A legtöbb ember, aki tízéves EAE-beli tartózkodást tervez, nem tart AED 2 millió összeget egy megtakarítási számlán. Ezért folyamatosan felmerül a kérdés: beleszámíthat-e a kölcsönzött pénz? A válasz bizonyos esetekben igen, más esetekben nem, a választóvonal pedig az, hogy Ön mit vásárol.
Az ingatlan más megítélés alá esik, mint a bankbetét vagy a vállalati befektetés. Ennek megértése segít eldönteni a finanszírozás módját, mielőtt bármit aláírna.
01Miért kivétel az ingatlan
Amikor ingatlant vásárol, egy olyan fizikai eszköz tulajdonosává válik, amelyet az Ön nevére jegyeznek be a Dubai Land Department nyilvántartásában. Lehet, hogy a bank jelzálogjogot jegyeztet be rá, de a tulajdoni okirat (title deed) az Öné. Maga az vagyontárgy képezi a tartózkodási jogosultság alapját.
A bankbetétek, alapok és vállalati részesedések fordítva működnek: ott maga a készpénz a befektetés. Ha ezt kölcsönből teremti elő, semmilyen saját vagyona nem áll a vízum mögött. Ezen útvonalak esetében elvárás, hogy a forrás az Öné legyen, és a pénz eredetét dokumentálni kellhet.
02Jelzáloghitel egy EAE-beli banktól
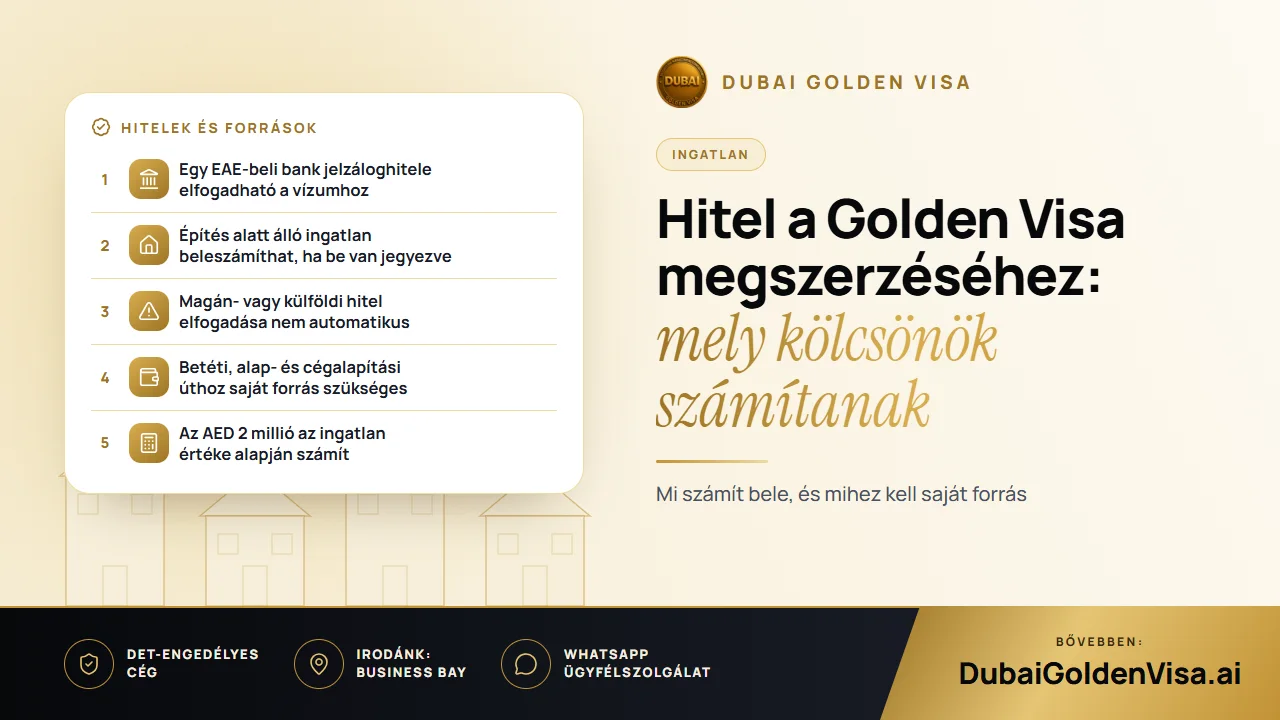
Ez a leggyakoribb és legbiztonságosabb módja a kölcsönzött pénz felhasználásának. Korábban a hitelre vásárlóknak a kérelem benyújtása előtt ki kellett fizetniük az ár jelentős részét, ami kizárta a standard önrésszel rendelkező vásárlók többségét. Ez megváltozott: a jelzáloggal terhelt ingatlan ma már a teljes értékével beleszámíthat, feltéve, hogy a bank hozzájáruló nyilatkozatot (no-objection letter) állít ki.
A számok nyelvére lefordítva: képzeljen el egy AED 2,4 millió értékben megvásárolt lakást 20 százalékos önrésszel és a fennmaradó részre felvett bankhitellel. Az ingatlan teljes értéke meghaladja a küszöbértéket, így az ingatlan megfelelő lehet, még akkor is, ha a bank finanszírozta a nagyobb részét. A tulajdonjogot, az értéket és a banki dokumentumokat továbbra is ellenőrzik, így a jóváhagyás sosem automatikus.
03Személyi, családi és külföldi kölcsönök
Ez az a pont, ahol a vevőknek óvatosnak kell lenniük. Az elfogadott út az EAE-beli bank által nyújtott finanszírozás. A rokontól, baráttól vagy magánhitelezőtől felvett kölcsönt nem kezelik automatikusan jelzáloghitelként.
Ha Ön AED 2 millió kölcsönt vett fel egy barátjától, és a saját nevére vásárolt egy ingatlant, az ingatlan értéke ugyan meghaladhatja a határértéket, de a finanszírozás forrását megkérdőjelezhetik. A külföldi bankhitelek hasonló problémába ütköznek. Mielőtt kötelezettséget vállalna, kérjen írásos megerősítést a helyzetről.
04Építés alatt álló ingatlan fejlesztői fizetési ütemezéssel
A fejlesztői fizetési ütemezés a szakaszos finanszírozás egy másik formája. Egy építés alatt álló egység onnantól kezdve számításba vehető, amikor az Oqood bejegyzésre kerül, függetlenül attól, hogy eddig mekkora összeget fizetett ki, így nem szükséges megvárnia az átadást. Két feltételnek kell teljesülnie:
- A fejlesztő jóváhagyott, az ingatlanegység pedig be van jegyezve a földhivatalnál.
- A szerződéses érték és az Ön tulajdonjoga dokumentálható.
A be nem jegyzett, építés alatt álló ingatlan az elutasítás egyik leggyakoribb oka, ezért ellenőrizze a bejegyzést, mielőtt jelentős részleteket fizetne ki.
05Ha ingatlana már jelzáloggal terhelt
Ön ebben az esetben is benyújthatja a kérelmet. A banki igazolásnak tartalmaznia kell a vételárat, az Ön által már kifizetett összeget, a fennálló tartozást, valamint azt, hogy a bank nem emel kifogást az ingatlanon alapuló tartózkodási engedély iránti kérelemmel szemben. A bankoknak több munkanapba is beletelhet a dokumentum kiállítása, ezért kérje időben.
06Szabályok, amelyeket érdemes szem előtt tartani
- Az AED 2 millió összeg az ingatlan elismert értékén alapul, és egy friss értékbecslés felülírhatja a tulajdoni okiratban szereplő korábbi, alacsonyabb árat.
- A tulajdonátruházási díj az ár 4 százaléka, és ez nem számít bele az AED 2 millió összegbe.
- Az ingatlannak az Ön nevére kell szólnia egy olyan területen, ahol külföldiek is szerezhetnek tulajdont.
- Két vagy több ingatlan értéke összevonható, amennyiben mindegyik megfelelően dokumentált.
- A bankbetéti, alapkezelői és vállalati tőkeágakhoz saját forrás szükséges.
- A vízum tíz évre szól, és meghosszabbítható, amíg Ön megfelel a feltételeknek.
Tipp
Ne vásároljon pontosan AED 2 millió értékben
Ha az elismert érték akár minimálisan is a határ alá esik, a kérelem elutasítható, függetlenül a kifizetett összegtől. Válasszon egy olyan ingatlant, amely kényelmesen a küszöbérték felett van, vagy előbb igazoltassa annak értékét.
07A lépések ésszerű sorrendje
- 1
Szerezzen előzetes jelzáloghitel-jóváhagyást
Vegye fel a kapcsolatot egy EAE-beli engedéllyel rendelkező bankkal, hogy pontosan ismerje a költségkeretét.
- 2
Válasszon megfelelő ingatlant
Válasszon olyan ingatlant, ahol a külföldiek vásárolhatnak, és amelynek értéke némi biztonsági tartalékot hagy.
- 3
Jegyeztesse be a vásárlást
Győződjön meg róla, hogy a tulajdoni okirat (title deed) vagy az Oqood az Ön nevére került bejegyzésre.
- 4
Kérje a banki igazolást
Időben igényelje meg a hozzájáruló nyilatkozatot és a tartozásról szóló egyenlegközlőt.
- 5
Erősítse meg az értéket
Készíttessen hivatalos értékbecslést, ha a tulajdoni okirat alacsonyabb összeget mutat.
- 6
Nyújtsa be a kérelmet
Nyújtsa be a dokumentációt az útlevéllel, fényképekkel, egészségbiztosítással és az ingatlan irataival.
08Időveszteséget okozó hibák
- A kérelem benyújtása, mielőtt a banki igazolás elkészülne.
- Magán- vagy külföldi kölcsönökre támaszkodni előzetes ellenőrzés nélkül.
- Elavult útmutatók használata, amelyek a korábbi fizetési szabályokat tartalmazzák.
- Olyan hitel felvétele, amely túlzottan megterheli a költségvetését.
Ez utóbbi különös figyelmet érdemel. A jelzálog fedezete az Ön otthona, így a törlesztés elmaradása esetén a bank végrehajtást indíthat az ingatlanra, amivel a vízum jogosultsági alapja is megszűnik.
Ingatlanvásárlást tervez hitelből? Írjon nekünk WhatsApp-on, és díjmentesen ellenőrizzük ingatlanát, hitelkonstrukcióját és dokumentumait, még mielőtt elkötelezné magát.
Kérdések a témáról
Igen, amennyiben az ingatlan értéke eléri vagy meghaladja a AED 2 millió összeget, és az EAE-beli bank kiadja a hozzájáruló nyilatkozatot.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.