Sok lakos éveken át fizet lakbért, miközben azon gondolkodik, mikor éri meg végre saját ingatlant vásárolni. Dubaj első lakásvásárlói programját pontosan erre a helyzetre tervezték. A programot 2025-ben hirdette meg a Dubai Land Department (DLD) az emírség turisztikai és gazdasági hatóságával közösen, és egyaránt nyitva áll az emírségekbeli állampolgárok és a külföldi rezidensek előtt.
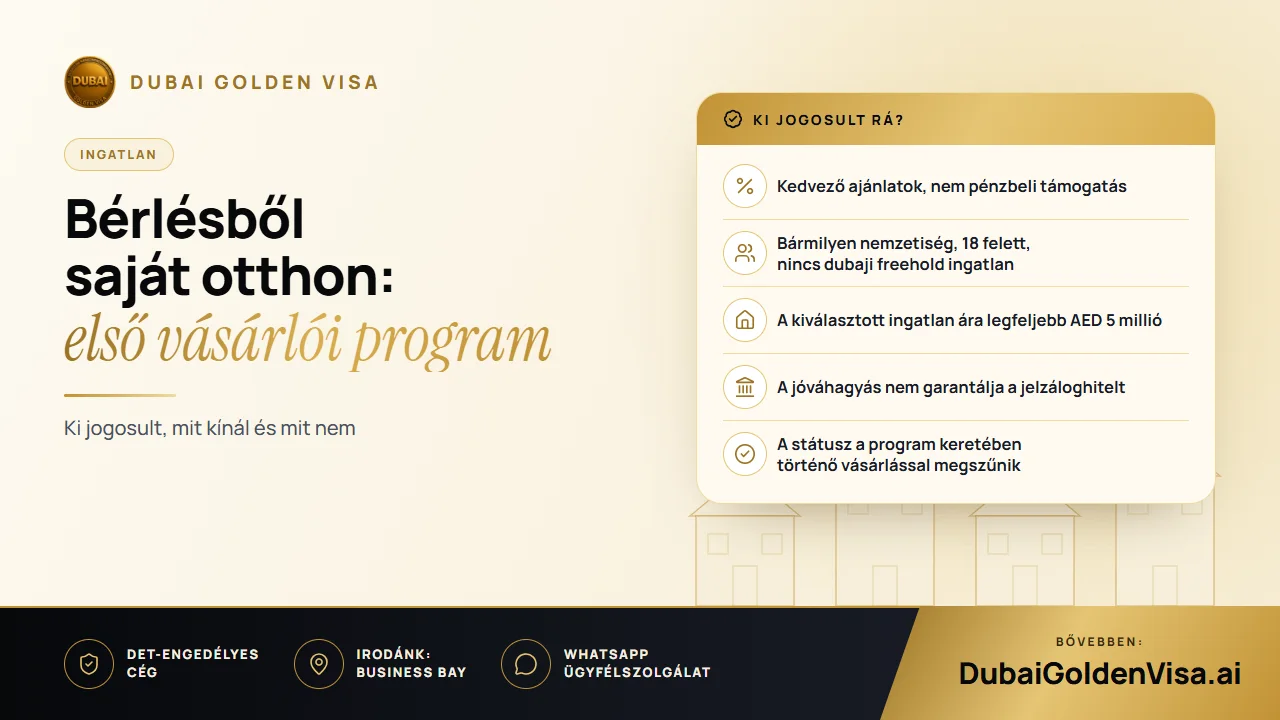
Érdemes pontosan megérteni a konstrukciót, mielőtt tervezni kezd vele. Ez nem vissza nem térítendő támogatás vagy állami szubvenció. Ez egy hitelesített státusz, amely közvetlen hozzáférést biztosít a részt vevő fejlesztőkhöz és bankokhoz.
01Hogyan működik?
A hitelesítést követően a földhivatal (DLD) egy QR-kódot küld Önnek. Ezt bemutatva a részt vevő fejlesztők és bankok az első lakásvásárlóknak szóló kedvezményes feltételeiket ajánlhatják fel. A kód önmagában nem hagy jóvá ingatlanvásárlást vagy hitelt. Csupán megnyitja a kaput az egyedi ajánlatok előtt, a végső döntést pedig minden vállalat önállóan hozza meg.
02Ki pályázhat?
- Érvényes EAE-beli tartózkodási engedéllyel kell rendelkeznie, bármilyen állampolgárság esetén.
- Be kell töltenie a 18. életévét.
- Jelenleg nem lehet a tulajdonában freehold lakóingatlan Dubajban.
- A megvásárolni kívánt otthon ára nem haladhatja meg az AED 5 milliót.
Néhány részletre különösen érdemes figyelni. Külföldről vásárló, nem rezidens személyek nem vehetik igénybe a programot, jóllehet a szokásos feltételekkel továbbra is vásárolhatnak freehold ingatlant. Olyan személlyel sem vásárolható közös ingatlan, aki nem jogosult a programra, így mindkét vevőnek teljesítenie kell a feltételeket. A jogosultság ráadásul nem garantálja a hitel folyósítását sem, mivel a bankok a szokásos módon vizsgálják a jövedelmet és a hitelképességet.
03Milyen előnyökre számíthat?
Az előnyök három forrásból származhatnak: magából a programból, a fejlesztőktől és a bankoktól. Ezek partnerről partnerre eltérnek, ezért érdemes pontosan rákérdezni, mi vonatkozik a kiválasztott ingatlanra.
- Kiemelt, korai hozzáférés bizonyos újonnan induló projektekhez, ami gyakran jobb emelet- és kilátásválasztékot jelent
- Egyedi árazás egyes fejlesztőktől, főként építés alatt álló (off-plan) lakások esetén
- Az építési vagy vásárlási mérföldkövekhez igazított rugalmas fizetési ütemezések
- Kedvezőbb jelzáloghitel-ajánlatok a partnerbankoktól, például alacsonyabb díjak vagy gyorsabb hitelbírálat
- Részletfizetési lehetőségek az átírási költségek kiegyenlítésére bizonyos bankkártyák esetében
Célszerű ugyanarra az ingatlanegységre két árajánlatot is kérni: egyet a normál áron, egyet pedig az első vásárlói kedvezménnyel, majd mindkettőt összehasonlítani a környék hasonló ingatlanaival. Azt is érdemes tisztázni, milyen következményekkel jár egy részlet késedelmes befizetése.
04Építés alatt vagy kulcsrakész?
Az építés alatt álló (off-plan) ingatlan ideális választás, ha tud várni az átadásig, és alacsonyabb belépési árat, valamint rugalmas fizetési ütemezést keres. A legtöbb fejlesztői kedvezmény erre a kategóriára vonatkozik. A kulcsrakész, kész ingatlan akkor felel meg jobban, ha azonnal költözne és befejezné az albérletfizetést; ilyenkor a partnerbankok hitelajánlatai a legmeghatározóbbak. Egyik sem jobb a másiknál: a választás kizárólag a költségkeretétől és az időzítésétől függ.
05A regisztráció menete
- 1
Nyissa meg a hivatalos felületet
Használja a földhivatal (DLD) weboldalát vagy mobilalkalmazását.
- 2
Igazolja személyazonosságát
Jelentkezzen be Emirates ID azonosítójával vagy a UAE Pass segítségével, és adja meg pontos személyes, valamint lakóhelyi adatait.
- 3
Vegye át a QR-kódot
Ha megfelel a feltételeknek, a kód e-mailben érkezik meg. Amennyiben nem jogosult, értesítést kap az indokról, és helyzete változása esetén újra próbálkozhat.
- 4
Hasonlítsa össze a fejlesztőket
Vizsgálja meg az árakat, a fizetési konstrukciókat, az elhelyezkedést és az átadási határidőket. Nem minden projekt vesz részt a programban.
- 5
Egyeztessen a bankokkal
Kérjen információt a kamatokról, kezelési díjakról, az önerőről és a futamidőről. A hitelfelvétel nem kötelező.
- 6
Szerződjön és regisztráljon
Írja alá a szerződést, fizesse ki az összeget, és regisztrálja a vásárlást a földhivatalnál (DLD).
Készítse elő útlevelét, Emirates ID kártyáját, tartózkodási vízumát és jövedelemigazolását, valamint hitelfelvétel esetén a legfrissebb bankszámlakivonatait.
06Költségek, amelyekkel számolni kell
A program gördülékenyebbé teszi a vásárlást, de nem teszi ingyenessé. A földhivatali átírási díj a vételár 4%-a, amelyet hagyományosan a vevő fizet, ehhez adódnak még a regisztrációs és letéti (trustee) díjak. Számolnia kell továbbá az önerővel, a hitelbírálati és értékbecslési költségekkel, az éves közös költséggel (service charge), valamint a költözési és berendezési kiadásokkal. Mielőtt bármit aláírna, kérjen részletes, írásos költségkimutatást minden fejlesztőtől és banktól.
07Gyakori tévhitek
- Kizárólag építés alatt álló ingatlanokra vonatkozik. Ez nem igaz; kész otthonok vásárlói is igénybe vehetik az előnyöket a partnerbankokon keresztül.
- Mindenképpen jelzáloghitelt kell felvenni. Nem feltétel; készpénzes vevők szintén regisztrálhatnak.
- A QR-kód automatikus jóváhagyást jelent. Nem jelent; a döntést továbbra is a fejlesztők és a bankok hozzák meg.
- A program többször is igénybe vehető. Nem lehetséges; amint vásárol a programon keresztül, az első vásárlói státusz véglegesen megszűnik.
08Biztosít-e Golden Visa jogosultságot az első otthona?
Nem automatikusan. A vásárlói program és a Golden Visa szabályrendszere független egymástól. A tízéves vízum ingatlanbefektetési ága általában AED 2 millió értékű elismert vagyont igényel, míg e program felső határa AED 5 millió, így bizonyos ingatlanok mindkét célnak megfelelhetnek. Amennyiben a hosszú távú tartózkodás prioritást élvez az Ön számára, kérje meg szakértőinket, hogy ellenőrizzék az adott ingatlan megfelelőségét a vízumfeltételek alapján, mielőtt elkötelezné magát.
Első ingatlanvásárlását tervezi? Írjon nekünk WhatsAppon egy díjmentes egyeztetésért az ingatlanszabályokról, és tudja meg, alkalmas lehet-e a kiszemelt otthon a Golden Visa igénylésére.
Kérdések a témáról
Igen. Az EAE-ben élő, bármilyen állampolgárságú lakos pályázhat, amennyiben megfelel a feltételeknek.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.