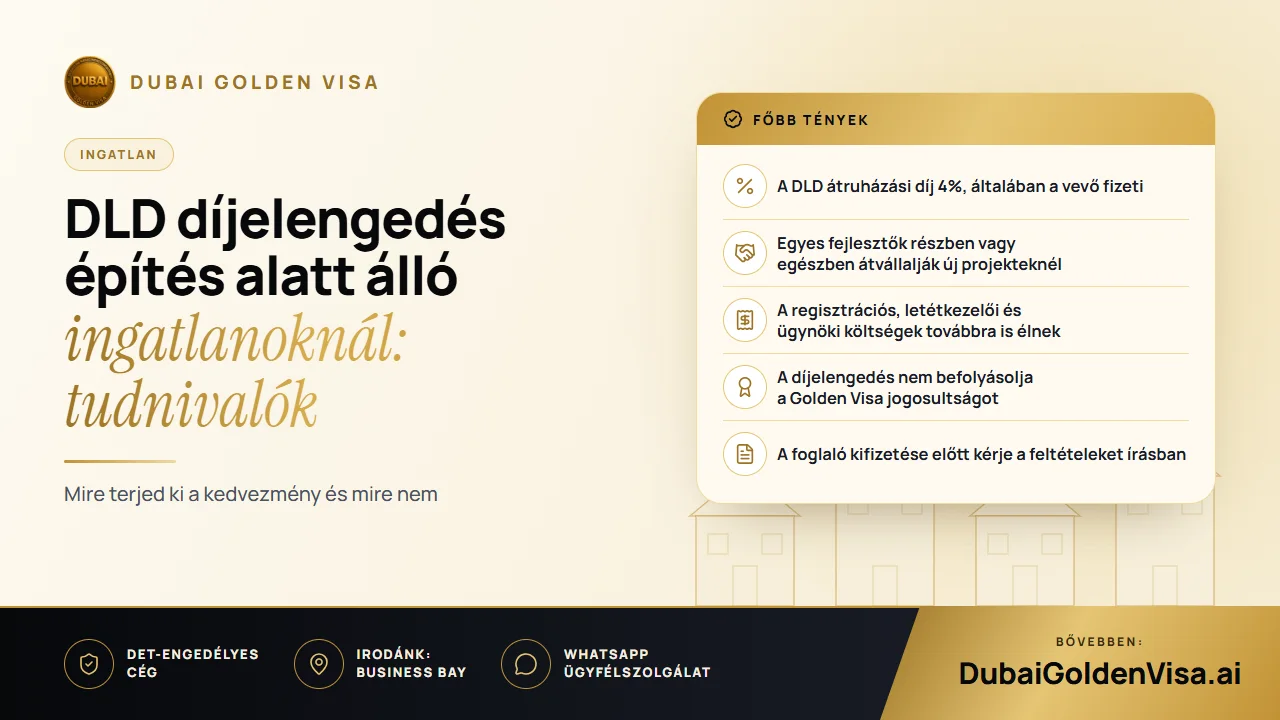
Amikor dubaji otthon vásárlására tervezik a költségvetést, a prospektusban szereplő ár csupán egy része a szükséges készpénznek. A legnagyobb többletköltség a Dubai Land Department átruházási díja, amely a vételár 4%-a. Egy AED 2 milliós lakás esetében ez AED 80 000, még mielőtt bármilyen egyéb költséget felszámolnának.
A fejlesztők olykor magukra vállalják ezt a kiadást, hogy vevőket vonzzanak egy új projekthez. Ez valós megtakarítást jelenthet, de csak akkor, ha pontosan érti, mit tartalmaz az ajánlat. Ez az útmutató elmagyarázza a díj működését, kitér arra, mire terjed ki és mire nem a díjelengedés, valamint hogy egy promóció időzítése miért nem lehet soha a vásárlás egyetlen oka.
01Hogyan működik a DLD díj
A díjat az adásvételi szerződésben szereplő ár alapján számítják ki, és a szokásjog szerint a vevő fizeti. A tulajdonjog bejegyzésekor esedékes, építés alatt álló ingatlan esetében pedig akkor, amikor az eladást rögzítik az épülő lakásokat nyilvántartó Oqood rendszerben.
A 4%-on felül számolnia kell kisebb tételekkel is: regisztrációs vagy tulajdoni okirat (title deed) költségekkel, letétkezelői irodai (trustee) díjakkal, ingatlanközvetítő közreműködése esetén pedig körülbelül 2% plusz áfa jutalékkal. Hitel felvételekor banki ügyintézési és értékbecslési díjak is felmerülnek. Egy reális költségvetés mindezeket előre számításba veszi, és nem áll meg a 4%-nál.
- DLD átruházási díj: a vételár 4%-a
- Regisztrációs és letétkezelői díjak: méltányos, tranzakciónként változó fix összeg
- Ügynöki jutalék: közvetítő igénybevétele esetén általában körülbelül 2% plusz áfa
- Jelzáloghitel-költségek: értékbecslési és folyósítási díjak, amennyiben hitelből finanszírozza a vásárlást
02Mire terjed ki valójában a fejlesztői díjelengedés
A díjelengedés azt jelenti, hogy a fejlesztő az Ön nevében részben vagy egészben kifizeti a DLD díjat. Egyesek a felét, mások a teljes összeget felajánlják. Ezek az ajánlatok általában egy adott projekthez, meghatározott lakásokhoz és szűk értékesítési időablakhoz kötöttek, és rendszerint csak akkor érvényesek, ha közvetlenül a fejlesztőtől vásárol, nem pedig egy korábbi tulajdonostól.
A díjelengedésre tekintsen úgy, mint egyetlen költségtételre adott árengedményre, és ne úgy, mintha díjmentes vásárlásról lenne szó. A regisztrációs díjak, a letétkezelői költségek és az esetleges ügynöki jutalék általában továbbra is Önt terhelik. Emellett a díjak terén nagyvonalú fejlesztő nem feltétlenül engedékeny az árban, ezért két projekt teljes költségét hasonlítsa össze, ne csupán a kiemelt ajánlatot.
Tipp
Kérdések, amelyeket érdemes feltenni egy lakás lefoglalása előtt
A díjelengedés teljes vagy részleges? Szerepel az adásvételi szerződésben, vagy csak egy prospektusban található meg? Mely egyéb díjak fizetendők továbbra is? Mi történik a díjelengedéssel, ha a fizetési ütemezés késedelmet szenved? Kérje a válaszokat írásban, a szóbeli ígéreteket ugyanis később nehéz érvényesíteni.
03Készpénz, jelzáloghitel és a díj
A hitelt igénybe vevő vásárlóknak tudniuk kell, hogy az EAE bankjai számára korlátozott a földhivatali díj finanszírozása, így azt általában saját forrásból kell fedezni. Ismereteink szerint ezen a szabályon 2025 folyamán szigorítottak, és ez az egyik oka annak, hogy a díjelengedés megkönnyítheti a belépési költségeket a hitelre vásárlók számára. A bankja pontosan igazolni fogja, hogy mire nyújt és mire nem nyújt hitelt.
04A Golden Visa szempontjai
Amennyiben a tartózkodás megszerzésének szándékával vásárol, a díj és a vízum kérdése egymástól független. Egy legalább AED 2 millió értékű ingatlan alapul szolgálhat a tízéves Golden Visa igényléséhez, és a jóváhagyott fejlesztőktől származó, építés alatt álló ingatlanok is számításba vehetők az Oqood révén, függetlenül attól, hogy eddig mekkora összeget fizetett ki. Az, hogy a fejlesztő elengedte-e a díjat, a jogosultságot nem érinti, a vizsgálat tárgya ugyanis kizárólag az ingatlan értéke.
Ami igazán számít, az a nyilvántartásba vétel. Az eladást szabályosan be kell jegyezni a földhivatalnál, és bármilyen jelzáloghitelhez szükséges a bank nemleges nyilatkozata (no-objection letter). Egy hiányosan dokumentált díjelengedés miatt hézagok maradhatnak a bevándorlási hivatalnak később átadott papírokban, ezért minden bizonylatot és szerződési oldalt őrizzen meg együtt.
05A vásárlás megfontolt időzítése
Senki sem garantálhatja, hogy az aktuális hónap a legmegfelelőbb időpont a vásárlásra. Az árak, a kínálat és az akciók változnak, a néhány százalékos díjmegtakarítás pedig eltörpül amellett, ha rossz helyszínt, nem megfelelő fejlesztőt vagy fizetési ütemezést választ. Megfontoltabb döntést hozhat, ha meghatározza a költségvetését, a valós érdemeik alapján szűkíti a projektek listáját, majd megvizsgálja, melyiknél érhető el ellenőrizhető díjelengedés.
- 1
Határozza meg a teljes költségvetést
Számoljon a DLD díjjal, a regisztrációval, a letétkezelői költségekkel, a jutalékkal és az esetleges banki díjakkal.
- 2
Ellenőrizze a fejlesztőt
Győződjön meg arról, hogy a földhivatal által jóváhagyott szereplőről van szó, és a projekt rendelkezik szabályozott letéti (escrow) számlával.
- 3
Olvassa el a díjelengedés feltételeit
Kérje el a pontos megfogalmazást, a lejárati dátumot és a fizetési ütemezésre vonatkozó feltételeket.
- 4
Tervezze meg a tartózkodását
Amennyiben a Golden Visa a cél, igazolja, hogy az ingatlan értéke és nyilvántartása megfelel az AED 2 milliós követelménynek.
Vásárláson gondolkodik, és szeretné tudni, hogy az ingatlan feljogosítja-e vízumra? Írjon nekünk WhatsAppon egy ingyenes ellenőrzésért, még a foglaló kifizetése előtt. Áttekintjük Önnel a számokat, és világosan megmondjuk, mire jogosítja fel a vásárlás, és mire nem.
Kérdések a témáról
A szokásjog szerint a vevő fizeti a 4%-ot, bár a megosztásról lehet egyeztetni, és a szerződésbe is belefoglalható.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.