Sok vásárló ugyanazt kérdezi, mielőtt elkötelezné magát: megakadályozhatja a gyenge hitelképességi besorolás a Golden Visa megszerzését? Az aggodalom általában két nagyon különböző folyamat összekeveréséből fakad: az egyiket a bankok, a másikat a bevándorlási hatóságok intézik.
A rövid válasz az, hogy a vízum elbírálásakor nem veszik figyelembe a hitelképességi besorolását. A hosszú válasz viszont számít, mert a hitelképessége befolyásolhatja a vásárlás módját, a vásárlás módja pedig kihathat az adminisztrációra.
01Mit vizsgál valójában a bevándorlási hivatal
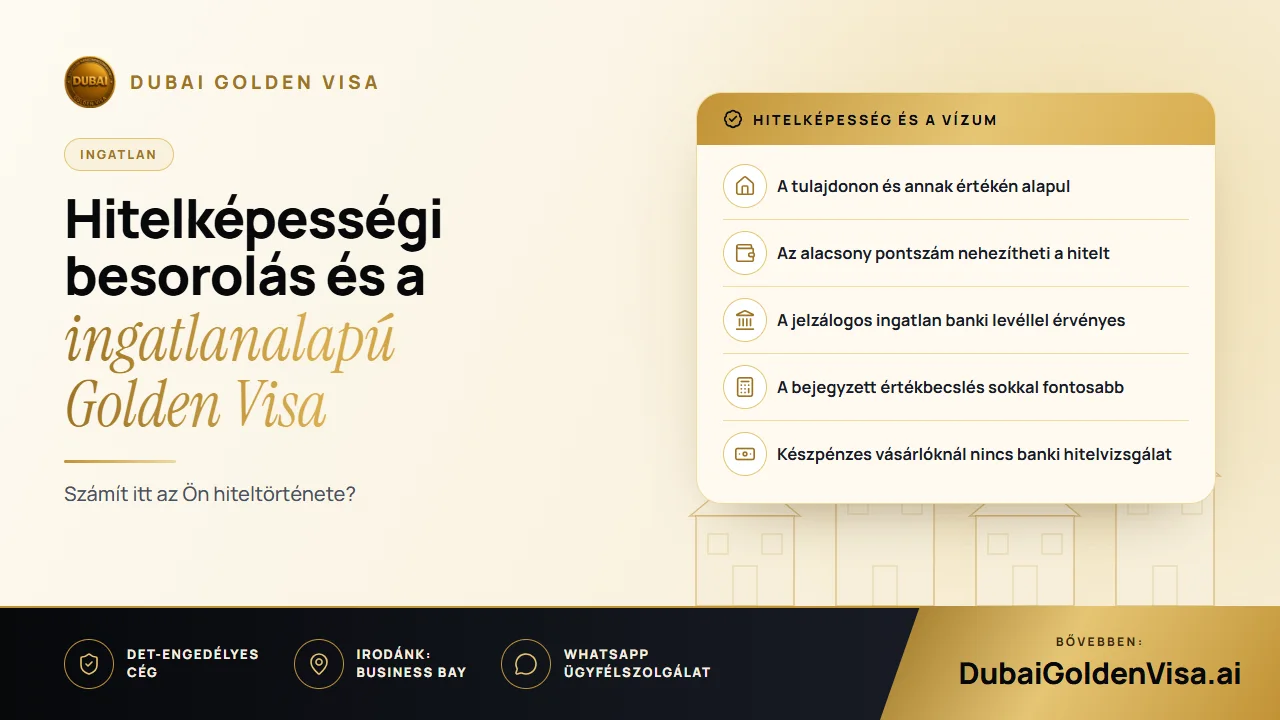
Az ingatlanos útvonal a tulajdonjogra épül. A kérelmet azért vizsgálják felül, hogy megerősítsék: Ön rendelkezik legalább AED 2 millió értékű, az elvárásoknak megfelelő EAE-beli ingatlannal, az a földhivatalnál az Ön nevére van bejegyezve, és a tulajdonjogi dokumentumok rendben vannak. A hiteltörténete, a bankszámlakivonatai és a hiteljelentése nem képezik e vizsgálat részét.
Ez teljesen logikus az útvonal célját tekintve. Hosszú távú tartózkodást biztosít azoknak, akik tőkét fektettek be az országban. A tulajdon jelenti az elköteleződést, nem pedig az, hogy mennyire pontosan törlesztette a hitelkártyáját öt évvel ezelőtt.
02Ahol a hitelképesség valóban számít: a jelzáloghitel
Ha a vásárlást hitelből finanszírozza, a banknak a saját kérdésére kell választ találnia: képes ez a személy kényelmesen visszafizetni egy hosszú távú hitelt? Itt jön képbe a hiteltörténet, a jövedelem, a meglévő tartozások és a foglalkoztatási stabilitás. Minden hitelező a saját belső sávjait alkalmazza, és nincs hivatalos határérték.
Általánosságban elmondható, hogy az erősebb profilok könnyebben kapnak jóváhagyást és kedvezőbb kamatokat, a közepesek szigorúbb feltételekkel még finanszírozhatók, a gyengébbeknél pedig nagyobb önrészre lehet szükség, vagy kevesebb hitelező közül választhatnak. Ezek üzleti döntések, nem tartózkodási szabályok.
Tipp
Két párhuzamosan futó folyamat
A bank dönti el, hogy hitelez-e Önnek. A bevándorlási hatóságok döntik el, hogy az ingatlan alkalmas-e a vízumhoz. A banki elutasítás nem számít negatívumként a vízumnál, és a vízumra alkalmas ingatlan sem garantálja a hitelt.
03A jelzáloggal terhelt ingatlanok is megfelelnek
Makacs tévhit, hogy a jelzáloggal terhelt otthon nem jogosít Golden Visára. Jogosít. Az ingatlan a teljes értékével beleszámít, feltéve, hogy az Ön nevére van bejegyezve, és a finanszírozó bank kiállít egy hozzájáruló levelet. A hitel csak azt változtatja meg, ahogyan vásárolt, nem pedig azt, hogy az otthon megfelel-e a követelményeknek.
Mivel a banki levél a kérelem része, érdemes a jelzáloghitel-számlát rendezett állapotban tartani, és a levelet korán megigényelni. Az itteni késedelmek általában a lassú ügyintézésből adódnak, nem a vízumszabályokból.
04Ami valójában dönt: az érték
Ha van valami, ami a legtöbb kérelem elakadását okozza, az az értékbecslés. A hatóságok a Dubaji Földhivatalnál (DLD) bejegyzett értékre támaszkodnak, nem a prospektusban szereplő árra, a fejlesztő ígéretére vagy egy nem hivatalos becslésre. Ha a bejegyzett érték AED 2 millió alatt van, a tökéletes hitelképességi besorolás sem hidalja át a különbséget.
Ha Ön régebben vásárolt, és a környék árai azóta emelkedtek, a földhivatal által jóváhagyott cégtől származó friss értékbecslés a határérték fölé emelheti az elismert összeget.
05Gyakori helyzetek
- Készpénzes vásárlás hiányos hiteltörténettel: nincs semmi gond, mert bank nem vesz részt a folyamatban, és a bevándorlási hivatal nem vizsgálja a hitelképességet.
- Részben hitelből finanszírozott vásárlás: a vízum szempontjából nem akadály, amennyiben az érték és a dokumentumok megfelelnek a követelményeknek.
- Kiváló hitelképesség, AED 1,8 millió értékű ingatlan: önmagában nem elegendő. Növelnie kellene az értéket, például egy második ingatlannal.
- Aggódik amiatt, hogy a hatóságok látni fogják a hiteljelentését: egy ingatlanos kérelem részeként ezt nem fogják kérni.
Vásárlás előtt az ingatlant érdemes ellenőrizni, nem saját magát: freehold területen van-e, a bejegyzett érték eléri-e vagy meghaladja-e az AED 2 millió összeget, és a Tulajdoni okirat (title deed) vagy az Oqood az Ön nevére szól-e majd? Ha ezekre választ kap, a többi általában a helyére kerül.
Nem biztos benne, hogyan ítélik meg a hatóságok a vásárlását vagy a jelzáloghitelét? Küldje el nekünk a részleteket WhatsAppon egy ingyenes ellenőrzésre, mielőtt bármit aláírna.
Kérdések a témáról
Nincs. Az ingatlanos útvonal nem ír elő és nem vizsgál ilyet. Kizárólag a vásárlását finanszírozó bank veszi ezt figyelembe.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.