Ismerős helyzet: a befektető AED 2,1 millióért vásárol egy lakást Abu-Dzabiban, meggyőződve arról, hogy ez garantálja a Golden Visa megszerzését. Ezt követően a hivatalos értékbecslés csupán AED 1,95 millióról érkezik, vagy kiderül, hogy a jelzáloghitel miatt túl kevés a saját tőke – a kérelem kimenetele pedig hirtelen kétségessé válik.
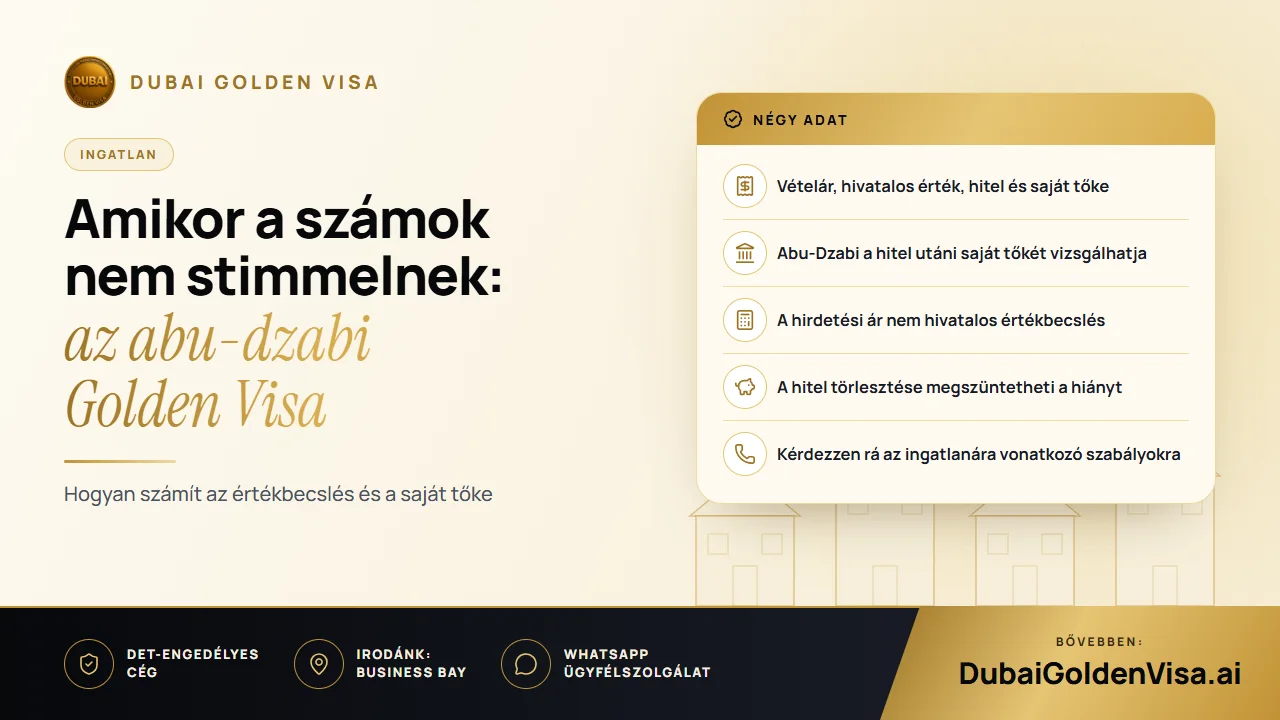
A probléma ritkán magával az ingatlannal van; sokkal inkább az érték meghatározásának módjával. Négy különböző szám játszik szerepet: a vételár, a hivatalos érték, a fennálló hitelösszeg és az Ön saját tőkéje. Hogy melyik számít, az az adott emírségtől függ, és ezek összekeverése gyakran vezet csalódáshoz.
01Mit követel meg Abu-Dzabi?
Az Abu Dhabi Residents Office álláspontja szerint az ingatlanbefektetőnek legalább egy vagy több olyan ingatlannal kell rendelkeznie, amelyek összértéke eléri a minimum AED 2 millió összeget. Ennek az összegnek a befektető saját forrásának kell lennie a fennálló jelzáloghitel tőketartozásának levonása után. A tulajdoni és értékbecslési dokumentumokat az illetékes nyilvántartó hatóság állítja ki. A nemzeti bankok által nyújtott jelzáloghitelek elfogadottak, de a saját tőkerésznek mindenképpen el kell érnie a meghatározott értékhatárt.
Egyszerűen fogalmazva: az emírség kétmillió dirham saját tőkét vár el, nem pedig a banki finanszírozást. Mivel a szabályok ezen értelmezés szerint ismertek, kérjük, a döntés előtt egyeztesse velünk az Ön ingatlanára vonatkozó aktuális helyzetet.
02Miért más Dubaj?
Dubajban a jelzáloggal terhelt ingatlan a teljes hivatalosan igazolt értékével vehető figyelembe, amennyiben a bank kiállítja a hozzájáruló nyilatkozatot (NOC). A hitel nagysága nem számít. Információink szerint Abu-Dzabi nem ezt a gyakorlatot követi, így számos, Dubajra írt internetes tanács téves irányba tereli az abu-dzabi befektetőket.
Tipp
Ne alkalmazza a dubaji logikát Abu-Dzabiban
Két emírség, a jelzáloggal terhelt ingatlanok értékelésének két különböző módja. Vásárlás vagy kérelmezés előtt mindenképpen járjon utána, melyik szabály érvényes abban az emírségben, ahol az ingatlan található.
03Ár, értékbecslés és saját tőke
- Vételár: az Ön által kifizetett összeg, amely a regisztrált szerződésben szerepel.
- Hivatalos értékbecslés: az illetékes hatóság által kiállított értékigazoláson szereplő összeg.
- Saját tőke: a hivatalos érték csökkentve a bank felé még fennálló tartozással.
Vegyünk egy AED 3 millióra értékelt lakást, amelyen még AED 1,2 millió tartozás áll fenn. Az Ön saját tőkéje így AED 1,8 millió, vagyis AED 200 000 hiányzik, jóllehet maga az ingatlan jóval a meghatározott szint feletti értéket képvisel. Egy másik, AED 2,5 millióra becsült ingatlan esetében AED 500 000 tartozás mellett pontosan AED 2 millió marad, ami biztonsági tartalék nélkül éri el a határt. Ez a saját tőke csapdája, amelybe sokan beleesnek, akik alacsony önerővel vásároltak.
04Miért lehet alacsonyabb az értékbecslés?
- A hivatalos igazolás helyett csupán egy hirdetési árra vagy ingatlanközvetítői becslésre hagyatkozott.
- A piac elmozdult a vásárlás óta, és a környéken a hasonló ingatlanok alacsonyabb áron keltek el.
- Az ingatlan kora, állapota vagy a befejezetlen kényelmi szolgáltatások csökkentették az értéket.
- A fennálló hitelösszeg magasabb a feltételezettnél, így túl kevés saját tőke marad.
- Egy építés alatt álló ingatlannál a fejlesztőnek eddig kifizetett összeg még nem éri el az Abu-Dzabi által megkövetelt szintet.
- A hitelező nem elismert nemzeti bank.
05Mit tehet a hiány esetén?
- 1
Szerezze be a hivatalos igazolást
Mielőtt bármit megváltoztatna, kérje ki az ingatlan hivatalos értékigazolását. Ha a feltüntetett összeg eltér a dokumentumaiban szereplőtől, érdeklődjön a nyilvántartó hatóságnál a megállapítás módjáról és az esetleges felülvizsgálat lehetőségéről.
- 2
Csökkentse a jelzáloghitelt
Minden visszafizetett tőkedirham növeli az Ön saját tőkéjét. Érdeklődjön a bankjánál a pontos fennálló egyenlegről és az esetleges előtörlesztési díjakról, majd számítsa ki a minimálisan szükséges összeget, amellyel biztonságosan elérheti a limitet.
- 3
Vonjon össze több ingatlant
A szabályozás egy vagy több ingatlan együttes minimális értékére hivatkozik, így az ingatlanok összevonása megfelelő lehet, feltéve, hogy mindegyik megfelelően dokumentált.
- 4
Gyorsítsa fel az építés alatt álló ingatlan részletfizetését
Ha a következő részletek megfizetésével a befizetett összeg meghaladja a küszöbértéket, az előtörlesztés előrébb hozhatja a vízum megszerzését.
- 5
Fontoljon meg egy másik útvonalat
Egy AED 2 millió összegű banki betét vagy vállalati befektetés szintén megoldást jelenthet, emellett Abu-Dzabi munkavégzésre nem jogosító tartózkodási lehetőséget is biztosít azon tulajdonosok számára, akik nem érik el a teljes összeget.
06Előkészítendő dokumentumok
- Teljes tulajdon esetén: a regisztrált adásvételi szerződés vagy értékigazolás
- Jelzáloggal terhelt ingatlan esetén: értékigazolás, valamint tehermentességi igazolás, amely tanúsítja, hogy az ingatlan mentes a hatósági zárlattól
- Építés alatt álló ingatlan esetén: a fejlesztői szerződés és a befizetések igazolása
- Banki dokumentumok: aktuális hitelszámlakivonat és a bank hozzájáruló nyilatkozata (NOC)
- Tulajdonjogi dokumentumok, amelyek igazolják az Ön pontos tulajdoni hányadát
07Hónapokba kerülő hibák
- A dubaji szabályok alkalmazása egy abu-dzabi ingatlanra.
- A feltételezés, hogy a magas vételár önmagában elegendő a jogosultsághoz.
- Az eredeti hitelösszeg megadása a jelenlegi fennálló tartozás helyett.
- A kérelem benyújtása pontosan AED 2 millió saját tőkével, bármiféle biztonsági tartalék nélkül.
- A fejlesztő által megadott ár elfogadása hivatalos értékigazolásként.
- A tulajdoni hányad ellenőrzésének elmulasztása osztatlan közös tulajdonban lévő ingatlan esetén.
Még egy fontos szempont: a hatóság előírhatja az ingatlan megtartását a vízum kiadását követő bizonyos ideig, ezért az esetleges későbbi értékesítést már a kérelem benyújtása előtt érdemes megtervezni. A felmerülő hiányra általában létezik gyakorlati megoldás. Küldje el nekünk tulajdoni okiratát (title deed), hitelszámlakivonatát és értékbecslését WhatsAppon egy díjmentes ellenőrzésre; áttekintjük a helyzetét, és megmutatjuk a leggyorsabb utat.
Kérdések a témáról
Kizárólag azzal az ingatlannal a kérelem nem indítható el. Lehetősége van azonban egy másik ingatlannal összevonni azt, csökkenteni a fennálló jelzáloghitelt, vagy más vízumútvonalat választani.
Kérdése van a saját esetéről?
Írjon nekünk, és egy tanácsadó megmondja, melyik útvonal illik Önhöz, és mire lesz szüksége.