घर के मालिक कई अच्छे कारणों से रीफ़ाइनेंस कराते हैं: कम ब्याज दर, छोटी मासिक किस्त, या किसी अन्य काम के लिए नकद राशि। लेकिन अगर आपका गोल्डन वीज़ा दुबई की किसी प्रॉपर्टी पर आधारित है, तो यह सोचना स्वाभाविक है कि लोन बदलने से आपके रेज़िडेंस पर कोई असर तो नहीं पड़ेगा।
ज़्यादातर मामलों में ऐसा नहीं होना चाहिए। प्रॉपर्टी-आधारित गोल्डन वीज़ा आपके मालिकाना हक़ से जुड़ा होता है, न कि इस बात से कि आपको लोन किसने दिया है। फिर भी, कुछ स्थितियों में सावधानी बरतने की ज़रूरत होती है, और नया मॉर्गेज साइन करने से पहले इन्हें समझ लेना बेहतर रहता है।
01रीफ़ाइनेंसिंग से क्या बदलता है और क्या नहीं
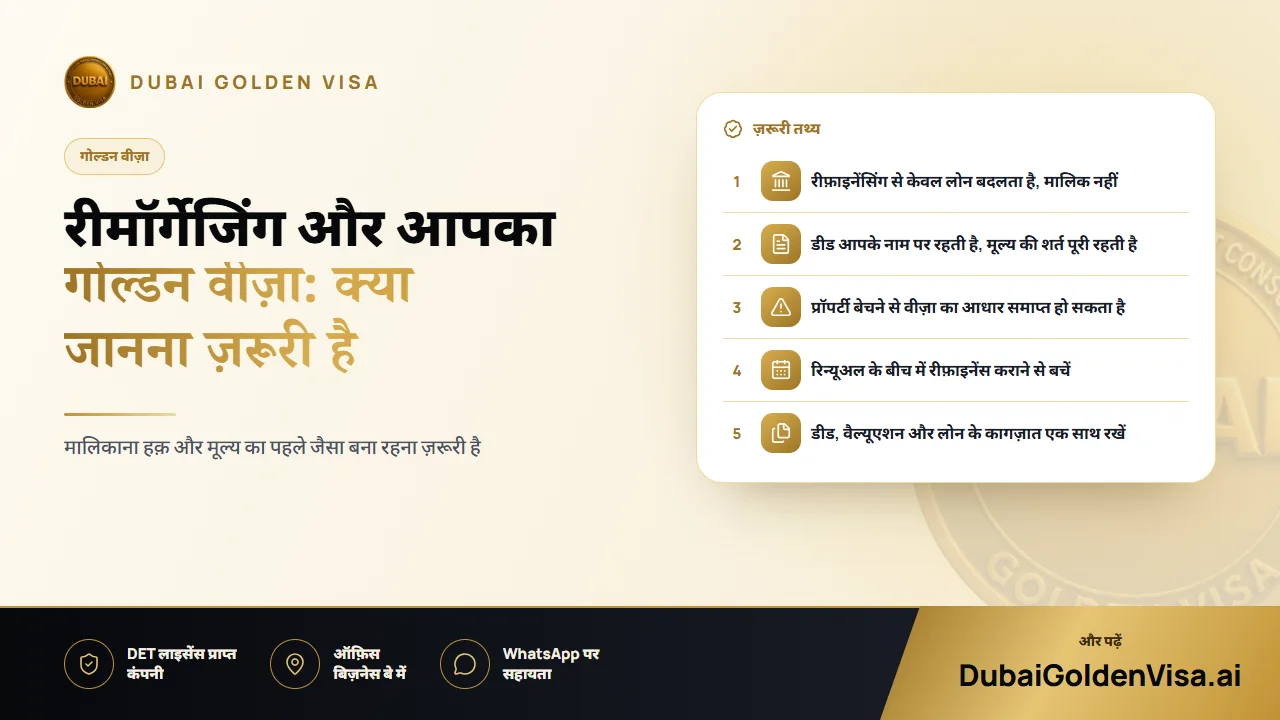
जब आप रीफ़ाइनेंस करते हैं, तो नया लोन पुराने लोन को चुका देता है। घर आपके नाम पर ही रजिस्टर्ड रहता है, डीड वही रहती है, और आपने कुछ भी बेचा या ट्रांसफ़र नहीं किया होता है। बैंक केवल सुरक्षा के तौर पर प्रॉपर्टी पर अपना अधिकार (चार्ज) रखता है, जैसा कि वह पहले भी रखता था।
गोल्डन वीज़ा के प्रॉपर्टी रूट के तहत आपके नाम पर AED 2 मिलियन या उससे अधिक मूल्य की यूएई प्रॉपर्टी होनी चाहिए। मॉर्गेज पर ली गई प्रॉपर्टी भी अपने पूरे मूल्य पर गिनी जा सकती है, जिसके लिए लेंडर से नो-ऑब्जेक्शन लेटर की ज़रूरत होती है। इसलिए लेंडर बदलने या शर्तों को बेहतर करने से उस हिस्से पर कोई असर नहीं पड़ता जिस पर वीज़ा आधारित है।
02ऐसी स्थितियाँ जिन पर दोबारा ग़ौर करने की ज़रूरत है
- मालिकाना हिस्सेदारी में बदलाव: यदि रीफ़ाइनेंस में डीड पर कोई नाम जोड़ना या हटाना शामिल है, तो आपकी क्वालिफ़ाइंग हिस्सेदारी बदल सकती है।
- बड़ी मात्रा में इक्विटी रिलीज़ करना: इसके बाद भी प्रॉपर्टी को वीज़ा की मूल्य और मालिकाना हक़ संबंधी शर्तों को पूरा करना चाहिए।
- मिली हुई नकद राशि से कोई दूसरी प्रॉपर्टी ख़रीदना जिसे आप अपने कुल मूल्य में जोड़ना चाहते हैं: सुनिश्चित करें कि संयुक्त मूल्य अभी भी शर्तों के अनुसार सही बैठता हो।
- रीफ़ाइनेंस की गई प्रॉपर्टी को बेचना: यदि आपका वीज़ा इसी पर आधारित है, तो आपको किसी अन्य क्वालिफ़ाइंग संपत्ति की आवश्यकता हो सकती है।
टिप
एक सीधा और आसान नियम
यदि डीड, मालिक और प्रॉपर्टी का मूल्य अपरिवर्तित हैं, तो केवल नया मॉर्गेज लेना वीज़ा से जुड़ा कोई मामला नहीं बनता। यदि इन तीनों में से किसी में भी कोई बदलाव होता है, तो पहले हमसे बात करें।
03रिन्यूअल के समय का ध्यान रखना
जब आपका गोल्डन वीज़ा रिन्यूअल के लिए आता है, तो आपके स्टेटस की फिर से समीक्षा की जा सकती है। यदि रीफ़ाइनेंसिंग का काम अधूरा है, डीड अपडेट की जा रही है या बैंक के कागज़ात पुराने हो चुके हैं, तो आपकी स्थिति साबित करने में ज़रूरत से ज़्यादा समय लग सकता है।
सबसे आसान उपाय यह है कि रिन्यूअल विंडो से काफ़ी पहले रीफ़ाइनेंस करा लें या रिन्यूअल पूरा होने तक इंतज़ार करें। इस तरह की योजना बनाने में कोई ख़र्च नहीं आता और अनावश्यक देरी से भी बचा जा सकता है।
04रीफ़ाइनेंसिंग के आम विकल्प और उनके मायने
- 1
कम ब्याज दर
आप मालिकाना हक़ और मूल्य में बिना किसी बदलाव के सस्ते फ़ाइनेंस पर शिफ़्ट हो जाते हैं। वीज़ा पर कोई असर नहीं पड़ता।
- 2
इक्विटी रिलीज़
आप ऐसी प्रॉपर्टी पर लोन लेते हैं जिसका मूल्य बढ़ चुका है। यह तब तक पूरी तरह ठीक है जब तक प्रॉपर्टी वीज़ा की शर्तों को पूरा करती रहती है।
- 3
बैंक बदलना
यह आपके और लेंडर्स के बीच का फ़ैसला है। आपका रेज़िडेंस इस बात पर निर्भर नहीं करता कि आप किस बैंक की सेवा ले रहे हैं।
- 4
रीफ़ाइनेंस और फिर बिक्री
क्वालिफ़ाइंग प्रॉपर्टी को बेचने से पूरी स्थिति बदल जाती है। अपना वीज़ा बनाए रखने के लिए आपको इसकी जगह दूसरी प्रॉपर्टी की ज़रूरत पड़ सकती है।
05रीफ़ाइनेंस कराते समय अपने वीज़ा को सुरक्षित रखना
- जाँच लें कि रीफ़ाइनेंस से पहले, उसके दौरान और बाद में प्रॉपर्टी AED 2 मिलियन की शर्त को पूरा करती हो।
- टाइटल डीड अपने नाम पर रखें और ऐसी किसी भी व्यवस्था से बचें जिससे प्रॉपर्टी के मालिक में बदलाव हो।
- रिन्यूअल प्रक्रिया के बीच में रीफ़ाइनेंस न कराएं।
- अपनी डीड, वैल्यूएशन और मॉर्गेज एग्रीमेंट को एक ही फ़ोल्डर में सुरक्षित रखें।
- बैंकिंग और वीज़ा नियमों के बारे में एक साथ जानकारी लें, क्योंकि हो सकता है बैंक को वीज़ा से जुड़े नियमों की पूरी समझ न हो।
कुछ बैंक गोल्डन वीज़ा धारकों को आकर्षक शर्तें देते हैं, लेकिन विवरणों की तुलना स्वयं करें, और ध्यान रखें कि हर लेंडर की अपनी शर्तें होती हैं।
क्या आप रीफ़ाइनेंस की योजना बना रहे हैं, या अपना गोल्डन वीज़ा रिन्यू कराने वाले हैं? हमें WhatsApp पर मैसेज भेजें और हम एक मुफ़्त समीक्षा करेंगे ताकि आपकी प्रॉपर्टी से जुड़ा कोई भी मामला आपको परेशानी में न डाले।
इस विषय पर सवाल
नहीं, सिर्फ़ इसके कारण नहीं। वीज़ा मालिकाना हक़ और मूल्य पर निर्भर करता है, और रीफ़ाइनेंस से ये दोनों पहले जैसे ही रहते हैं।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।