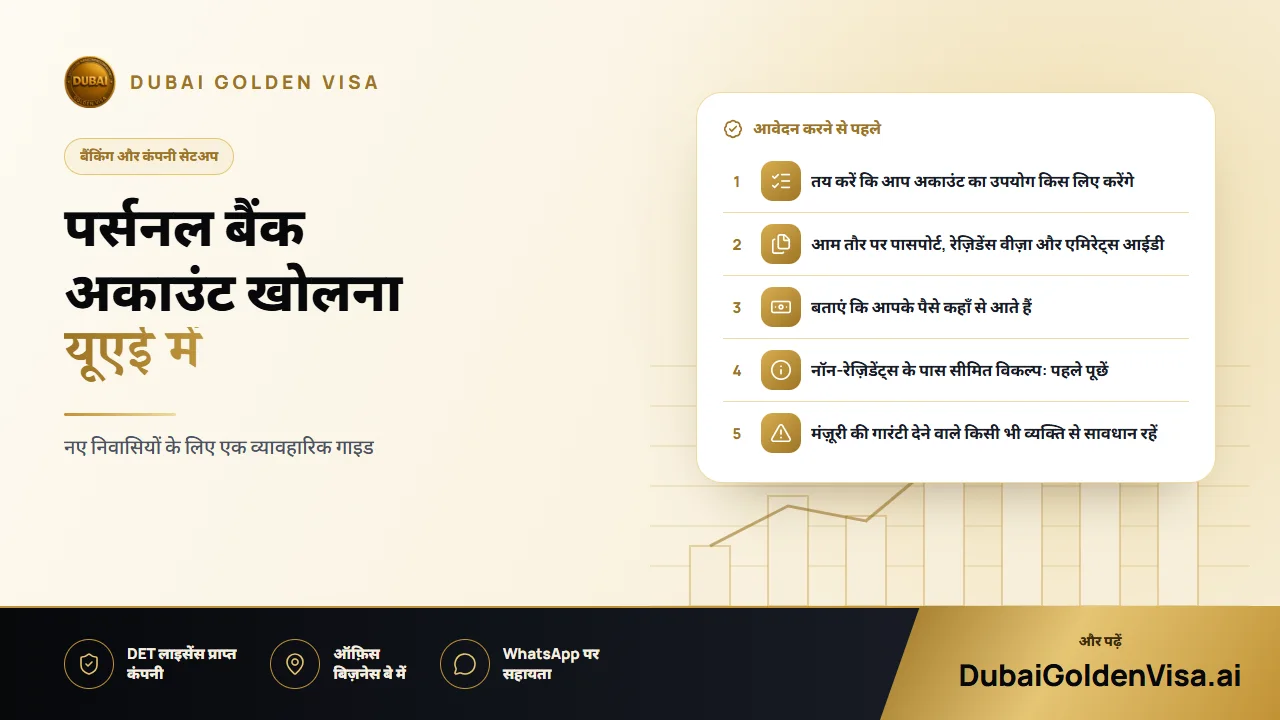
नए आने वालों के लिए बैंक अकाउंट सबसे पहली व्यावहारिक ज़रूरतों में से एक है। नियोक्ता इसमें सैलरी भेजते हैं, मकान मालिक बैंक ट्रांसफ़र की उम्मीद करते हैं और कई उपयोगिता सेवाएँ तथा दुकानें कार्ड या ऐप पेमेंट को प्राथमिकता देती हैं। दुबई या अबू धाबी की किसी भी व्यस्त सड़क पर आपको कई बैंक शाखाएँ दिख जाएंगी, और बिना किसी शाखा वाले केवल ऐप-आधारित बैंक भी मौजूद हैं।
यह गाइड केवल पर्सनल अकाउंट के बारे में है। कंपनी अकाउंट की प्रक्रिया अलग होती है, जिसमें रजिस्ट्रेशन पेपर्स और ओनरशिप रिकॉर्ड की ज़रूरत होती है।
01कौन अकाउंट खोल सकता है
यूएई के नागरिक और कई विदेशी निवासी पर्सनल अकाउंट खोल सकते हैं। बैंकों के लिए ग्राहक की पहचान करना और यह समझना ज़रूरी है कि अकाउंट का उपयोग कैसे किया जाएगा, इसलिए अपनी नौकरी, पते और पैसों के स्रोत से जुड़े सवालों के लिए तैयार रहें। यह सामान्य प्रक्रिया है और सभी पर लागू होती है।
- रेज़िडेंट्स: आम तौर पर पासपोर्ट, रेज़िडेंस वीज़ा और एमिरेट्स आईडी।
- वेतनभोगी कर्मचारी: अक्सर सैलरी सर्टिफिकेट या पेस्लिप, और कुछ सैलरी अकाउंट्स में न्यूनतम वेतन या स्वीकृत नियोक्ता से जुड़े नियम होते हैं।
- स्वरोज़गार वाले लोग और निवेशक: ट्रेड लाइसेंस, कंपनी के दस्तावेज़ या आय दिखाने वाले बैंक स्टेटमेंट्स।
- नॉन-रेज़िडेंट्स: बचत या डिपॉज़िट प्रोडक्ट्स के सीमित विकल्प, जिनके लिए विस्तृत जानकारी मांगी जाती है।
02अकाउंट के प्रकार
- करंट अकाउंट: रोज़मर्रा के खर्चों, कार्ड, ट्रांसफ़र और बिल भुगतान के लिए। चेक बुक जैसी सुविधाएँ बैंक के अनुसार अलग हो सकती हैं।
- सेविंग्स अकाउंट: उन पैसों के लिए जिन्हें आप नियमित रूप से खर्च नहीं करते। यह तुलना करें कि रिटर्न की गणना कैसे की जाती है और क्या पैसे निकालने से इस पर असर पड़ता है।
- सैलरी अकाउंट: मासिक वेतन को ध्यान में रखकर बनाया गया। यदि आप नौकरी बदलते हैं या अपनी सैलरी किसी अन्य बैंक में मंगाते हैं, तो मिलने वाले लाभ बदल सकते हैं।
- इस्लामिक अकाउंट: शरिया सिद्धांतों पर आधारित, जिसमें ब्याज़ के बजाय मुनाफ़े पर आधारित शर्तें होती हैं।
- डिजिटल अकाउंट: जिसे आपके फ़ोन से मैनेज किया जाता है। यह देख लें कि आप कैश कहाँ जमा कर सकते हैं और कस्टमर सपोर्ट से कैसे संपर्क किया जा सकता है।
03ज़रूरी दस्तावेज़
सरकारी बैंकिंग दिशानिर्देश पहचान पत्रों (पासपोर्ट या फ़ैमिली बुक), आपकी एमिरेट्स आईडी और आपके रेज़िडेंस वीज़ा की ओर इशारा करते हैं, और बैंक संबंधित प्रोडक्ट के आधार पर अन्य दस्तावेज़ भी मांग सकते हैं। इन्हें तैयार रखें:
- पासपोर्ट, विवरण वाले पेज की साफ़ कॉपी के साथ
- यूएई रेज़िडेंस वीज़ा
- एमिरेट्स आईडी
- सैलरी सर्टिफिकेट या एम्प्लॉयमेंट लेटर, जहाँ लागू हो
- हाल की पेस्लिप या बैंक स्टेटमेंट
- पते का प्रमाण जैसे किराए का अनुबंध या यूटिलिटी बिल
- स्वरोज़गार वाले लोगों के लिए ट्रेड लाइसेंस और कंपनी के दस्तावेज़
- मांगे जाने पर, फ़ंड्स के स्रोत का प्रमाण
यह जांच लें कि बैंक मूल दस्तावेज़ चाहता है, सामान्य कॉपियाँ या प्रमाणित कॉपियाँ, और आपके स्टेटमेंट्स कितने हाल के होने चाहिए। यदि कोई दस्तावेज़ किसी अन्य भाषा में है, तो अनुवाद शुल्क देने से पहले इसके नियमों की जानकारी ले लें।
04आवेदन के चरण
- 1
उद्देश्य तय करें
क्या आपकी सैलरी इस अकाउंट में आएगी, क्या आप किराए का भुगतान ट्रांसफ़र से करते हैं, या क्या आप विदेश पैसे भेजते हैं? इन जवाबों से आपको सही विकल्प चुनने में मदद मिलेगी।
- 2
शर्तों की तुलना करें
केवल मुख्य ऑफ़र को न देखें, बल्कि शुरुआती डिपॉज़िट, मिनिमम बैलेंस, कार्ड शुल्क, ट्रांसफ़र फ़ीस और अकाउंट बंद करने की शर्तों पर भी ध्यान दें।
- 3
पात्रता जांचें
उम्र और रेज़िडेंसी के नियमों की पुष्टि करें, और यदि आप दो नौकरियों के बीच के समय में हैं, तो पूछें कि क्या सैलरी ट्रांसफ़र अनिवार्य है।
- 4
आवेदन करें
बैंक की अपनी वेबसाइट, ऐप या शाखा का उपयोग करें। ध्यान रखें कि नाम और नंबर आपकी आईडी से मेल खाते हों, और अपलोड की गई प्रत्येक फ़ाइल को खोलकर जांच लें कि वह साफ़ पढ़ी जा रही है।
- 5
पहचान सत्यापन
यह प्रक्रिया ऐप में, UAE PASS के ज़रिए, वीडियो कॉल पर या किसी शाखा में हो सकती है। अपने काम और संभावित डिपॉज़िट्स के बारे में पूछे गए सवालों के साफ़ जवाब दें।
- 6
निर्णय की प्रतीक्षा करें
बैंक आवेदन स्वीकार कर सकता है, कोई सवाल पूछ सकता है या किसी अन्य दस्तावेज़ की मांग कर सकता है। पूरा फ़ॉर्म भरने का मतलब यह नहीं है कि मंज़ूरी मिल ही जाएगी।
- 7
एक्टिवेट करें और विवरण देखें
कार्ड और ऑनलाइन बैंकिंग एक्टिवेट करें, अकाउंट नंबर और IBAN नोट करें, अलर्ट्स चालू करें और खोए हुए कार्ड की रिपोर्ट करने का तरीका समझें।
05अक्सर पूछे जाने वाले सवाल
क्या होममेकर पति/पत्नी अकाउंट खोल सकते हैं? अक्सर हाँ। नौकरी न होना अपने आप में कोई रुकावट नहीं है, हालाँकि बैंक पहचान और रेज़िडेंस दस्तावेज़ मांगेगा और यह पूछ सकता है कि अकाउंट में पैसे कहाँ से आएंगे। यह तय कर लें कि आपको इंडिविजुअल अकाउंट चाहिए या जॉइंट अकाउंट, जिसके हस्ताक्षर से जुड़े अपने नियम होते हैं।
ज़ीरो-बैलेंस अकाउंट क्या होता है? इसका आम तौर पर मतलब है कि किसी न्यूनतम बैलेंस की ज़रूरत नहीं है। इसका यह मतलब नहीं है कि कोई फ़ीस नहीं लगेगी। शुरुआती डिपॉज़िट, मासिक शुल्क, कार्ड और निकासी शुल्क, ट्रांसफ़र की लागत और आप कैश कहाँ जमा कर सकते हैं, इन सब की जांच करें।
क्या बिना सैलरी के अकाउंट खोला जा सकता है? कुछ सेविंग्स और डिजिटल अकाउंट्स के लिए सैलरी ट्रांसफ़र ज़रूरी नहीं होता, लेकिन आपको अपनी पहचान साबित करनी होगी और मांगे जाने पर अपनी आय के बारे में बताना होगा। अपनी स्थिति की सही जानकारी दें। नौकरी का गलत विवरण बाद में बहुत बड़ी परेशानी बन सकता है।
06नॉन-रेज़िडेंट्स, समय-सीमा और रिजेक्शन
यदि आप विदेश में रहते हैं, तो यात्रा करने से पहले बैंक से संपर्क करें और पुष्टि करें कि क्या वे नॉन-रेज़िडेंट ग्राहकों को स्वीकार करते हैं, आपके लिए कौन सा प्रोडक्ट उपलब्ध है और क्या आपका व्यक्तिगत रूप से उपस्थित होना ज़रूरी है। किसी सामान्य लेख के आधार पर अपनी यात्रा की योजना न बनाएं।
समय अलग-अलग हो सकता है। पूरी जानकारी वाले डिजिटल अकाउंट पर तुरंत निर्णय लिया जा सकता है, जबकि अतिरिक्त जांच की आवश्यकता वाले आवेदन में अधिक समय लगता है। सेंट्रल बैंक के मानक पूरे दस्तावेज़ों वाले कुछ कम जोखिम वाले मामलों के लिए three कार्य दिवसों की समय-सीमा बताते हैं, लेकिन यह हर आवेदक के लिए पक्की गारंटी नहीं है।
टिप
आवेदन अस्वीकार होने के कारण
आम कारण हैं ऐसा अकाउंट चुनना जिसके सैलरी या बैलेंस के नियम आप पूरे नहीं कर सकते, धुंधले या अधूरे दस्तावेज़, और फ़ॉर्म तथा आईडी के बीच अलग विवरण होना, जैसे पुराना पता या नाम की अलग स्पेलिंग।
यदि आपको अपने वीज़ा या कंपनी के साथ बैंकिंग शुरू करनी है, तो कौन से दस्तावेज़ तैयार करने हैं और बैंक से क्या पूछना है, इसकी निःशुल्क जानकारी के लिए हमें WhatsApp पर संदेश भेजें।
इस विषय पर सवाल
रेज़िडेंट्स को आम तौर पर एमिरेट्स आईडी के साथ यह दिखाना होता है। नॉन-रेज़िडेंट्स के पास प्रोडक्ट्स के सीमित विकल्प होते हैं और उन्हें सीधे प्रत्येक बैंक से पूछना चाहिए।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।