गोल्डन वीज़ा आपको किसी नियोक्ता या स्थानीय स्पॉन्सर के बिना दस साल की रेज़िडेंसी देता है, इसलिए यह मान लेना आसान है कि सामान्य नियम-शर्तें अब आप पर लागू नहीं होतीं। हेल्थ इंश्योरेंस ही वह बात है जो लोगों को हैरान करती है। अपना खुद का स्पॉन्सर होने से आपको इससे छूट नहीं मिलती, और कोई भी संपत्ति या निवेश इसे नहीं बदल सकता।
इसके पीछे का कारण व्यावहारिक है। यूएई चाहता है कि हर निवासी बिल के संकट के बिना डॉक्टर से मिल सके या अस्पताल में भर्ती हो सके। यह गाइड बताती है कि क्या अपेक्षित है, सामान्यतः भुगतान कौन करता है और ऐसा प्लान कैसे चुनें जो आपके और आपके परिवार के अनुकूल हो।
01यह नियम आपसे क्या अपेक्षा करता है
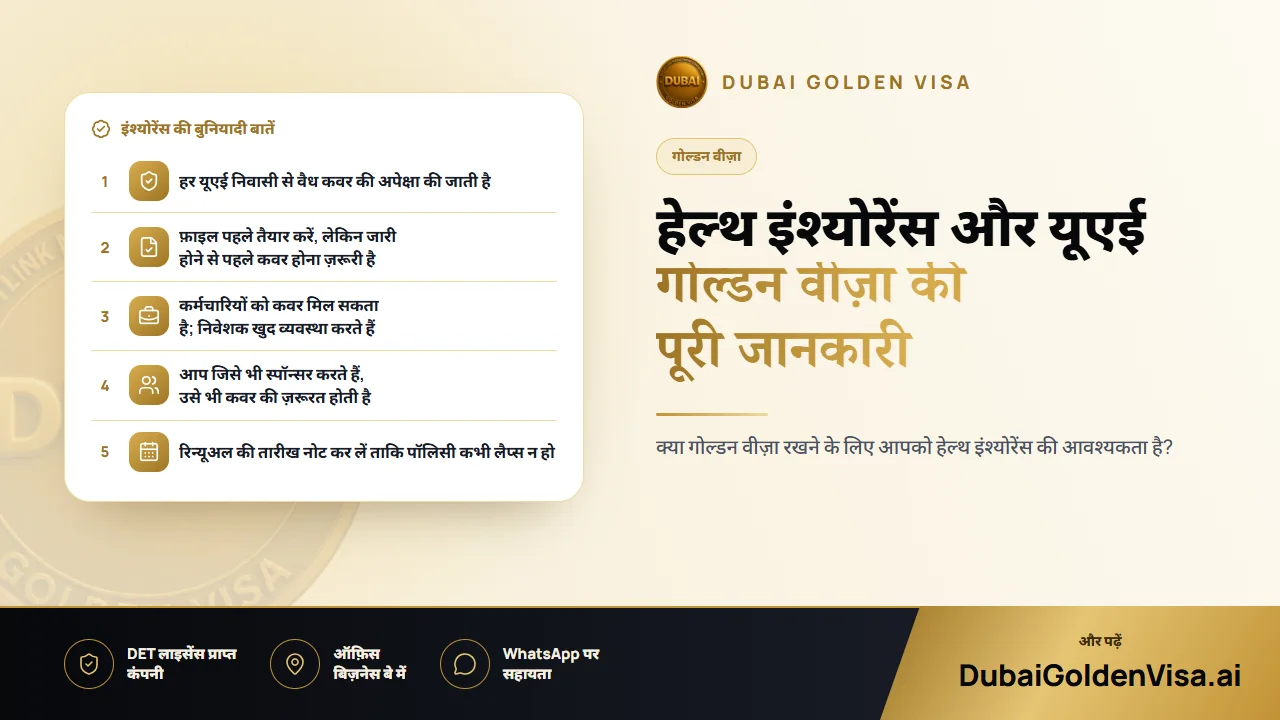
दुबई में, निवासियों के लिए कम से कम एक बुनियादी स्वास्थ्य योजना रखना अनिवार्य है, जिसे अक्सर एसेंशियल बेनिफिट्स प्लान कहा जाता है। अबू धाबी में, कवर आपके वीज़ा प्रोसेस और रिन्यूअल से जुड़ा होता है। अन्य अमीरात अपने स्वयं के संस्करण लागू करते हैं, लेकिन दिशा समान है: यदि आप यहां रहते हैं, तो आपका बीमा होना चाहिए।
यह नियम आपकी रेज़िडेंसी शुरू होने के दिन से लेकर तब तक लागू रहता है जब तक आपके पास यह वीज़ा रहता है। एक गोल्डन वीज़ा धारक जो कवर लैप्स होने देता है, वह उसी स्थिति में होता है जैसा कि मानक वीज़ा पर कोई अन्य व्यक्ति, इसलिए पॉलिसी को एक अलग काम के बजाय वीज़ा के हिस्से के रूप में देखें।
02क्या आप पॉलिसी होने से पहले शुरुआत कर सकते हैं?
अक्सर, हाँ। आपकी पात्रता की समीक्षा करना, आपके प्रॉपर्टी के कागज़ात जुटाना या अपॉइंटमेंट बुक करना जैसे शुरुआती चरण हमेशा इंश्योरेंस सर्टिफिकेट पर निर्भर नहीं करते। लेकिन वीज़ा पूरा होने से पहले, अधिकारियों को यह देखना होता है कि आपके पास कवर है। इसके बिना, फ़ाइल अटक सकती है या वापस भेजी जा सकती है।
हमारी सलाह सीधी है: जब आपके बाकी कागज़ात तैयार हो रहे हों, तभी एक प्लान चुन लें, ताकि पॉलिसी कभी भी आपके इंतज़ार का कारण न बने। यदि आप पहले से ही यूएई में रह रहे हैं, तो सुनिश्चित करें कि आपका नया वीज़ा जारी होने पर आपकी मौजूदा पॉलिसी अभी भी मान्य होगी।
03कवर का भुगतान कौन करता है?
- वेतनभोगी पेशेवर: आपका नियोक्ता एक प्लान प्रदान कर सकता है। ध्यान से पढ़ें कि इसमें क्या शामिल है, क्योंकि कई नियोक्ता केवल कर्मचारी का ही बीमा करते हैं।
- निवेशक और कंपनी मालिक: आप अपनी और अपने परिवार की पॉलिसी की व्यवस्था खुद करते हैं और उसका भुगतान भी खुद करते हैं।
- प्रॉपर्टी मालिक और सेवानिवृत्त लोग: यही बात आप पर भी लागू होती है। कोई नियोक्ता नहीं होने का मतलब कोई ग्रुप प्लान नहीं है, इसलिए आप व्यक्तिगत रूप से खरीदते हैं।
- फ़्रीलांसर और रिमोट वर्कर्स: आप शुरुआत से ही अपने कवर के लिए खुद ज़िम्मेदार हैं।
टिप
अपने आश्रितों की अलग से जांच करें
आपके गोल्डन वीज़ा पर मौजूद कोई भी व्यक्ति, चाहे वह आपका जीवनसाथी और बच्चे हों या आपके माता-पिता या घरेलू स्टाफ़, सभी को अपने वैध कवर की आवश्यकता होती है। यदि आप किसी कंपनी प्लान पर निर्भर हैं, तो यह मान लेने से पहले कि आश्रित शामिल हैं, HR से लिखित में पूछें।
04प्लान का सही स्तर चुनना
कोई भी प्लान जो आपके अमीरात के न्यूनतम नियमों को पूरा करता है, वीज़ा के लिए स्वीकार्य होना चाहिए। क्या यह आपके लिए सही प्लान है, यह एक अलग सवाल है, और यह आपकी उम्र, आपके स्वास्थ्य और आप किसे कवर कर रहे हैं, इस पर निर्भर करता है।
- बेसिक प्लान सीमित स्तर पर परामर्श, अस्पताल में भर्ती और आपात स्थिति को कवर करते हैं। उनकी लागत कम होती है लेकिन सीमाएं सख्त होती हैं।
- कॉम्प्रिहेंसिव प्लान में विशेषज्ञ विज़िट, जांच और व्यापक उपचार शामिल होते हैं, जो अधिकांश परिवारों के लिए उपयुक्त हैं।
- फ़ैमिली प्लान एक ही पॉलिसी के तहत जीवनसाथी और बच्चों को जोड़ते हैं, जिसे प्रबंधित करना और रिन्यू करना आसान हो सकता है।
- उन्नत विकल्पों में डेंटल, मातृत्व या गंभीर बीमारी का कवर शामिल हो सकता है, इसलिए यदि ये आपके लिए मायने रखते हैं तो इनकी तुलना करें।
05अपनी पॉलिसी सक्रिय करना
- 1
प्लान की तुलना करें
सिर्फ़ कीमत ही नहीं, नेटवर्क अस्पताल, सीमाएं, अपवाद और प्रतीक्षा अवधि भी देखें।
- 2
जांचें कि यह आपके अमीरात के न्यूनतम नियमों को पूरा करता है
एक अमीरात के लिए बेची गई पॉलिसी दूसरे के नियमों को पूरा नहीं कर सकती है, इसलिए पुष्टि करें कि आप कहां रहेंगे।
- 3
खरीदें और प्रीमियम का भुगतान करें
पॉलिसी शेड्यूल और बीमाकर्ता का सर्टिफिकेट संभाल कर रखें, क्योंकि आपको अपनी फ़ाइल के लिए इनकी ज़रूरत होगी।
- 4
अपने आवेदन के साथ विवरण प्रदान करें
आपकी इंश्योरेंस जानकारी आपके अन्य दस्तावेज़ों के साथ जमा की जाती है।
- 5
समय पर रिन्यू करें
अधिकांश पॉलिसियां एक वर्ष के लिए चलती हैं। एक महीने पहले का रिमाइंडर सेट करें ताकि कभी कोई अंतर न आए।
06यदि कवर लैप्स हो जाए तो क्या होगा?
कवर में अंतर रिन्यूअल को रोक सकता है, इमिग्रेशन या स्वास्थ्य सेवाओं से संपर्क करते समय मुश्किलें पैदा कर सकता है, और यदि आपको इलाज की आवश्यकता हो तो आपको अपनी जेब से भुगतान करना पड़ सकता है। यह एक ऐसी समस्या है जिससे बचना आसान है। यदि आप कभी बीमाकर्ता बदलते हैं, तो सुनिश्चित करें कि नई पॉलिसी उसी दिन शुरू हो जिस दिन पुरानी समाप्त होती है, और नया सर्टिफिकेट अपने पास रखें।
प्रदाता को किसी भी समय बदलने की अनुमति है, बशर्ते नई पॉलिसी अभी भी उन शर्तों को पूरा करती हो जो यूएई निवासियों से अपेक्षा करता है। आपने पहली बार जिस बीमाकर्ता को चुना था, उसी के साथ बने रहने की कोई बाध्यता नहीं है।
यदि आप सुनिश्चित नहीं हैं कि गोल्डन वीज़ा के लिए आपकी वर्तमान पॉलिसी स्वीकार की जाएगी या नहीं, तो निःशुल्क जांच के लिए हमें WhatsApp पर संदेश भेजें। आवेदन करने से पहले हम आपको स्पष्ट रूप से बताएंगे कि आपके पास क्या है, क्या कमी है और इसे कैसे ठीक किया जाए।
इस विषय पर सवाल
यह पर्याप्त हो सकता है, यदि यह वास्तव में आपको उस स्तर पर कवर करता है जिसकी आपके अमीरात को आवश्यकता है। कई नियोक्ता परिवार के सदस्यों को कवर नहीं करते हैं, इसलिए आपके आश्रितों को एक अलग पॉलिसी की आवश्यकता हो सकती है।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।