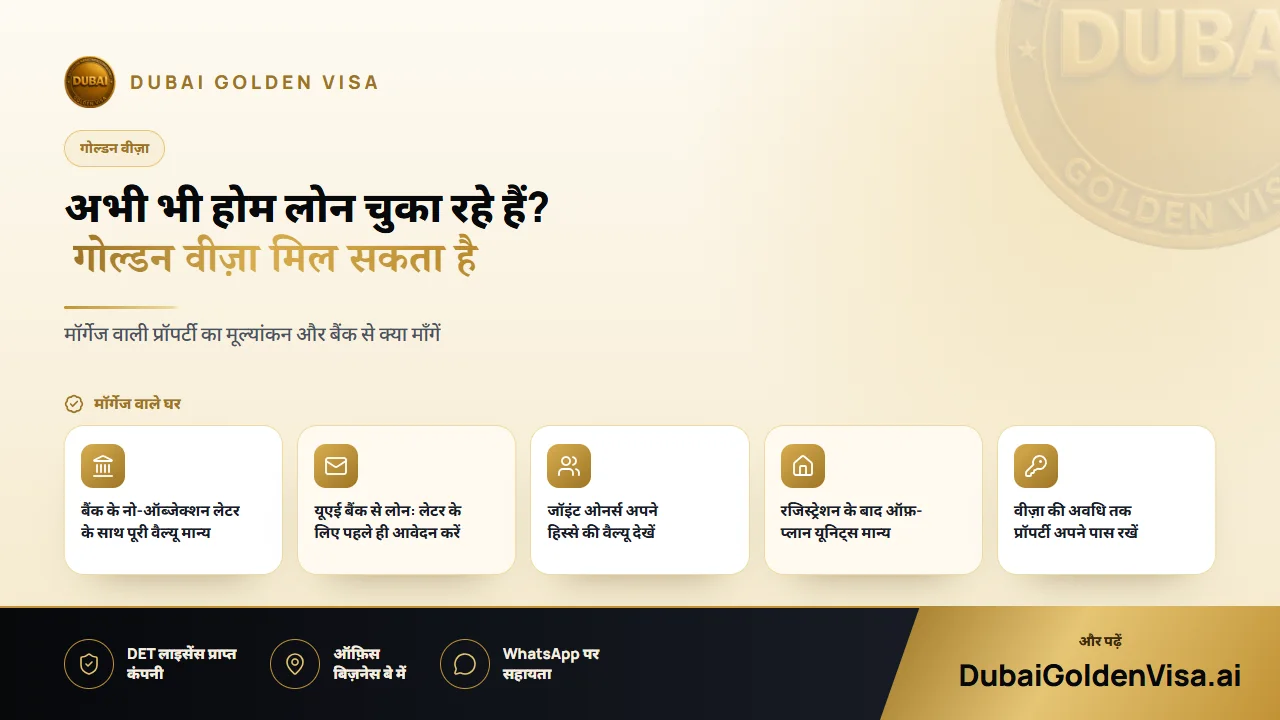
दुबई में कई प्रॉपर्टी मालिक गोल्डन वीज़ा के लिए इसलिए आगे नहीं बढ़ते क्योंकि उन्हें लगता है कि उनके घर का बड़ा हिस्सा अभी भी बैंक के नाम है। यह चिंता स्वाभाविक है, लेकिन आमतौर पर बेवजह होती है। मॉर्गेज वाली प्रॉपर्टी भी दस-वर्षीय रेज़िडेंसी का आधार बन सकती है, और इसमें जो वैल्यू गिनी जाती है वह घर की पूरी कीमत होती है, न कि सिर्फ़ वह हिस्सा जो आप अब तक चुका चुके हैं।
फ़र्क सिर्फ़ कागज़ी कार्रवाई से पड़ता है। अधिकारी यह देखना चाहते हैं कि प्रॉपर्टी के आधार पर रेज़िडेंस वीज़ा जारी किए जाने पर आपके लेंडर को कोई आपत्ति नहीं है। यह लेख समझाता है कि यह प्रक्रिया कैसे काम करती है, यह किसके लिए मुफ़ीद है और लोग कहाँ गलती करते हैं।
01फ़ाइनेंस्ड घर का मूल्यांकन कैसे किया जाता है
प्रॉपर्टी रूट के लिए मुख्य शर्त यह है कि आपकी यूएई प्रॉपर्टी की वैल्यू AED 2 मिलियन या उससे अधिक होनी चाहिए। मॉर्गेज होने से यह नियम नहीं बदलता। आपके घर को उसकी पूरी वैल्यू पर देखा जाता है, और बैंक से जुड़े पहलू को सिर्फ़ एक सपोर्टिंग डॉक्यूमेंट के ज़रिए हल कर लिया जाता है।
वह डॉक्यूमेंट लोन देने वाले बैंक का नो-ऑब्जेक्शन लेटर होता है। यह अधिकारियों को बताता है कि आपके घर को रेज़िडेंसी का आधार बनाए जाने पर लेंडर को कोई आपत्ति नहीं है। आमतौर पर इस लेटर में यह भी दर्ज होता है कि अब तक कितनी रकम चुकाई जा चुकी है और कितनी बाकी है, ताकि अधिकारियों के सामने पूरी स्थिति साफ़ रहे।
लोन यूएई में काम कर रहे किसी बैंक से ही होना चाहिए। आपके गृह देश के लेंडर से लिया गया होम लोन एक अलग मामला है, और यह प्रक्रिया उस तरह के फ़ाइनेंसिंग के हिसाब से नहीं बनाई गई है। अगर आपका लोन विदेश से है, तो शुरुआत करने से पहले हमसे सलाह लें।
टिप
बैंक से सही लेटर की माँग करें
जब आप अपने रिलेशनशिप मैनेजर से संपर्क करें, तो साफ़ बताएँ कि यह लेटर प्रॉपर्टी के आधार पर रेज़िडेंस एप्लिकेशन के लिए चाहिए। ऐसा नो-ऑब्जेक्शन लेटर माँगें जिसमें चुकाई गई रकम और बकाया बैलेंस दोनों दर्ज हों। किसी भी एक आंकड़े का छूटना सबसे आम कारण होता है जिससे मॉर्गेज वाली फ़ाइल सुधार के लिए वापस भेज दी जाती है।
02जॉइंट ओनर्स और शादीशुदा जोड़े
जॉइंट ओनरशिप में मॉर्गेज की तुलना में ज़्यादा बारीकी से सोचने की ज़रूरत होती है। अगर डीड पर आपके साथ आपके जीवनसाथी, भाई-बहन या बिज़नेस पार्टनर का नाम है, तो अकेले आपके अपने हिस्से को तय सीमा तक पहुँचना होगा। एक डीड पर दो नाम होने से आप दोनों मिलकर एक ही AED 2 मिलियन की सीमा को पूरा नहीं कर सकते।
उदाहरण के तौर पर, ऐसे जोड़े को देखें जिन्होंने जॉइंट लोन पर AED 3 मिलियन का घर खरीदा। दोनों में से प्रत्येक के पास आधा हिस्सा है, जिसकी वैल्यू AED 1.5 मिलियन है, इसलिए व्यक्तिगत रूप से कोई भी सीमा पार नहीं करता। इसका व्यावहारिक समाधान अक्सर यह होता है कि ओनरशिप को इस तरह रीस्ट्रक्चर किया जाए ताकि एक जीवनसाथी के पास क्वालिफ़ाइंग शेयर आ जाए, और फिर वह दूसरे को फ़ैमिली मेंबर के रूप में स्पॉन्सर कर दे। वहीं AED 4 मिलियन या उससे अधिक का घर अगर बराबर बंटा हो, तो दोनों ओनर अपने दम पर क्वालिफ़ाई कर सकते हैं।
चूँकि आवेदन करने से पहले ओनरशिप स्ट्रक्चर में बदलाव किया जा सकता है लेकिन बाद में इसे बदलना मुश्किल होता है, इसलिए अगर आप प्रॉपर्टी खरीदने की योजना बना रहे हैं, तो यह हमसे बात करने का सही समय है।
03ऑफ़-प्लान और किश्तों पर की गई खरीदारी
डेवलपर से पेमेंट प्लान पर खरीदा जा रहा घर कोई बैंक मॉर्गेज नहीं है, लेकिन यह भी वीज़ा के लिए काम आ सकता है। अप्रूव्ड डेवलपर की ऑफ़-प्लान यूनिट Oqood के ज़रिए दुबई लैंड डिपार्टमेंट में रजिस्टर होते ही मान्य हो जाती है, भले ही आपने अब तक कितनी भी रकम चुकाई हो। सिर्फ़ साइन किया हुआ सेल्स कॉन्ट्रैक्ट काफ़ी नहीं होता, क्योंकि अधिकारी आधिकारिक रजिस्ट्रेशन पर ही भरोसा करते हैं।
अगर आप एक ऑफ़-प्लान यूनिट और एक तैयार यूनिट को मिलाते हैं, तो उनकी वैल्यू को एक साथ जोड़ा जा सकता है, बशर्ते दोनों आपके नाम पर रजिस्टर्ड हों।
04अगर वैल्यू कम पड़ रही हो तो क्या करें
जब किसी प्रॉपर्टी की वैल्यू AED 2 मिलियन से थोड़ी कम होती है, तो आमतौर पर कुछ व्यावहारिक विकल्प काम आते हैं।
- करंट वैल्यूएशन की माँग करें। अगर आपके खरीदने के बाद बाज़ार में कीमतें बढ़ी हैं, तो दुबई लैंड डिपार्टमेंट का नया वैल्यूएशन आपकी डीड पर दर्ज पुरानी कीमत की जगह ले सकता है।
- दूसरी प्रॉपर्टी जोड़ें। आपके नाम पर रजिस्टर्ड कोई छोटी यूनिट कुल वैल्यू को ज़रूरी सीमा के पार पहुँचा सकती है।
- इस बीच दो-वर्षीय प्रॉपर्टी इन्वेस्टर वीज़ा पर विचार करें। 1 मई 2026 से, किसी तैयार घर के एकमात्र मालिक के लिए न्यूनतम वैल्यू की कोई शर्त नहीं है, जबकि को-ओनर्स के पास AED 400,000 या उससे अधिक का रजिस्टर्ड शेयर होना ज़रूरी है। इससे आप बड़े वीज़ा की तैयारी करते हुए भी रेजिडेंट बने रह सकते हैं।
05प्रक्रिया कैसे काम करती है
- 1
प्रॉपर्टी के दस्तावेज़ जुटाएँ
आपकी टाइटल डीड या Oqood सर्टिफ़िकेट, मॉर्गेज कॉन्ट्रैक्ट और पासपोर्ट।
- 2
बैंक लेटर के लिए अनुरोध करें
यह काम सबसे पहले करें, क्योंकि यही एक ऐसा दस्तावेज़ है जो किसी और के समय पर निर्भर करता है।
- 3
वैल्यू की पुष्टि करें
हम तय सीमा के आधार पर डीड की वैल्यू जाँचते हैं और ज़रूरत पड़ने पर वैल्यूएशन का इंतज़ाम करते हैं।
- 4
आवेदन सबमिट करें
आवेदन तब किए जाते हैं जब आप यूएई के भीतर हों। अगर आप विदेश में हैं, तो एंट्री परमिट के ज़रिए यहाँ आ सकते हैं।
- 5
मेडिकल टेस्ट और एमिरेट्स आईडी
दोनों काम अप्रूवल के बाद होते हैं, और हम इनकी बुकिंग आपके लिए करते हैं।
दस्तावेज़ पूरे होने के बाद, प्रॉपर्टी से जुड़ी फ़ाइलों में आमतौर पर लगभग पाँच से सात वर्किंग दिन लगते हैं। मुख्य आवेदक के लिए सरकारी ख़र्च लगभग AED 9,459 है, और परिवार के प्रत्येक सदस्य के लिए यह लगभग AED 2,710 के साथ एमिरेट्स आईडी के लिए AED 1,180 है, जिसमें वयस्कों के लिए मेडिकल टेस्ट भी शामिल है। ये आंकड़े अनुमानित हैं, इसलिए कोई भी भुगतान करने से पहले हम सटीक रकम की पुष्टि करते हैं।
06वीज़ा जारी होने के बाद
वीज़ा प्रॉपर्टी से जुड़ा होता है, इसलिए इसे बेचने या लेंडर द्वारा अपनी सिक्योरिटी लागू करने पर आपकी रेज़िडेंसी का आधार समाप्त हो सकता है। अगर आप इन दस वर्षों के दौरान रीफ़ाइनेंस करने या प्रॉपर्टी बेचने की योजना बना रहे हैं, तो पहले हमसे बात करें ताकि हम आपके अगले कदम की योजना बना सकें।
अच्छी बात यह है कि गोल्डन वीज़ा धारकों को छह महीने के एब्सेंस नियम से छूट मिलती है, जिससे सामान्य रेज़िडेंस वीज़ा रद्द हो सकते हैं। इसलिए आप लंबी अवधि के लिए विदेश यात्रा करने और वहाँ रहने के लिए स्वतंत्र हैं। आपको अपने लिए और जिन परिजनों को आप स्पॉन्सर करते हैं, उनके लिए मान्य हेल्थ इंश्योरेंस की आवश्यकता होगी।
क्या आप पक्के तौर पर नहीं जानते कि आपका मॉर्गेज वाला घर वीज़ा के योग्य है या नहीं? मुफ़्त जाँच के लिए हमें WhatsApp पर मैसेज करें। अपनी डीड का फ़ोटो और लोन का ब्यौरा भेजें, और हम आपको साफ़-साफ़ बताएंगे कि आपकी स्थिति क्या है।
इस विषय पर सवाल
बिल्कुल नहीं। लेंडर को सिर्फ़ लिखित में यह बताना होता है कि घर के आधार पर रेज़िडेंसी दिए जाने पर उसे कोई आपत्ति नहीं है। वीज़ा मंज़ूर करने का फ़ैसला पूरी तरह सरकार का होता है।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।