गोल्डन वीज़ा पाने के लिए प्रॉपर्टी सबसे लोकप्रिय रास्ता है, लेकिन यह एकमात्र निवेश विकल्प नहीं है। कुछ लोग घर नहीं खरीदना चाहते: हो सकता है उनके पास पहले से ही कहीं और प्रॉपर्टी हो, वे अपने पैसे को किसी रेगुलेटेड खाते में रखना चाहते हों, या फिर वे एक आसान और बिना किसी झंझट वाला विकल्प पसंद करते हों।
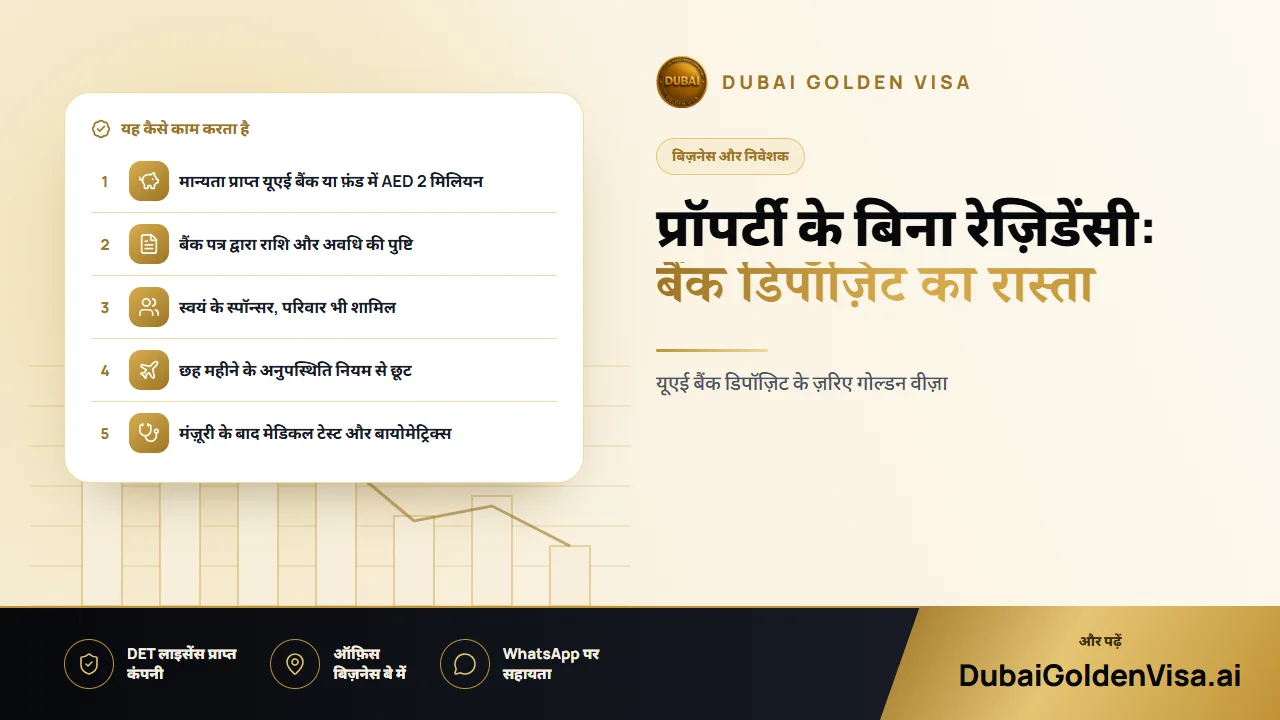
ऐसे लोगों के लिए, यूएई किसी मान्यता प्राप्त बैंक या फ़ंड में रखी गई AED 2 मिलियन की राशि के आधार पर दस-वर्षीय रेज़िडेंसी की अनुमति देता है। जानिए इसमें क्या शामिल है और आमतौर पर आवेदक कहाँ चूक करते हैं।
01यह विकल्प आपको क्या सुविधाएँ देता है
इसका परिणाम भी वही दस-वर्षीय, रिन्यू होने वाली रेज़िडेंसी है जो अन्य निवेश विकल्पों के तहत मिलती है। आप स्वयं अपने स्पॉन्सर होते हैं, इसलिए इसमें किसी एम्प्लॉयर या लोकल पार्टनर की ज़रूरत नहीं होती। आप अपनी इच्छानुसार काम कर सकते हैं, बिज़नेस चला सकते हैं या अपने निवेश के ज़रिए जीवन बिता सकते हैं।
आप अपने जीवनसाथी और बच्चों को भी साथ ला सकते हैं, और माता-पिता तथा घरेलू कर्मचारियों को भी शामिल किया जा सकता है। बेटों के लिए उम्र की कोई सीमा नहीं है और अविवाहित बेटियाँ किसी भी उम्र में पात्र हैं। चूँकि गोल्डन वीज़ा धारकों को छह महीने के अनुपस्थिति नियम से छूट मिलती है, इसलिए विदेश में समय बिताने पर वीज़ा रद्द होने का जोखिम नहीं रहता, जैसा कि सामान्य रेज़िडेंस वीज़ा में होता है।
02ज़रूरी शर्तें
- राशि: न्यूनतम AED 2 मिलियन, जो किसी मान्यता प्राप्त यूएई बैंक या फ़ंड में जमा होनी चाहिए।
- अवधि: आमतौर पर यह राशि एक न्यूनतम अवधि के लिए जमा रहनी चाहिए, जो सामान्यतः दो वर्ष मानी जाती है। इस दौरान यह राशि निकाली या कम नहीं की जानी चाहिए।
- आयु: आवेदन करते समय आपका वयस्क होना आवश्यक है।
- फ़ंड का स्रोत: आपसे यह बताने के लिए कहा जा सकता है कि यह पैसा कहाँ से आया है और यह पूरी तरह वैध है।
- प्रमाण: बैंक का एक पत्र जो राशि, खाते और अवधि की पुष्टि करता हो।
टिप
पहले बैंक से सही सवाल पूछें
हर डिपॉज़िट प्रोडक्ट इसके लिए मान्य नहीं होता, और बैंक अपने पुष्टि पत्र अलग-अलग प्रारूप में लिखते हैं। पैसे ट्रांसफ़र करने से पहले यह ज़रूर पूछें कि क्या वह प्रोडक्ट रेज़िडेंसी के लिए स्वीकार्य है, उसकी अवधि क्या है और क्या बैंक पत्र में इन विवरणों को स्पष्ट रूप से लिख सकता है। गलत प्रोडक्ट चुनने का मतलब पूरी प्रक्रिया फिर से शुरू करना हो सकता है।
03ज़रूरी दस्तावेज़ जिनकी आपको आवश्यकता होगी
- कम से कम छह महीने की वैधता वाला पासपोर्ट और एक हालिया फ़ोटो।
- आपकी एमिरेट्स आईडी और वर्तमान वीज़ा, यदि आप पहले से यूएई में रह रहे हैं।
- बैंक का पुष्टि पत्र जिसमें AED 2 मिलियन और उसकी अवधि का स्पष्ट उल्लेख हो।
- आपकी वित्तीय स्थिति और फ़ंड के स्रोत को दर्शाने वाले बैंक स्टेटमेंट या अन्य प्रमाण।
- हेल्थ इंश्योरेंस, जहाँ यह आपके अमीरात के नियमों के अनुसार लागू होता हो।
- फ़ाइल आगे बढ़ने के बाद किसी मान्यता प्राप्त यूएई केंद्र से प्राप्त मेडिकल फ़िटनेस टेस्ट का परिणाम।
- विवाह और जन्म प्रमाण पत्र, यूएई में उपयोग के लिए अटेस्ट किए हुए, यदि परिवार के सदस्य भी साथ आ रहे हैं।
04प्रक्रिया कैसे आगे बढ़ती है
- 1
पात्रता की पुष्टि करें
पैसे ट्रांसफ़र करने से पहले हम आपकी प्रोफ़ाइल और आपके द्वारा चुने जाने वाले प्रोडक्ट की जाँच करते हैं।
- 2
फ़ंड जमा करें
आप बैंक में खाता या प्रोडक्ट खोलते हैं और पुष्टि पत्र के लिए अनुरोध करते हैं।
- 3
आवेदन जमा करें
जब आप यूएई में होते हैं, तब रेज़िडेंसी आवेदन जमा किया जाता है। यदि आप विदेश में हैं, तो पहले एक एंट्री परमिट के ज़रिए आपको यहाँ लाया जाता है।
- 4
मेडिकल टेस्ट और बायोमेट्रिक्स
फ़ाइल को शुरुआती मंज़ूरी मिलने के बाद आप मेडिकल फ़िटनेस टेस्ट और एमिरेट्स आईडी बायोमेट्रिक्स पूरा करते हैं।
- 5
वीज़ा और एमिरेट्स आईडी जारी होना
आपका दस-वर्षीय वीज़ा और कार्ड जारी कर दिए जाते हैं। यदि आपके पास कोई अन्य वीज़ा है, तो उसे मंज़ूरी मिलने के बाद ही रद्द किया जाता है, ताकि वीज़ा स्टेटस में कोई गैप न आए।
समयसीमा आपके दस्तावेज़ों की स्थिति पर निर्भर करती है। डिपॉज़िट आधारित फ़ाइलें अक्सर कंपनी आधारित फ़ाइलों की तुलना में जल्दी प्रोसेस होती हैं, लेकिन आपके दस्तावेज़ पूरे होने के बाद हम संभावित समयसीमा की पुष्टि करते हैं।
05अनुमानित ख़र्चे
प्रॉपर्टी के अलावा अन्य विकल्पों के लिए मुख्य आवेदक का सरकारी ख़र्च लगभग AED 4,175 होता है। परिवार के प्रत्येक सदस्य के लिए यह लगभग AED 2,710 और एमिरेट्स आईडी के लिए AED 1,180 है, तथा वयस्कों के लिए मेडिकल टेस्ट का ख़र्च लगभग AED 285 होता है। ये आँकड़े अनुमानित हैं, इसलिए आपके परिवार के लिए आज के कुल ख़र्च की सटीक पुष्टि हम WhatsApp पर करते हैं।
याद रखें कि सबसे बड़ी प्रतिबद्धता स्वयं वह मूल पूँजी है। इस बात पर विचार करें कि बैंक उस फ़ंड पर कितना रिटर्न दे रहा है, समय से पहले पैसे निकालने पर क्या पाबंदियाँ हैं और न्यूनतम अवधि समाप्त होने पर आपकी क्या योजना है।
06डिपॉज़िट या प्रॉपर्टी: आपके लिए क्या बेहतर है?
डिपॉज़िट में आपकी पूँजी लिक्विड रहती है और आप प्रॉपर्टी खरीदने के ख़र्चों तथा उसके रखरखाव की झंझटों से बच जाते हैं। दूसरी ओर, प्रॉपर्टी से किराया मिल सकता है, उसका मूल्य बढ़ सकता है और परिवार उसमें रह सकता है। यदि आप यूएई में बसना चाहते हैं और अपना घर चाहते हैं, तो प्रॉपर्टी अधिक स्वाभाविक विकल्प हो सकता है। यदि आप कम से कम झंझट के साथ रेज़िडेंसी चाहते हैं, तो बैंक डिपॉज़िट अधिक आसान हो सकता है। हम आपकी स्थिति के अनुसार दोनों विकल्पों का तुलनात्मक विवरण प्रस्तुत कर सकते हैं।
यदि आप डिपॉज़िट और प्रॉपर्टी या किसी अन्य विकल्प के बीच तुलना कर रहे हैं, तो मुफ़्त मूल्यांकन के लिए हमें WhatsApp पर संदेश भेजें। हम आपके फ़ंड और आपके परिवार की स्थिति की समीक्षा करेंगे और बताएंगे कि आपके लिए कौन सा रास्ता सबसे सही है।
इस विषय पर सवाल
हाँ। आपके जीवनसाथी और बच्चों को शामिल किया जा सकता है, साथ ही माता-पिता और घरेलू कर्मचारियों को भी जोड़ा जा सकता है, और इसमें बेटों के लिए सामान्य उम्र सीमा लागू नहीं होती।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।