यूएई की दस वर्ष की रेज़िडेन्सी चाहने वाले अधिकांश लोगों के बचत खाते में AED 2 मिलियन नहीं पड़े होते हैं। इसलिए यह सवाल अक्सर उठता है: क्या उधार लिए गए पैसे मान्य हो सकते हैं? इसका जवाब कुछ स्थितियों में हां और कुछ में न है, और यह इस बात पर निर्भर करता है कि आप क्या खरीद रहे हैं।
प्रॉपर्टी को डिपॉज़िट या कंपनी निवेश की तुलना में अलग तरह से देखा जाता है। इसके पीछे का कारण समझने से आपको किसी भी दस्तावेज़ पर हस्ताक्षर करने से पहले यह तय करने में मदद मिलेगी कि अपनी खरीदारी के लिए फंड कैसे जुटाएं।
01प्रॉपर्टी अपवाद क्यों है
जब आप कोई घर खरीदते हैं, तो आप Dubai Land Department में अपने नाम पर रजिस्टर्ड एक भौतिक संपत्ति के मालिक होते हैं। बैंक का उस पर अधिकार (चार्ज) हो सकता है, लेकिन टाइटल डीड आपकी होती है। वह संपत्ति स्वयं आपकी रेज़िडेन्सी का आधार बनती है।
डिपॉज़िट, फंड और कंपनी के शेयर इसके विपरीत काम करते हैं: वहां नकद राशि ही निवेश होती है। यदि आप इसे उधार लेते हैं, तो वीज़ा के पीछे आपकी अपनी कोई संपत्ति नहीं होती। उन विकल्पों के लिए, यह अपेक्षित होता है कि फंड आपका अपना हो, और पैसों के स्रोत का दस्तावेज़ीकरण करना पड़ सकता है।
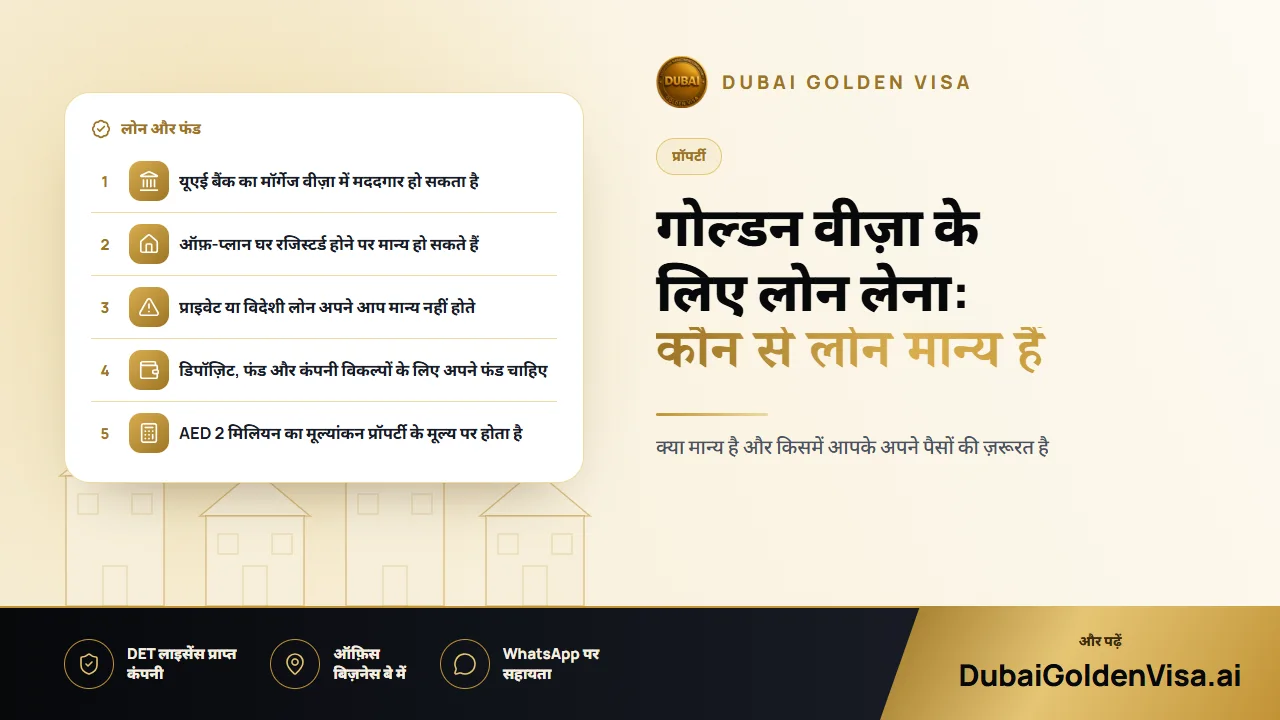
02यूएई के बैंक से मॉर्गेज
उधार लिए गए पैसों का उपयोग करने का यह सबसे आम और सुरक्षित तरीका है। पहले, मॉर्गेज वाले खरीदारों के लिए आवेदन करने से पहले क़ीमत का एक बड़ा हिस्सा चुकाना अनिवार्य होता था, जिससे सामान्य डाउन पेमेंट करने वाले अधिकांश लोग बाहर हो जाते थे। अब यह बदल चुका है: मॉर्गेज पर लिया गया घर अब अपने पूरे मूल्य के आधार पर मान्य हो सकता है, बशर्ते बैंक अनापत्ति पत्र (नो-ऑब्जेक्शन लेटर) जारी कर दे।
इसे आंकड़ों से समझें, मान लीजिए 20 प्रतिशत डाउन पेमेंट और बाक़ी बैंक लोन के साथ AED 2.4 मिलियन में एक फ़्लैट खरीदा गया। प्रॉपर्टी का कुल मूल्य तय सीमा से अधिक है, इसलिए घर योग्य हो सकता है, भले ही बैंक ने इसके अधिकांश हिस्से का भुगतान किया हो। मालिकाना हक, मूल्य और बैंक दस्तावेज़ों की जांच अभी भी की जाती है, इसलिए मंज़ूरी कभी भी अपने आप नहीं मिलती।
03पर्सनल, पारिवारिक और विदेशी लोन
यहाँ खरीदारों को सावधान रहना चाहिए। स्वीकृत तरीका यूएई के बैंक के ज़रिए फ़ाइनेंस कराना है। किसी रिश्तेदार, दोस्त या प्राइवेट लेंडर से उधार लिए गए पैसों को अपने आप मॉर्गेज जैसा नहीं माना जाता है।
यदि आपने किसी दोस्त से AED 2 मिलियन उधार लिए और अपने नाम पर घर खरीदा, तो प्रॉपर्टी की क़ीमत तय सीमा से अधिक हो सकती है, लेकिन आपने इसके लिए पैसे कैसे जुटाए, इस पर सवाल उठाए जा सकते हैं। विदेशी बैंकों के लोन के साथ भी ऐसी ही समस्या आती है। आगे बढ़ने से पहले स्थिति की लिखित पुष्टि ज़रूर प्राप्त कर लें।
04पेमेंट प्लान पर ऑफ़-प्लान
डेवलपर का पेमेंट प्लान किस्तों में भुगतान करने का ही एक अन्य रूप है। ऑफ़-प्लान यूनिट उस दिन से मान्य हो सकती है जिस दिन आपका Oqood रजिस्टर्ड होता है, भले ही आपने अब तक कितना भी भुगतान किया हो, इसलिए आपको हैंडओवर का इंतज़ार करने की आवश्यकता नहीं है। दो शर्तें पूरी होनी चाहिए:
- डेवलपर स्वीकृत हो और यूनिट लैंड डिपार्टमेंट में रजिस्टर्ड हो।
- कॉन्ट्रैक्ट का मूल्य और आपका मालिकाना हक दस्तावेज़ों द्वारा प्रमाणित हो सके।
अनregistered ऑफ़-प्लान यूनिट आवेदन अस्वीकार होने के सबसे आम कारणों में से एक है, इसलिए बड़ी किस्तों का भुगतान करने से पहले रजिस्ट्रेशन की जांच कर लें।
05यदि आपकी प्रॉपर्टी पर पहले से मॉर्गेज है
आप तब भी आवेदन कर सकते हैं। बैंक के पत्र में खरीद मूल्य, आपके द्वारा चुकाई गई राशि, बाक़ी बकाया राशि और यह उल्लेख होना चाहिए कि बैंक को उस प्रॉपर्टी के आधार पर रेज़िडेन्स आवेदन पर कोई आपत्ति नहीं है। बैंकों को इसे जारी करने में कुछ कार्यदिवस लग सकते हैं, इसलिए इसके लिए पहले ही अनुरोध कर दें।
06ध्यान रखने योग्य नियम
- AED 2 मिलियन की शर्त प्रॉपर्टी के मान्यता प्राप्त मूल्य पर आधारित होती है, और एक नया मूल्यांकन पुराने, कम डीड मूल्य का स्थान ले सकता है।
- ट्रांसफ़र फ़ीस क़ीमत का 4 प्रतिशत होती है और इसे AED 2 मिलियन में नहीं गिना जाता है।
- प्रॉपर्टी ऐसे क्षेत्र में आपके नाम पर होनी चाहिए जहाँ विदेशी संपत्ति खरीद सकते हैं।
- दो या दो से अधिक संपत्तियों को जोड़ा जा सकता है यदि प्रत्येक के पास उचित दस्तावेज़ हों।
- डिपॉज़िट, फंड और कंपनी-कैपिटल वाले विकल्पों के लिए आपके अपने फंड की आवश्यकता होती है।
- वीज़ा दस वर्ष के लिए मान्य होता है और जब तक आप शर्तें पूरी करते हैं, इसे रिन्यू कराया जा सकता है।
टिप
बिल्कुल AED 2 मिलियन पर खरीदारी न करें
यदि मान्यता प्राप्त मूल्य सीमा से थोड़ा भी कम रह जाता है, तो आवेदन ख़ारिज हो सकता है, भले ही आपने कितना भी भुगतान किया हो। ऐसी प्रॉपर्टी चुनें जो तय सीमा से काफ़ी ऊपर हो या पहले उसके मूल्य की पुष्टि कर लें।
07प्रक्रिया के सही चरण
- 1
मॉर्गेज की प्री-अप्रूवल प्राप्त करें
यूएई-लाइसेंस प्राप्त बैंक से बात करें ताकि आपको अपना बजट पता चल सके।
- 2
पात्र प्रॉपर्टी चुनें
ऐसा घर चुनें जहाँ विदेशी मालिक खरीद सकते हों, और जिसका मूल्य तय सीमा से थोड़ा अधिक हो।
- 3
खरीदारी रजिस्टर कराएं
सुनिश्चित करें कि टाइटल डीड या Oqood आपके नाम पर रजिस्टर्ड हो।
- 4
बैंक पत्र का अनुरोध करें
अनापत्ति (नो-ऑब्जेक्शन) और बकाया राशि के पत्र के लिए समय रहते अनुरोध करें।
- 5
मूल्य की पुष्टि करें
यदि डीड में कम राशि दिखती है, तो नया वैल्यूएशन प्राप्त करें।
- 6
आवेदन जमा करें
इसे पासपोर्ट, फ़ोटो, हेल्थ इंश्योरेंस और प्रॉपर्टी के दस्तावेज़ों के साथ सबमिट करें।
08गलतियां जिनसे समय बर्बाद होता है
- बैंक पत्र तैयार होने से पहले आवेदन करना।
- जांच किए बिना प्राइवेट या विदेशी लोन पर निर्भर रहना।
- ऐसे पुराने गाइड का उपयोग करना जिसमें पहले के भुगतान नियम दिए गए हों।
- ऐसा लोन लेना जो आपके बजट पर भारी पड़े।
इनमें से अंतिम बिंदु पर दोबारा विचार करने की आवश्यकता है। मॉर्गेज आपके घर पर सुरक्षित (सिक्योर्ड) होता है, इसलिए यदि रीपेमेंट रुक जाती है तो बैंक प्रॉपर्टी पर कार्रवाई कर सकता है, और इसके साथ ही आपका वीज़ा का आधार भी समाप्त हो जाता है।
क्या आप खरीदारी के लिए फ़ाइनेंस कराने की योजना बना रहे हैं? आगे बढ़ने से पहले अपनी प्रॉपर्टी, लोन के ढांचे और दस्तावेज़ों की निःशुल्क जांच के लिए हमें WhatsApp पर संदेश भेजें।
इस विषय पर सवाल
हाँ, यदि प्रॉपर्टी की क़ीमत AED 2 मिलियन या उससे अधिक है और आपका यूएई बैंक अनापत्ति पत्र (नो-ऑब्जेक्शन लेटर) प्रदान करता है।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।