कई निवासी वर्षों तक किराया देते रहते हैं और सोचते हैं कि घर ख़रीदना कब सही रहेगा। दुबई का फ़र्स्ट-टाइम बायर प्रोग्राम ठीक इसी ज़रूरत के लिए तैयार किया गया था। इसकी घोषणा 2025 में DLD द्वारा अमीरात के पर्यटन और अर्थव्यवस्था प्राधिकरण के साथ मिलकर की गई थी, और यह अमीराती नागरिकों तथा प्रवासियों दोनों के लिए उपलब्ध है।
योजना बनाने से पहले यह समझना ज़रूरी है कि यह प्रोग्राम वास्तव में क्या है। यह कोई अनुदान या सब्सिडी नहीं है। यह एक सत्यापित स्टेटस है जो आपको भागीदार डेवलपर्स और बैंकों से विशेष ऑफ़र दिलाता है।
01यह कैसे काम करता है
वेरिफ़िकेशन पूरा होने के बाद, भूमि विभाग आपको एक QR कोड भेजता है। आप इसे भागीदार डेवलपर्स और बैंकों को दिखाते हैं, जिसके बाद वे आपको फ़र्स्ट-टाइम बायर से जुड़ी शर्तें और ऑफ़र दे सकते हैं। यह कोड किसी ख़रीद या लोन को मंज़ूरी नहीं देता। यह केवल ऑफ़र पाने का रास्ता खोलता है, और अंतिम निर्णय प्रत्येक कंपनी का अपना ही होता है।
02कौन आवेदन कर सकता है
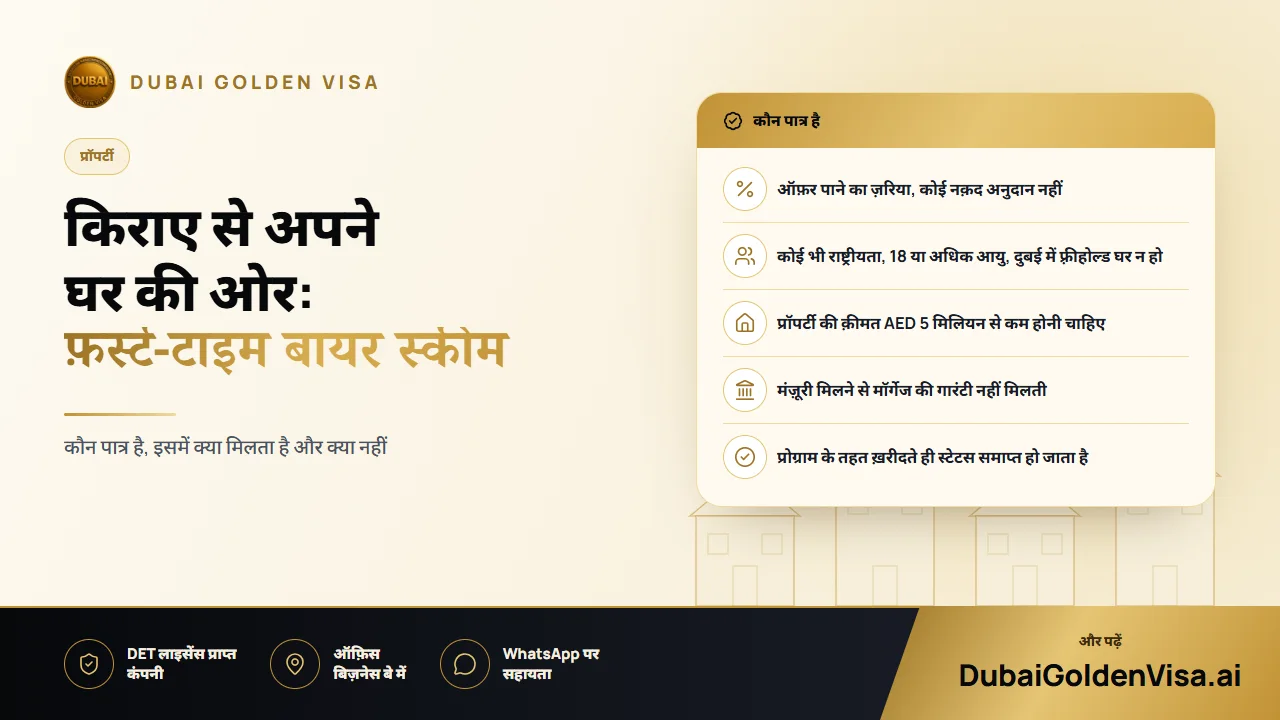
- आपका यूएई निवासी होना अनिवार्य है, राष्ट्रीयता कोई भी हो सकती है।
- आपकी आयु कम से कम 18 वर्ष होनी चाहिए।
- वर्तमान में दुबई में आपके नाम पर कोई फ़्रीहोल्ड आवासीय प्रॉपर्टी नहीं होनी चाहिए।
- जिस घर को आप ख़रीदने की योजना बना रहे हैं, उसकी क़ीमत AED 5 मिलियन से कम होनी चाहिए।
कुछ बातों का ध्यान रखना बहुत ज़रूरी है। विदेश से ख़रीदने वाले ग़ैर-निवासी इस प्रोग्राम का लाभ नहीं ले सकते, हालाँकि वे सामान्य शर्तों पर फ़्रीहोल्ड प्रॉपर्टी ख़रीद सकते हैं। किसी ऐसे व्यक्ति के साथ मिलकर संयुक्त ख़रीद (जॉइंट परचेज़) की अनुमति नहीं है जो पात्र न हो, यानी दोनों ख़रीदारों का योग्य होना ज़रूरी है। इसके अलावा, पात्र होने का मतलब मॉर्गेज मिलने की गारंटी नहीं है, क्योंकि बैंक आपकी आय और क्रेडिट स्कोर की सामान्य रूप से समीक्षा करते हैं।
03आपको क्या लाभ मिल सकते हैं
इसके लाभ तीन स्तरों पर मिलते हैं: स्वयं प्रोग्राम से, डेवलपर्स से और बैंकों से। ये अलग-अलग पार्टनर के अनुसार भिन्न हो सकते हैं, इसलिए अपनी पसंद की प्रॉपर्टी पर लागू होने वाले लाभों के बारे में विस्तार से पूछें।
- चुनिंदा नए प्रोजेक्ट्स में शुरुआती एक्सेस, जिससे मनपसंद फ़्लोर और व्यू चुनने का बेहतर मौक़ा मिलता है
- कुछ डेवलपर्स से विशेष क़ीमतें, मुख्य रूप से ऑफ़-प्लान अपार्टमेंट्स पर
- निर्माण कार्य या ख़रीद के चरणों से जुड़े आसान पेमेंट प्लान
- पार्टनर बैंकों से बेहतर मॉर्गेज ऑफ़र, जैसे कि कम फ़ीस या तेज़ मंज़ूरी
- कुछ कार्ड्स के ज़रिए रजिस्ट्रेशन के ख़र्चों को किस्तों में चुकाने के विकल्प
एक उपयोगी सलाह यह है कि एक ही यूनिट के लिए दो कोटेशन माँगें—एक सामान्य क़ीमत पर और दूसरा फ़र्स्ट-टाइम बायर की क़ीमत पर, फिर दोनों की तुलना पास के समान घरों से करें। यह भी देख लें कि यदि कोई किस्त छूट जाए तो क्या नियम लागू होंगे।
04ऑफ़-प्लान या रेडी प्रॉपर्टी?
यदि आप हैंडओवर के लिए इंतज़ार कर सकते हैं और कम शुरुआती क़ीमत तथा लचीला प्लान चाहते हैं, तो ऑफ़-प्लान आपके लिए उपयुक्त है। डेवलपर्स के अधिकांश ऑफ़र इसी में मिलते हैं। वहीं यदि आप तुरंत शिफ़्ट होना चाहते हैं और किराया बंद करना चाहते हैं, तो रेडी होम बेहतर रहेगा, जहाँ पार्टनर बैंकों के मॉर्गेज ऑफ़र सबसे काम आते हैं। दोनों में से कोई भी विकल्प अपने आप में बेहतर या बुरा नहीं है; यह आपके बजट और समय-सीमा पर निर्भर करता है।
05रजिस्ट्रेशन कैसे करें
- 1
आधिकारिक प्लेटफ़ॉर्म खोलें
भूमि विभाग की वेबसाइट या उसके ऐप का उपयोग करें।
- 2
अपनी पहचान सत्यापित करें
अपनी एमिरेट्स आईडी या UAE Pass से साइन इन करें और सटीक व्यक्तिगत व निवास विवरण दर्ज करें।
- 3
अपना QR कोड प्राप्त करें
यदि आप पात्र हैं, तो कोड ईमेल द्वारा भेज दिया जाएगा। यदि नहीं, तो आपको कारण बताया जाएगा और स्थिति बदलने पर आप दोबारा प्रयास कर सकते हैं।
- 4
डेवलपर्स की तुलना करें
क़ीमतों, पेमेंट प्लान, लोकेशन और हैंडओवर की तारीख़ों की जाँच करें। हर प्रोजेक्ट इसमें शामिल नहीं होता।
- 5
बैंकों से बात करें
ब्याज दरों, फ़ीस, डाउन पेमेंट और भुगतान की शर्तों के बारे में जानकारी लें। मॉर्गेज लेना अनिवार्य नहीं है।
- 6
प्रक्रिया पूरी करें और रजिस्टर कराएँ
दस्तावेज़ों पर हस्ताक्षर करें, भुगतान करें और भूमि विभाग में ख़रीद को रजिस्टर कराएँ।
अपना पासपोर्ट, एमिरेट्स आईडी, रेज़िडेंस वीज़ा और आय का प्रमाण तैयार रखें, साथ ही यदि आप लोन लेने की योजना बना रहे हैं तो हाल के बैंक स्टेटमेंट भी साथ रखें।
06बजट में शामिल किए जाने वाले ख़र्चे
यह प्रोग्राम घर ख़रीदने की प्रक्रिया को आसान बनाता है, मुफ़्त नहीं। भूमि विभाग की ट्रांसफ़र फ़ीस कुल क़ीमत की 4% होती है, जो आम तौर पर ख़रीदार द्वारा दी जाती है, साथ ही रजिस्ट्रेशन और ट्रस्टी फ़ीस भी लगती है। इसके अलावा डाउन पेमेंट, मॉर्गेज प्रोसेसिंग व वैल्युएशन के ख़र्चे, वार्षिक सर्विस चार्ज, और घर शिफ़्ट करने तथा फ़र्निशिंग के ख़र्चों को भी जोड़ लें। हस्ताक्षर करने से पहले हर डेवलपर और बैंक से ख़र्चों का लिखित विवरण ज़रूर लें।
07आम भ्रांतियाँ
- यह केवल ऑफ़-प्लान घरों के लिए है। ऐसा नहीं है; रेडी-होम ख़रीदार भी पार्टनर बैंकों के ज़रिए इसका लाभ ले सकते हैं।
- इसके लिए मॉर्गेज लेना ज़रूरी है। कैश देकर ख़रीदने वाले भी इसमें रजिस्टर कर सकते हैं।
- QR कोड मिलने का मतलब है कि ख़रीद को मंज़ूरी मिल गई। ऐसा नहीं है; अंतिम फ़ैसला डेवलपर्स और बैंक ही करते हैं।
- आप इसका दोबारा उपयोग कर सकते हैं। जी नहीं। इस प्रोग्राम के तहत एक बार घर ख़रीदने के बाद, आपका फ़र्स्ट-टाइम स्टेटस हमेशा के लिए समाप्त हो जाता है।
08क्या आपके पहले घर से गोल्डन वीज़ा मिल सकता है?
अपने आप नहीं। इस प्रोग्राम और गोल्डन वीज़ा के नियम अलग-अलग हैं। दस वर्ष के वीज़ा के लिए प्रॉपर्टी रूट में आम तौर पर कम से कम AED 2 मिलियन का क्वालिफ़ाइंग मूल्य होना चाहिए, और इस प्रोग्राम की अधिकतम सीमा AED 5 मिलियन है, इसलिए कुछ प्रॉपर्टीज़ दोनों उद्देश्यों के लिए सही बैठ सकती हैं। यदि लंबी अवधि का रेज़िडेंस आपके लिए महत्वपूर्ण है, तो कोई भी प्रतिबद्धता करने से पहले हमसे वीज़ा नियमों के अनुसार प्रॉपर्टी की जाँच करवा लें।
अपनी पहली प्रॉपर्टी ख़रीदने की योजना बना रहे हैं? प्रॉपर्टी के नियमों और क्या यह घर गोल्डन वीज़ा के लिए भी पात्र हो सकता है, इस पर मुफ़्त चर्चा के लिए हमें WhatsApp पर संदेश भेजें।
इस विषय पर सवाल
हाँ। शर्तें पूरी करने पर किसी भी राष्ट्रीयता के यूएई निवासी आवेदन कर सकते हैं।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।