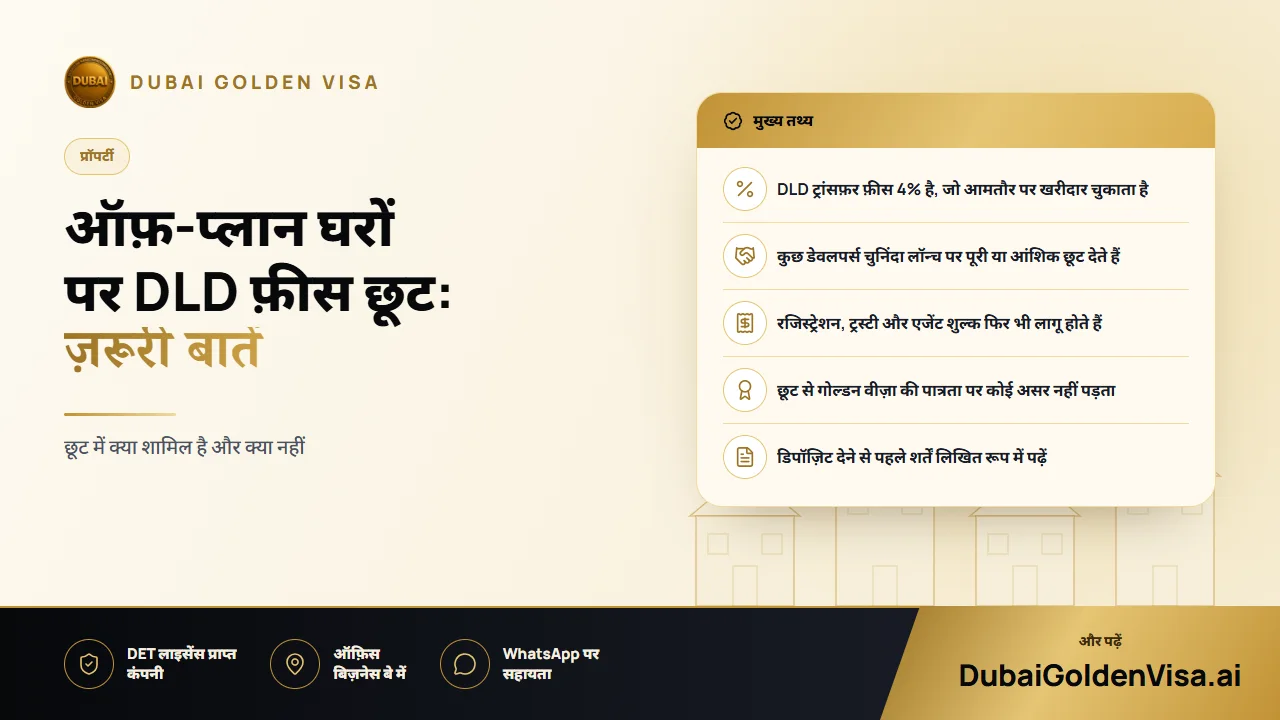
जब लोग दुबई में घर खरीदने का बजट बनाते हैं, तो ब्रोशर पर लिखी कीमत कुल लगने वाली रकम का सिर्फ़ एक हिस्सा होती है। सबसे बड़ा अतिरिक्त खर्च Dubai Land Department ट्रांसफ़र फ़ीस है, जो खरीद मूल्य की 4% तय है। AED 2 मिलियन के अपार्टमेंट पर, किसी अन्य शुल्क को जोड़ने से पहले ही यह AED 80,000 बनता है।
डेवलपर्स नए लॉन्च की तरफ खरीदारों को आकर्षित करने के लिए कभी-कभी इस लागत को खुद उठा लेते हैं। यह एक वास्तविक बचत हो सकती है, लेकिन तभी जब आप यह ठीक से समझें कि असल में क्या ऑफ़र किया जा रहा है। यह गाइड बताती है कि यह फ़ीस कैसे काम करती है, छूट में क्या शामिल होता है और क्या नहीं, और किसी प्रमोशन के चक्कर में प्रॉपर्टी खरीदना ही एकमात्र कारण क्यों नहीं होना चाहिए।
01DLD फ़ीस कैसे काम करती है
यह फ़ीस आपके सेल कॉन्ट्रैक्ट में दर्ज कीमत पर तय की जाती है और आमतौर पर खरीदार द्वारा चुकाई जाती है। इसका भुगतान तब करना होता है जब मालिकाना हक रजिस्टर होता है, या फिर किसी ऑफ़-प्लान यूनिट के लिए, जब बिक्री को Oqood सिस्टम में दर्ज किया जाता है जो निर्माणाधीन घरों का रिकॉर्ड रखता है।
इस 4% के अलावा, कुछ अन्य छोटे खर्चों की भी उम्मीद रखें: रजिस्ट्रेशन या टाइटल डीड शुल्क, ट्रस्टी ऑफ़िस फ़ीस और, यदि कोई एजेंट शामिल था, तो लगभग 2% कमीशन प्लस VAT। यदि आप लोन ले रहे हैं, तो बैंक अरेंजमेंट और वैल्यूएशन शुल्क भी होते हैं। एक समझदारी भरा बजट सिर्फ़ 4% पर रुकने के बजाय शुरुआत में ही इन सभी खर्चों को जोड़कर चलता है।
- DLD ट्रांसफ़र फ़ीस: कीमत की 4%
- रजिस्ट्रेशन और ट्रस्टी फ़ीस: एक मामूली निश्चित राशि जो लेन-देन के हिसाब से बदलती है
- एजेंट कमीशन: जहां एजेंट शामिल हो, आमतौर पर लगभग 2% प्लस VAT
- मॉर्गेज खर्च: वैल्यूएशन और अरेंजमेंट फ़ीस यदि आप लोन के ज़रिए खरीद रहे हैं
02डेवलपर छूट वास्तव में क्या कवर करती है
छूट का मतलब है कि डेवलपर आपकी ओर से DLD फ़ीस का पूरा या कुछ हिस्सा चुकाता है। कुछ आधा ऑफ़र करते हैं, तो कुछ पूरी रकम। ये ऑफ़र आम तौर पर किसी खास प्रोजेक्ट, चुनिंदा यूनिट्स और सीमित समय के लिए होते हैं, और ये आमतौर पर तभी लागू होते हैं जब आप किसी पुराने मालिक के बजाय सीधे डेवलपर से खरीदते हैं।
छूट को अपने कुल खर्चों में से किसी एक हिस्से पर मिलने वाला डिस्काउंट समझें, पूरी तरह मुफ़्त खरीद नहीं। रजिस्ट्रेशन शुल्क, ट्रस्टी फ़ीस और एजेंट कमीशन सामान्यतः आपको ही देने होते हैं। साथ ही, जो डेवलपर फ़ीस में उदारता दिखा रहा है, ज़रूरी नहीं कि वह कीमत में भी रियायत दे, इसलिए सिर्फ़ हेडलाइन ऑफ़र देखने के बजाय दो प्रोजेक्ट्स की कुल लागत की तुलना करें।
टिप
यूनिट बुक करने से पहले पूछे जाने वाले सवाल
क्या छूट पूरी है या आंशिक? क्या यह सेल कॉन्ट्रैक्ट में लिखित है या केवल ब्रोशर में? अभी भी कौन-से अन्य शुल्क देय हैं? यदि पेमेंट प्लान में देरी होती है तो छूट का क्या होगा? इनके जवाब लिखित रूप में मांगें, क्योंकि बाद में मौखिक वादों को लागू कराना मुश्किल होता है।
03कैश, मॉर्गेज और फ़ीस
मॉर्गेज का उपयोग करने वाले खरीदारों को पता होना चाहिए कि यूएई के बैंकों पर लैंड डिपार्टमेंट फ़ीस को फ़ाइनेंस करने पर पाबंदी लगा दी गई है, इसलिए यह रकम आमतौर पर आपके खुद के कैश से आनी चाहिए। हमारी जानकारी के अनुसार यह नियम 2025 में कड़ा किया गया था, और यही कारण है कि छूट मिलने से मॉर्गेज खरीदारों के लिए शुरुआती लागत कम हो सकती है। आपका बैंक पुष्टि करेगा कि वह किस चीज़ के लिए लोन देगा और किसके लिए नहीं।
04गोल्डन वीज़ा का पहलू
यदि आप रेज़िडेंसी को ध्यान में रखकर खरीद रहे हैं, तो फ़ीस का सवाल और वीज़ा का सवाल दोनों अलग-अलग हैं। AED 2 मिलियन या उससे अधिक मूल्य की प्रॉपर्टी दस-वर्षीय गोल्डन वीज़ा के लिए योग्य हो सकती है, और अप्रूव्ड डेवलपर्स के ऑफ़-प्लान घर Oqood के साथ मान्य हो सकते हैं, भले ही आपने अब तक कितना भी भुगतान किया हो। डेवलपर ने फ़ीस माफ़ की है या नहीं, इससे पात्रता पर कोई असर नहीं पड़ता, क्योंकि मुख्य पैमाना प्रॉपर्टी का मूल्य है।
जो बात वास्तव में मायने रखती है, वह है रजिस्ट्रेशन। बिक्री लैंड डिपार्टमेंट में ठीक से दर्ज होनी चाहिए, और किसी भी मॉर्गेज के लिए बैंक का नो-ऑब्जेक्शन लेटर ज़रूरी होता है। जिस छूट के दस्तावेज़ ठीक से तैयार नहीं होते, वह बाद में इमिग्रेशन में जमा किए जाने वाले कागज़ात में अड़चन पैदा कर सकती है, इसलिए हर रसीद और कॉन्ट्रैक्ट पेज को संभाल कर रखें।
05खरीदारी का सही समय तय करना
कोई भी यह दावा नहीं कर सकता कि यही महीना खरीदने के लिए बिल्कुल सही है। कीमतें, उपलब्धता और प्रमोशन्स बदलते रहते हैं, और गलत लोकेशन, डेवलपर या पेमेंट प्लान चुनने के नुकसान के आगे कुछ प्रतिशत की फ़ीस बचत बहुत छोटी होती है। फैसला लेने का बेहतर तरीका यह है कि आप अपना बजट तय करें, प्रोजेक्ट्स को उनकी खूबियों के आधार पर शॉर्टलिस्ट करें, और फिर देखें कि उनमें से किस पर ऐसी छूट मिल रही है जिसकी आप पुष्टि कर सकते हैं।
- 1
अपना कुल बजट तय करें
इसमें DLD फ़ीस, रजिस्ट्रेशन, ट्रस्टी खर्च, कमीशन और बैंक शुल्क शामिल करें।
- 2
डेवलपर की जांच करें
पुष्टि करें कि यह लैंड डिपार्टमेंट द्वारा अप्रूव्ड है और प्रोजेक्ट का एक रेगुलेटेड एस्क्रो अकाउंट है।
- 3
छूट की शर्तें पढ़ें
सटीक नियम, इसकी अंतिम तारीख और भुगतान के समय से जुड़ी किसी भी शर्त की जानकारी लें।
- 4
अपनी रेज़िडेंसी की योजना बनाएं
यदि लक्ष्य गोल्डन वीज़ा है, तो पुष्टि करें कि यूनिट का मूल्य और रजिस्ट्रेशन AED 2 मिलियन की शर्त को पूरा करते हैं।
क्या आप प्रॉपर्टी खरीदने की सोच रहे हैं और जानना चाहते हैं कि क्या यह वीज़ा के लिए योग्य होगी? डिपॉज़िट देने से पहले मुफ़्त जांच के लिए हमें WhatsApp पर मैसेज करें। हम आपके साथ आंकड़ों की समीक्षा करेंगे और आपको साफ़-साफ़ बताएंगे कि इस खरीद से आपको क्या लाभ मिलेगा और क्या नहीं।
इस विषय पर सवाल
आमतौर पर 4% का भुगतान खरीदार करता है, हालांकि आपसी सहमति से इसे बांटने की बातचीत की जा सकती है और कॉन्ट्रैक्ट में लिखा जा सकता है।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।