कई ख़रीदार फ़ैसला लेने से पहले एक ही सवाल पूछते हैं: क्या ख़राब क्रेडिट स्कोर की वजह से मुझे गोल्डन वीज़ा मिलने में रुकावट आएगी? यह चिंता आमतौर पर दो बहुत अलग प्रक्रियाओं को एक समझने से पैदा होती है, जिनमें से एक बैंक द्वारा और दूसरी इमिग्रेशन अधिकारियों द्वारा चलाई जाती है।
संक्षेप में कहें तो, वीज़ा प्रक्रिया में आपका क्रेडिट स्कोर नहीं देखा जाता। लेकिन पूरी बात समझना ज़रूरी है, क्योंकि आपका क्रेडिट यह तय कर सकता है कि आप प्रॉपर्टी कैसे ख़रीदते हैं, और ख़रीदने का तरीक़ा आपके काग़ज़ात को प्रभावित कर सकता है।
01इमिग्रेशन असल में क्या जांचता है
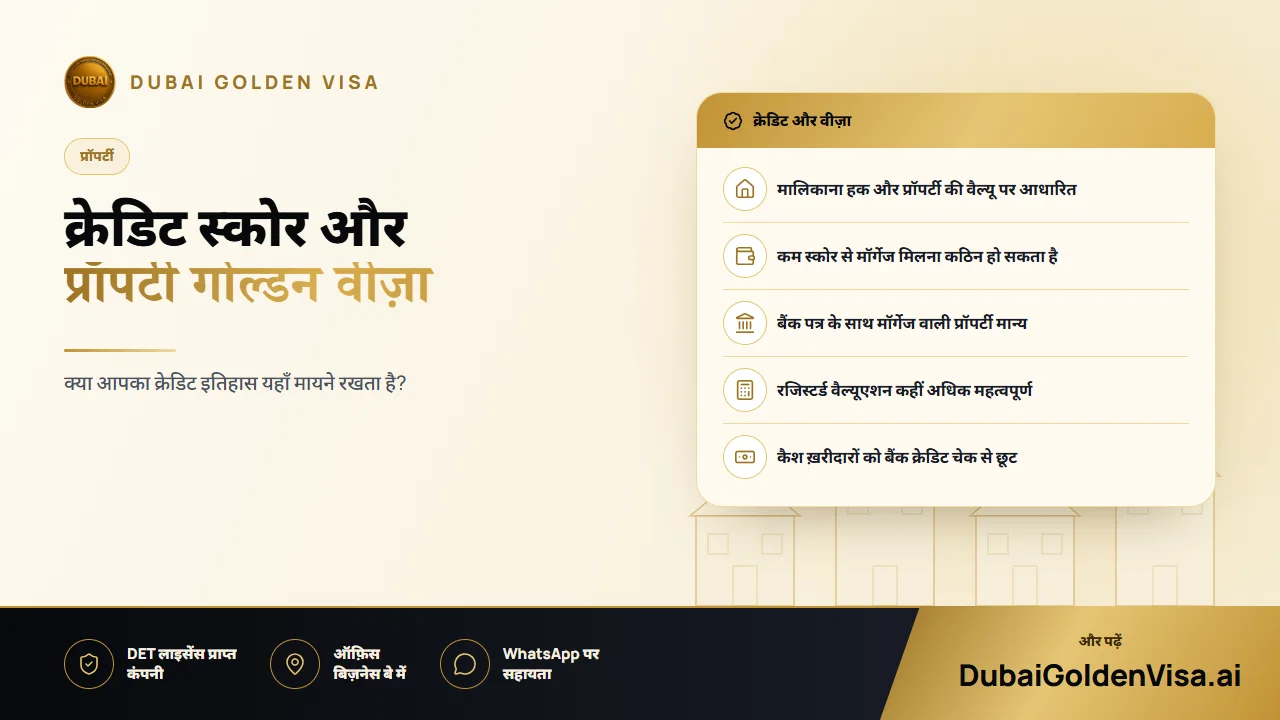
प्रॉपर्टी का तरीक़ा मालिकाना हक पर आधारित है। फ़ाइल की समीक्षा यह पुष्टि करने के लिए की जाती है कि आपके पास AED 2 मिलियन या उससे अधिक मूल्य की योग्य यूएई प्रॉपर्टी है, यह लैंड डिपार्टमेंट में आपके नाम पर रजिस्टर्ड है, और टाइटल दस्तावेज़ सही हैं। आपके लोन का इतिहास, बैंक स्टेटमेंट और क्रेडिट रिपोर्ट इस समीक्षा का हिस्सा नहीं होते हैं।
इस वीज़ा के मक़सद को देखते हुए यह स्वाभाविक भी है। यह उन लोगों को लंबी अवधि का रेज़िडेंस देता है जिन्होंने देश में पूंजी लगाई है। आपकी प्रतिबद्धता इस बात से साबित होती है कि आपकी अपनी प्रॉपर्टी क्या है, न कि इससे कि आपने पांच साल पहले क्रेडिट कार्ड का बिल कितनी समझदारी से चुकाया था।
02क्रेडिट कहां मायने रखता है: मॉर्गेज
यदि आप ख़रीदने के लिए लोन ले रहे हैं, तो बैंक को अपने सवाल का जवाब चाहिए होता है: क्या यह व्यक्ति आसानी से लंबी अवधि का लोन चुका सकता है? यहीं पर क्रेडिट इतिहास, आय, मौजूदा क़र्ज़ और नौकरी की स्थिरता देखी जाती है। हर बैंक अपने आंतरिक नियम तय करता है, और इसका कोई आधिकारिक कट-ऑफ़ नंबर नहीं है।
साधारण शब्दों में कहें तो, बेहतर प्रोफ़ाइल वालों को आसानी से मंज़ूरी और अच्छी ब्याज़ दरें मिलती हैं, मध्यम प्रोफ़ाइल वालों को कड़े नियमों के साथ फ़ाइनेंस मिल सकता है, और कमज़ोर प्रोफ़ाइल वालों को बड़ा डाउन पेमेंट देना पड़ सकता है या उनके पास बैंकों के सीमित विकल्प होते हैं। ये बैंकों के अपने व्यावसायिक फ़ैसले हैं, रेज़िडेंसी के नियम नहीं।
टिप
दो प्रक्रियाएं, जो साथ-साथ चलती हैं
बैंक यह तय करता है कि आपको क़र्ज़ देना है या नहीं। इमिग्रेशन अधिकारी यह तय करते हैं कि प्रॉपर्टी वीज़ा के योग्य है या नहीं। बैंक द्वारा लोन अस्वीकार किए जाने का असर आपके वीज़ा पर नहीं पड़ता, और वीज़ा-योग्य प्रॉपर्टी होने से लोन मिलने की गारंटी नहीं होती।
03मॉर्गेज वाली प्रॉपर्टी भी पूरी तरह मान्य हैं
एक भ्रम यह फैला हुआ है कि मॉर्गेज पर ली गई प्रॉपर्टी से गोल्डन वीज़ा नहीं मिल सकता। यह मिल सकता है। प्रॉपर्टी की पूरी वैल्यू गिनी जाती है, बशर्ते वह आपके नाम पर रजिस्टर्ड हो और आपका फ़ाइनेंसिंग बैंक नो-ऑब्जेक्शन लेटर जारी कर दे। लोन से सिर्फ़ यह बदलता है कि आपने प्रॉपर्टी कैसे ख़रीदी, इससे यह नहीं बदलता कि प्रॉपर्टी वीज़ा के योग्य है या नहीं।
चूंकि बैंक का पत्र फ़ाइल का हिस्सा होता है, इसलिए अपने मॉर्गेज खाते को सही स्थिति में रखना और इस पत्र के लिए पहले से आवेदन करना मददगार होता है। यहां होने वाली देरी आमतौर पर काग़ज़ी कार्रवाई की धीमी गति के कारण होती है, वीज़ा नियमों के कारण नहीं।
04नतीजा किस बात से तय होता है: वैल्यू
यदि किसी एक वजह से सबसे ज़्यादा फ़ाइलें अटकती हैं, तो वह है वैल्यूएशन। अधिकारी Dubai Land Department के पास रजिस्टर्ड वैल्यू पर भरोसा करते हैं, न कि ब्रोशर की क़ीमत, डेवलपर के वादे या किसी अनौपचारिक अनुमान पर। यदि रजिस्टर्ड वैल्यू AED 2 मिलियन से कम है, तो बेहतरीन क्रेडिट स्कोर भी इस कमी को पूरा नहीं कर सकता।
यदि आपने कुछ समय पहले ख़रीदारी की थी और तब से उस क्षेत्र की क़ीमतें बढ़ गई हैं, तो लैंड डिपार्टमेंट द्वारा मंज़ूर की गई फ़र्म से कराया गया ताज़ा वैल्यूएशन रजिस्टर्ड आंकड़े को तय सीमा से ऊपर ले जा सकता है।
05आम स्थितियां
- कमज़ोर क्रेडिट इतिहास के साथ कैश ख़रीदारी: कोई समस्या नहीं है, क्योंकि इसमें कोई बैंक शामिल नहीं है और इमिग्रेशन क्रेडिट की समीक्षा नहीं करता।
- आंशिक रूप से लोन पर ख़रीदारी: वीज़ा के लिए कोई परेशानी नहीं, जब तक कि वैल्यू और दस्तावेज़ शर्तों को पूरा करते हैं।
- शानदार क्रेडिट, लेकिन AED 1.8 मिलियन की प्रॉपर्टी: यह अपने आप में काफ़ी नहीं है। आपको वैल्यू बढ़ानी होगी, उदाहरण के लिए कोई दूसरी प्रॉपर्टी जोड़कर।
- अधिकारियों द्वारा आपकी क्रेडिट रिपोर्ट देखे जाने की चिंता: वे प्रॉपर्टी फ़ाइल के लिए इसे कभी नहीं मांगेंगे।
ख़रीदने से पहले, ज़रूरी जांच प्रॉपर्टी की होनी चाहिए, आपकी नहीं: क्या यह फ़्रीहोल्ड क्षेत्र में है, क्या रजिस्टर्ड वैल्यू AED 2 मिलियन या उससे अधिक होगी, और क्या टाइटल या Oqood आपके नाम पर जारी होगा? इन बातों की पुष्टि कर लें, बाकी प्रक्रिया आमतौर पर आसान हो जाती है।
निश्चिंत नहीं हैं कि आपकी ख़रीदारी या मॉर्गेज को अधिकारी कैसे देखेंगे? किसी भी दस्तावेज़ पर हस्ताक्षर करने से पहले मुफ़्त जांच के लिए हमें WhatsApp पर विवरण भेजें।
इस विषय पर सवाल
नहीं। प्रॉपर्टी रूट के तहत कोई न्यूनतम स्कोर तय नहीं है और न ही इसकी जांच की जाती है। केवल आपकी ख़रीद को फ़ाइनेंस करने वाला बैंक ही इसे देखेगा।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।