यह एक जानी-पहचानी कहानी है: एक निवेशक अबू धाबी में AED 2.1 मिलियन में एक अपार्टमेंट खरीदता है, यह सोचकर कि इससे गोल्डन वीज़ा पक्का हो जाएगा। फिर आधिकारिक मूल्यांकन AED 1.95 मिलियन आता है, या मॉर्गेज के कारण इक्विटी बहुत कम रह जाती है, और आवेदन अचानक अधर में लटक जाता है।
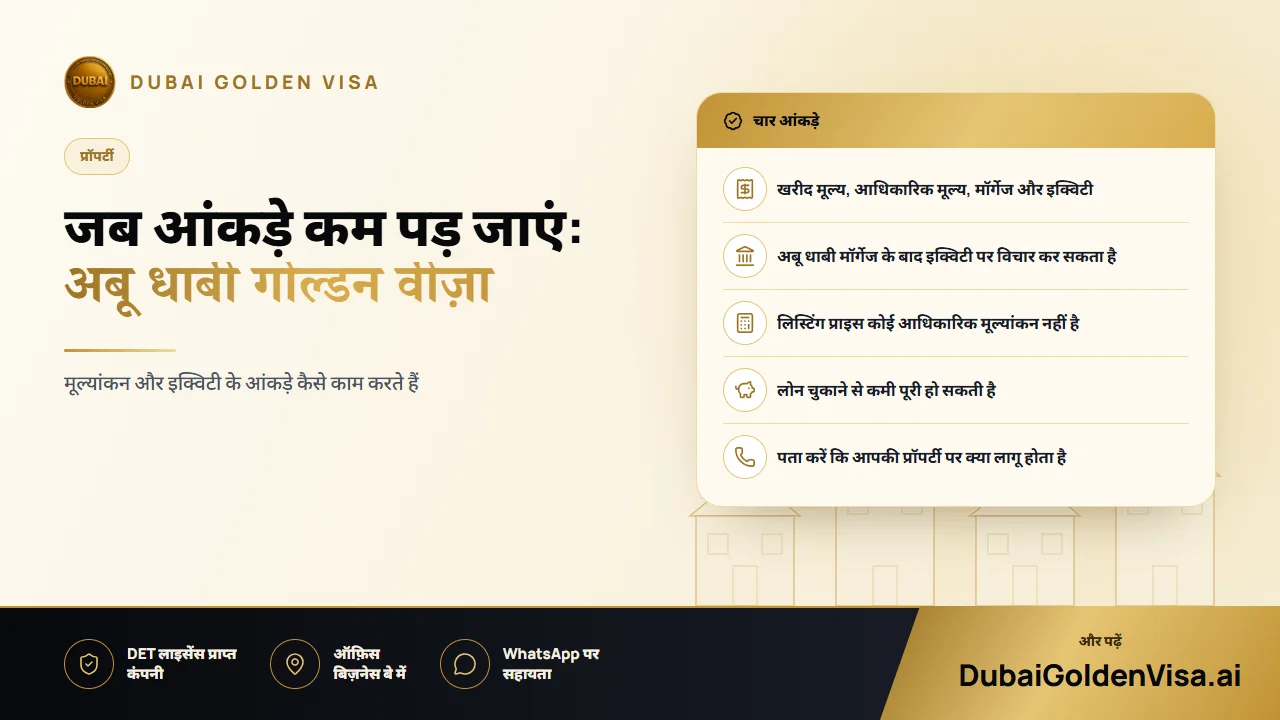
समस्या शायद ही कभी प्रॉपर्टी की होती है। असली बात यह है कि मूल्य का आकलन कैसे किया जाता है। यहां चार अलग-अलग आंकड़े शामिल होते हैं: खरीद मूल्य, आधिकारिक मूल्य, मॉर्गेज बैलेंस और आपकी इक्विटी। इनमें से कौन सा मान्य है, यह अमीरात पर निर्भर करता है, और इन्हें आपस में मिला देना अक्सर निराशा का कारण बनता है।
01अबू धाबी की क्या आवश्यकताएं हैं
अबू धाबी रेजिडेंट्स ऑफिस के रुख के अनुसार, एक रियल एस्टेट निवेशक के पास कुल मिलाकर कम से कम AED 2 मिलियन की एक या अधिक प्रॉपर्टीज़ होनी चाहिए, और यह राशि बकाया मॉर्गेज मूलधन घटाने के बाद निवेशक का अपना फंड होना चाहिए। टाइटल और मूल्यांकन के दस्तावेज़ संबंधित रजिस्ट्रेशन अथॉरिटी से आते हैं। नेशनल बैंकों से मॉर्गेज की अनुमति है, लेकिन आपकी अपनी हिस्सेदारी इस सीमा तक पहुंचनी चाहिए।
सरल शब्दों में, अमीरात यह अपेक्षा करता है कि दो मिलियन दिरहम आपकी अपनी हिस्सेदारी हो, बैंक की नहीं। चूंकि नियमों को इस तरह वर्णित किया गया है, इसलिए इस पर निर्भर होने से पहले कृपया हमारे साथ अपनी प्रॉपर्टी की वर्तमान स्थिति की पुष्टि कर लें।
02दुबई का तरीका अलग क्यों है
दुबई में, मॉर्गेज वाली प्रॉपर्टी का पूरा प्रमाणित मूल्य गिना जाता है, बशर्ते बैंक अनापत्ति प्रमाण पत्र (NOC) दे दे। लोन की राशि से कोई फर्क नहीं पड़ता। हमारी जानकारी के अनुसार अबू धाबी ने वह तरीका नहीं अपनाया है, इसलिए दुबई के लिए लिखी गई कई ऑनलाइन सलाह अबू धाबी के निवेशकों को गलत दिशा में ले जाती हैं।
टिप
अबू धाबी पर दुबई का तर्क लागू न करें
दो अमीरात, मॉर्गेज वाली प्रॉपर्टी के मूल्यांकन के दो अलग तरीके। खरीदने या आवेदन करने से पहले, यह पता कर लें कि प्रॉपर्टी जिस अमीरात में स्थित है, वहां कौन सा नियम लागू होता है।
03कीमत, मूल्यांकन और इक्विटी
- खरीद मूल्य: आपने जो भुगतान किया, जैसा कि आपके रजिस्टर्ड एग्रीमेंट में दिखाया गया है।
- आधिकारिक मूल्यांकन: सक्षम अथॉरिटी द्वारा जारी वैल्यू सर्टिफिकेट पर दर्ज आंकड़ा।
- इक्विटी: आधिकारिक मूल्य में से वह राशि घटाकर जो आपको अभी भी बैंक को चुकानी है।
मान लीजिए कि किसी घर का मूल्यांकन AED 3 मिलियन है और उस पर AED 1.2 मिलियन की देनदारी बाकी है। आपकी इक्विटी AED 1.8 मिलियन है, इसलिए आपकी राशि AED 200,000 कम पड़ जाएगी, भले ही उस घर का मूल्यांकन तय सीमा से काफी अधिक हो। दूसरा घर जिसका मूल्यांकन AED 2.5 मिलियन है और AED 500,000 की देनदारी बाकी है, उसमें AED 2 मिलियन बचते हैं, जो बिना किसी मार्जिन के सीमा को पूरा करता है। यह इक्विटी का जाल है, और यह उन कई लोगों को फंसाता है जिन्होंने कम डाउन पेमेंट पर खरीदारी की थी।
04मूल्यांकन कम क्यों आ सकता है
- आपने आधिकारिक सर्टिफिकेट के बजाय लिस्टिंग प्राइस या एजेंट के अनुमान पर भरोसा किया।
- आपके खरीदने के बाद से बाज़ार बदल गया है, और आस-पास की समान यूनिट्स कम कीमत पर बिकी हैं।
- प्रॉपर्टी की उम्र, स्थिति या अधूरी सुविधाओं ने मूल्यांकन को कम कर दिया।
- आपका लोन बैलेंस आपके अनुमान से अधिक है, जिससे इक्विटी कम रह गई है।
- अबू धाबी की शर्तों को पूरा करने के लिए किसी ऑफ़-प्लान यूनिट के डेवलपर को अभी तक पर्याप्त भुगतान नहीं किया गया है।
- आपका ऋणदाता कोई मान्यता प्राप्त नेशनल बैंक नहीं है।
05कमी होने पर क्या करें
- 1
आधिकारिक सर्टिफिकेट प्राप्त करें
कोई भी बदलाव करने से पहले अपनी यूनिट का वैल्यू सर्टिफिकेट मांगें। यदि यह आंकड़ा आपके दस्तावेज़ों से मेल नहीं खाता है, तो रजिस्ट्रेशन अथॉरिटी से पूछें कि यह कैसे तय किया गया और क्या समीक्षा संभव है।
- 2
मॉर्गेज कम करें
मूलधन के रूप में चुकाया गया हर दिरहम आपकी इक्विटी को बढ़ाता है। अपने बैंक से सटीक बैलेंस और किसी भी प्री-पेमेंट शुल्क की जानकारी लें, फिर उस न्यूनतम भुगतान की गणना करें जो थोड़े मार्जिन के साथ सीमा को पार कर जाए।
- 3
प्रॉपर्टीज़ को जोड़ें
नियम न्यूनतम कुल मूल्य वाली एक या अधिक प्रॉपर्टीज़ की बात करते हैं, इसलिए यदि प्रत्येक के दस्तावेज़ सही हैं तो उन्हें मिलाकर भी पात्रता हासिल की जा सकती है।
- 4
ऑफ़-प्लान भुगतानों में तेजी लाएं
यदि आपकी अगली किश्तें चुकाई गई राशि को सीमा से पार ले जाती हैं, तो समय से पहले भुगतान करने से वीज़ा प्रक्रिया जल्दी हो सकती है।
- 5
किसी अन्य विकल्प पर विचार करें
AED 2 मिलियन का डिपॉज़िट या कंपनी निवेश काम कर सकता है, और अबू धाबी में उन मालिकों के लिए नॉन-वर्क रेजिडेंस का विकल्प भी है जो पूरी राशि तक नहीं पहुंच सकते।
06तैयार रखे जाने वाले दस्तावेज़
- पूर्ण स्वामित्व: रजिस्टर्ड खरीद समझौता या वैल्यू सर्टिफिकेट
- मॉर्गेज: वैल्यू सर्टिफिकेट के साथ सर्च सर्टिफिकेट जो यह दिखाए कि प्रॉपर्टी पर कोई सरकारी जब्ती नहीं है
- ऑफ़-प्लान: डेवलपर एग्रीमेंट और भुगतान का प्रमाण
- बैंक दस्तावेज़: वर्तमान मॉर्गेज स्टेटमेंट और अनापत्ति प्रमाण पत्र (NOC)
- टाइटल पेपर्स जो आपकी सटीक स्वामित्व हिस्सेदारी दर्शाते हों
07गलतियां जिनकी वजह से महीनों बर्बाद हो सकते हैं
- अबू धाबी के घर पर दुबई का तरीका लागू करना।
- यह मानना कि अधिक खरीद मूल्य से पात्रता तय हो जाती है।
- आज के बैलेंस के बजाय मूल लोन राशि का उल्लेख करना।
- बिना किसी अतिरिक्त मार्जिन के ठीक AED 2 मिलियन की इक्विटी के साथ आवेदन करना।
- डेवलपर द्वारा बताई गई कीमत को मूल्य का प्रमाण मानना।
- संयुक्त यूनिट में अपने स्वामित्व प्रतिशत की जांच करना भूल जाना।
एक और बात: अथॉरिटी यह शर्त रख सकती है कि वीज़ा जारी होने के बाद आप कुछ समय तक प्रॉपर्टी अपने पास रखें, इसलिए आवेदन करने से पहले भविष्य में किसी भी बिक्री की योजना बना लें। आमतौर पर कमी का एक व्यावहारिक समाधान होता है। मुफ्त जांच के लिए अपनी डीड, लोन स्टेटमेंट और मूल्यांकन हमें WhatsApp पर भेजें, और हम आपको बताएंगे कि आपकी स्थिति क्या है और सबसे तेज़ रास्ता कौन सा है।
इस विषय पर सवाल
केवल उस प्रॉपर्टी के आधार पर नहीं होगा। आप इसे किसी अन्य प्रॉपर्टी के साथ जोड़ सकते हैं, मॉर्गेज कम कर सकते हैं या किसी अन्य रास्ते पर विचार कर सकते हैं।
अपने केस के बारे में सवाल हैं?
हमें मैसेज भेजें, सलाहकार बताएगा कि कौन-सा रूट सही है और आपको क्या चाहिए होगा।