Viele Eigentümer gehen davon aus, dass das Golden Visa nur Personen mit einer teuren Villa oder einem Penthouse vorbehalten ist. In Wirklichkeit zählt bei der Schwelle von AED 2 Millionen Ihr gesamter Immobilienbesitz. Ein Studio in einer Wohnanlage und eine Wohnung in einer anderen können den Betrag genauso erfüllen wie ein einzelnes Luxusobjekt.
Das macht diesen Weg für Anleger attraktiv, die ihr Portfolio schrittweise aufgebaut haben. Hier erfahren Sie, wie die Kombination funktioniert, welche Kriterien jede Immobilie erfüllen muss und welche Fehler am häufigsten zu Verzögerungen führen.
01Wie der Gesamtwert ermittelt wird
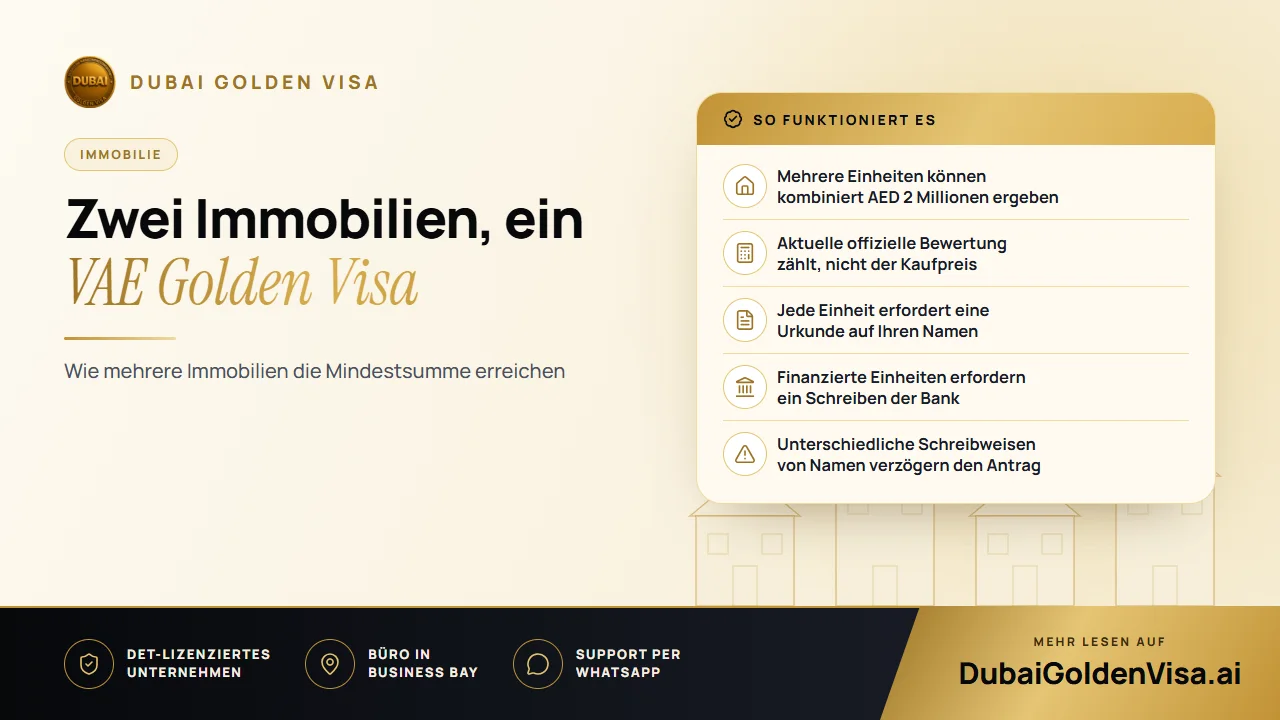
Der Immobilienweg sieht den Besitz von einer oder mehreren Immobilien im Gesamtwert von mindestens AED 2 Millionen vor. Die Grundbuchbehörde bestätigt die Werte, und der Antrag wird als einheitlicher Vorgang bearbeitet. Ein Stadthaus für AED 1,4 Millionen und ein Studio für AED 700.000 erreichen zusammen die Schwelle; drei oder vier kleinere Einheiten werden dabei genauso behandelt wie zwei größere.
Entscheidend ist der von der Grundbuchbehörde anerkannte Wert. Ihr Kaufvertrag, die Schätzung eines Maklers oder ein privates Gutachten haben nicht das gleiche Gewicht. Wenn Sie zwei Wohnungen für insgesamt AED 1,75 Millionen erworben haben und die heutige offizielle Bewertung bei AED 2,3 Millionen liegt, ist der aktuelle Wert maßgeblich für Ihren Antrag.
Bewertungen können steigen oder fallen; fordern Sie daher vor der Antragstellung ein aktuelles Bewertungszertifikat an, anstatt sich auf ein älteres zu verlassen.
02Was jede Immobilie im Portfolio vorweisen muss
- Eine eingetragene Eigentumsurkunde auf Ihren eigenen Namen für jede einzelne Einheit. Bei Miteigentum mit Ihrem Ehepartner wird Ihr jeweiliger Anteil bewertet.
- Ein Oqood eines zugelassenen Entwicklers für jede Off-Plan-Einheit. Bei Off-Plan-Objekten zählt der bisher eingezahlte Betrag.
- Ein Unbedenklichkeitsschreiben der Bank für jede finanzierte Einheit. Eine mit einer Hypothek belastete Immobilie wird mit ihrem vollen Wert angerechnet.
- Keine gerichtlichen Verfügungen, Sperrvermerke oder Registrierungshindernisse. Eine einzige blockierte Einheit kann das gesamte Verfahren aufhalten.
- Eine Lage innerhalb eines Gebiets, das den entsprechenden Eigentumsbestimmungen für Ausländer unterliegt.
Tipp
Hypotheken sind kein Hindernis
Eine finanzierte Immobilie wird mit ihrem vollen Wert angerechnet, Sie müssen also keinen Großteil davon abbezahlt haben. Allerdings benötigen Sie ein Unbedenklichkeitsschreiben jeder finanzierenden Bank. Beantragen Sie diese Unterlagen frühzeitig, da Banken hierfür etwas Bearbeitungszeit benötigen können.
03Immobilien in verschiedenen Emiraten
Die Kombination von zwei Immobilien in Dubai verläuft meist am reibungslosesten, da eine einzige Grundbuchbehörde alle Prüfungen durchführt. Befinden sich Ihre Einheiten in verschiedenen Emiraten, benötigen Sie in der Regel eine Bewertung oder Bestätigung des jeweiligen Grundbuchamts, und der zeitliche Ablauf muss genau abgestimmt werden. Dies ist machbar, erfordert jedoch zusätzliche Schritte, weshalb Sie mehr Zeit einplanen sollten.
04Erforderliche Unterlagen
- Eigentumsurkunde für jede Einheit oder Oqood für Off-Plan-Objekte
- Aktuelle Bewertungsnachweise, die zusammen mindestens AED 2 Millionen erreichen
- Unbedenklichkeitsschreiben der Bank für jede Hypothek
- Reisepass mit mindestens sechs Monaten Gültigkeit
- Passfotos mit weißem Hintergrund
- Beglaubigte Heiratsurkunde, falls der Ehepartner in den Antrag aufgenommen wird
- In den VAE gültige Krankenversicherung
Immobilienbasierte Anträge dauern in der Regel 5 bis 7 Arbeitstage, sobald alle Unterlagen vollständig vorliegen; zusätzliche Einheiten erfordern jedoch zusätzliche Prüfungen. Die staatlichen Gebühren belaufen sich auf etwa AED 9.459 für den Hauptantragsteller. Für jedes Familienmitglied fallen rund AED 2.710 an, zuzüglich AED 1.180 für die Emirates ID sowie die Kosten für die medizinische Tauglichkeitsuntersuchung bei Erwachsenen.
05Häufige Fehlerquellen bei kombinierten Anträgen
- 1
Nicht übereinstimmende Namen
Schon ein zweiter Vorname, der auf zwei Urkunden unterschiedlich geschrieben ist, führt zu Rückfragen. Klären Sie solche Abweichungen vor der Einreichung.
- 2
Verwendung des Kaufpreises
Wer den ursprünglichen Kaufpreis statt der aktuellen Bewertung einreicht, riskiert, dass ein eigentlich qualifiziertes Portfolio rechnerisch unter der Schwelle bleibt.
- 3
Veraltete Bewertung
Zertifikate verlieren ihre Gültigkeit; nutzen Sie daher stets eine aktuelle Bewertung.
- 4
Fehlendes Bankschreiben
Bei zwei Kreditgebern passiert es leicht, dass man ein Schreiben einholt und das andere vergisst.
- 5
Späterer Verkauf einer Einheit
Fällt der Gesamtwert durch einen Verkauf unter AED 2 Millionen, kann dies den Visumstatus gefährden. Sprechen Sie vor einem Verkauf mit uns.
06Warum manche Eigentümer zwei Einheiten bevorzugen
Die Aufteilung Ihres Kapitals auf zwei Immobilien bietet Ihnen zwei Mieteinnahmequellen und eine Risikostreuung über zwei Standorte. Objekte im mittleren Preissegment lassen sich oft leichter vermieten oder wiederverkaufen als eine einzelne Luxusimmobilie, was Ihnen künftig mehr Flexibilität sichert.
Besitzen Sie zwei Immobilien und möchten wissen, ob diese die Kriterien erfüllen? Senden Sie uns beide Eigentumsurkunden per WhatsApp – wir prüfen den Gesamtwert, die Bankschreiben und die nächsten Schritte kostenfrei für Sie.
Fragen zu diesem Thema
Nein. Drei oder vier kleinere Einheiten werden genauso behandelt wie zwei größere. Da jedoch jede Urkunde einzeln geprüft werden muss, kann eine höhere Anzahl von Einheiten die Bearbeitungszeit etwas verlängern.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.