Immobilieneigentümer refinanzieren aus vielen guten Gründen: ein niedrigerer Zinssatz, eine geringere monatliche Rate oder Liquidität für andere Vorhaben. Wenn Ihr Golden Visa jedoch auf einer Immobilie in Dubai basiert, stellt sich natürlich die Frage, ob ein Wechsel des Darlehens Ihren Aufenthalt gefährden könnte.
In den meisten Fällen sollte dies nicht der Fall sein. Ein immobilienbasiertes Golden Visa ist an Ihr Eigentum gebunden, nicht daran, wer Ihnen das Geld leiht. Dennoch erfordern einige Situationen Vorsicht, und es hilft, diese vor der Unterzeichnung einer neuen Hypothek zu kennen.
01Was sich durch eine Refinanzierung ändert und was nicht
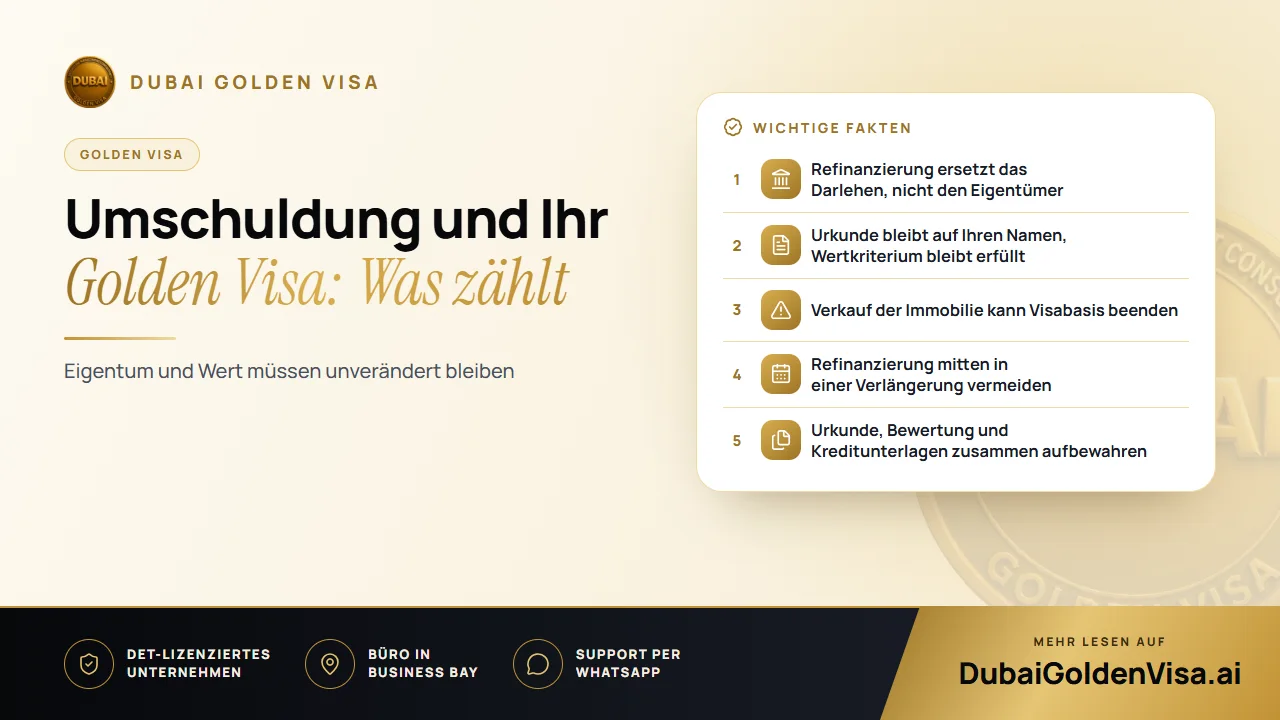
Bei einer Refinanzierung tilgt ein neues Darlehen das alte. Die Immobilie bleibt auf Ihren Namen eingetragen, die Urkunde ist dieselbe, und Sie haben nichts verkauft oder übertragen. Eine Bank hält lediglich wie zuvor eine Grundschuld als Sicherheit.
Der Weg zum Golden Visa über Immobilien setzt VAE-Immobilieneigentum im Wert von mindestens AED 2 Millionen auf Ihren Namen voraus. Eine beliehene Immobilie kann mit ihrem vollen Wert angerechnet werden, belegt durch eine Unbedenklichkeitsbescheinigung des Kreditgebers. Ein Wechsel des Kreditinstituts oder bessere Konditionen lassen den visarelevanten Teil somit unberührt.
02Situationen, die einen zweiten Blick wert sind
- Änderung von Eigentumsanteilen: Wenn bei der Refinanzierung ein Name auf der Urkunde hinzugefügt oder entfernt wird, könnte sich Ihr anrechenbarer Anteil ändern.
- Hohe Eigenkapitalfreisetzung: Die Immobilie sollte auch danach die Wert- und Eigentumsvoraussetzungen des Visums erfüllen.
- Nutzung der Barmittel zum Kauf einer weiteren Immobilie, die Sie auf den Gesamtwert anrechnen möchten: Stellen Sie sicher, dass der kombinierte Wert weiterhin passt.
- Verkauf der refinanzierten Immobilie: Wenn Ihr Visum darauf basiert, benötigen Sie möglicherweise einen anderen anspruchsberechtigten Vermögenswert.
Tipp
Eine einfache Faustregel
Bleiben die Eigentumsurkunde, der Eigentümer und der Wert der Immobilie unverändert, stellt eine neue Hypothek für sich genommen kein visarelevantes Ereignis dar. Ändert sich auch nur einer dieser drei Punkte, sprechen Sie bitte zuerst mit uns.
03Das richtige Timing rund um die Verlängerung
Steht die Verlängerung Ihres Golden Visa an, kann Ihr Status erneut überprüft werden. Befindet sich eine Refinanzierung gerade in der Abwicklung, wird eine Urkunde aktualisiert oder sind die Bankunterlagen nicht auf dem neuesten Stand, kann der Nachweis Ihrer Situation unnötig lange dauern.
Der einfachste Weg ist, die Refinanzierung deutlich vor dem Verlängerungszeitraum abzuschließen oder abzuwarten, bis die Verlängerung erledigt ist. Eine solche Planung kostet nichts und vermeidet Verzögerungen.
04Typische Refinanzierungsoptionen und ihre Bedeutung
- 1
Niedrigerer Zinssatz
Sie wechseln zu einer günstigeren Finanzierung, während Eigentum und Wert unverändert bleiben. Das Visum bleibt davon unberührt.
- 2
Eigenkapitalfreisetzung
Sie beleihen eine Immobilie, deren Wert gestiegen ist. Dies ist unproblematisch, solange die Immobilie weiterhin die Visabedingungen erfüllt.
- 3
Bankwechsel
Dies ist eine Vereinbarung zwischen Ihnen und den Kreditinstituten. Ihr Aufenthaltsstatus hängt nicht davon ab, welche Bank Sie nutzen.
- 4
Erst refinanzieren, dann verkaufen
Der Verkauf der anspruchsbegründenden Immobilie verändert die Ausgangslage grundlegend. Möglicherweise müssen Sie diese ersetzen, um Ihr Visum zu behalten.
05So bleibt Ihr Visum während der Refinanzierung geschützt
- Prüfen Sie vor, während und nach der Refinanzierung, ob die Immobilie weiterhin das Kriterium von AED 2 Millionen erfüllt.
- Belassen Sie die Eigentumsurkunde auf Ihren Namen und vermeiden Sie Vereinbarungen, die die Eigentumsverhältnisse an der Immobilie ändern.
- Führen Sie keine Refinanzierung mitten im Verlängerungsprozess durch.
- Bewahren Sie Ihre Urkunde, etwaige Wertgutachten und den Hypothekenvertrag in einem gemeinsamen Ordner auf.
- Informieren Sie sich über die Bank- und Visabestimmungen gleichermaßen, da die Bank die Visavorschriften möglicherweise nicht kennt.
Einige Banken bieten Inhabern eines Golden Visa attraktive Konditionen; vergleichen Sie die Details jedoch selbst und beachten Sie, dass jeder Kreditgeber eigene Bedingungen hat.
Planen Sie eine Refinanzierung oder steht die Verlängerung Ihres Golden Visa an? Schreiben Sie uns auf WhatsApp, und wir führen eine kostenlose Prüfung durch, damit bei Ihrer Immobilie keine unerwarteten Hürden entstehen.
Fragen zu diesem Thema
Nein, nicht von sich aus. Das Visum richtet sich nach Eigentum und Wert, und eine Refinanzierung lässt beides unberührt.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.