Jeder, der eine Immobilie für ein Golden Visa erworben hat, hat sich vermutlich schon einmal gefragt: Was passiert, wenn die Preise nachgeben und mein Objekt weniger als AED 2 Millionen wert ist? Das ist eine verständliche Sorge, insbesondere nach einer starken Marktphase.
Das Beruhigende ist, dass die Vorschriften nicht auf täglichen Preisschwankungen beruhen. Weniger erfreulich ist, dass andere Ereignisse weit schwerer wiegen können als ein Preisrückgang – daher lohnt es sich, die Unterschiede genau zu kennen.
01Wie der Schwellenwert grundsätzlich funktioniert
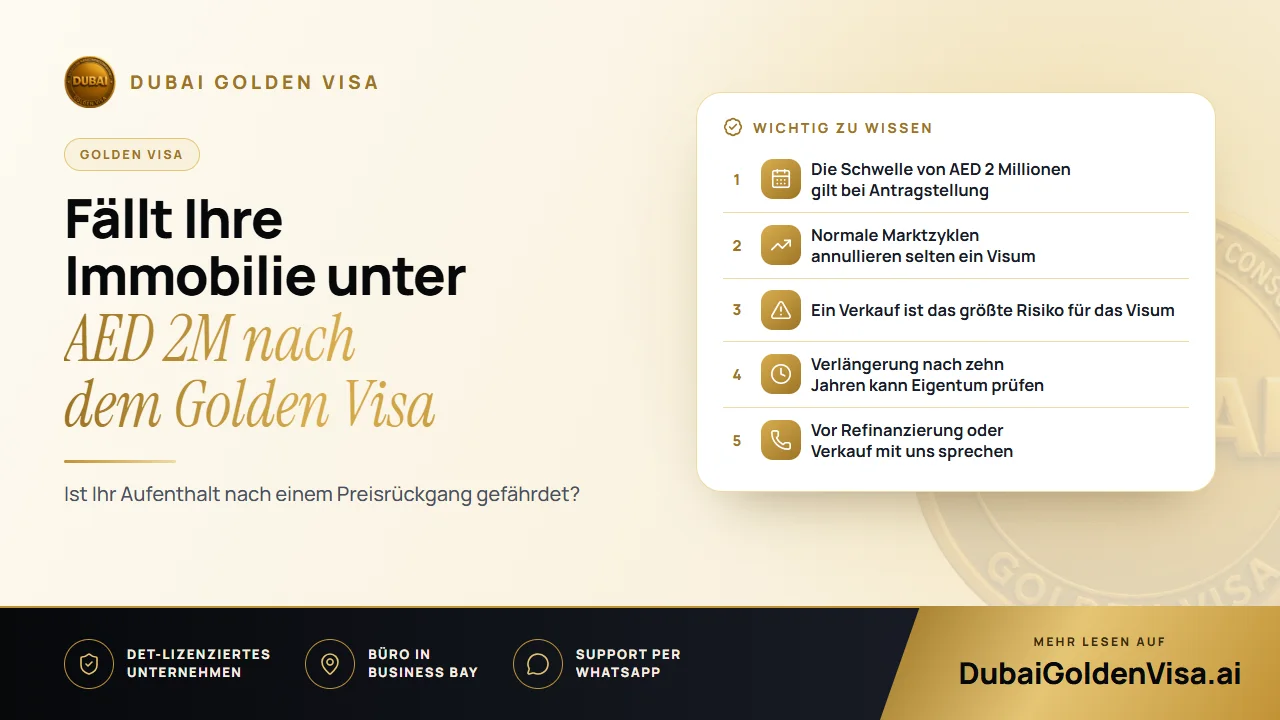
Ein Immobilieninvestor qualifiziert sich durch den Besitz von VAE-Immobilien im Wert von AED 2 Millionen oder mehr, auf seinen Namen eingetragen in einer oder mehreren Eigentumsurkunden. Dieser Wert wird zum Zeitpunkt der Antragstellung und Genehmigung geprüft. Es handelt sich um eine Momentaufnahme bei der Qualifikation, nicht um einen fortlaufenden Preisticker.
02Ein reiner Marktrückgang
Nach unserem Kenntnisstand gibt es keine jährliche Neubewertung von Golden-Visa-Immobilien und keinen Mechanismus, der ein Visum annulliert, nur weil die Preise in einer bestimmten Gegend nachgegeben haben. Immobilienmärkte bewegen sich in Zyklen, und nach Phasen schnellen Wachstums ist eine Beruhigung oder Korrektur in einigen Lagen normal. Das Visum basiert auf dem Besitz einer qualifizierenden Immobilie, nicht darauf, den Markt zu schlagen.
Dies entspricht unserer Einschätzung der derzeitigen Praxis; dennoch raten wir stets dazu, dies nicht als Garantie für jeden Einzelfall zu betrachten. Falls sich Ihr Immobilienwert stark verändert hat, lassen Sie Ihren individuellen Vorgang durch uns prüfen.
Tipp
Der ehrliche Vorbehalt
Behördenpraxen können sich ändern und Einzelfälle unterscheiden sich. Wenn Ihre Immobilie deutlich unter AED 2 Millionen gefallen ist, warten Sie nicht, bis ein Problem auftritt. Schreiben Sie uns, und wir prüfen Ihre Situation gemeinsam mit Ihnen.
03Wann der Wert wieder eine Rolle spielen kann
- Bei der Verlängerung nach zehn Jahren, wenn Eigentum und Wert möglicherweise erneut geprüft werden. Liegt der anerkannte Wert dann deutlich unter AED 2 Millionen, müssen Sie eventuell eine weitere Immobilie hinzunehmen, eine Hypothek reduzieren oder umstrukturieren.
- Wenn Sie verkaufen: Das Visum erfordert das fortlaufende Halten qualifizierter Immobilien. Ein Verkauf, der Sie unter die Schwelle bringt, gefährdet daher Ihr Visum.
- Wenn Sie refinanzieren: Änderungen, die Ihr anerkanntes Eigenkapital verringern oder die Eigentumsstruktur verändern, können später zu Nachfragen führen.
04Der Verkauf der Immobilie
Hier passieren Eigentümern die meisten Fehler. Wenn Sie die Immobilie verkaufen und danach nicht mehr mindestens AED 2 Millionen an qualifizierten Immobilien halten, erfüllen Sie die Investitionsvoraussetzung nicht mehr, und das Visum kann annulliert werden. In der Praxis sind Grundbuch- und Einwanderungsdaten miteinander verknüpft, sodass ein Verkauf aufgeschoben werden kann, bis die Visumangelegenheit geregelt ist.
Das sichere Vorgehen besteht darin, zunächst die Ersatzimmobilie zu sichern und erst danach den Verkauf abzuschließen. Wer zuerst verkauft und hofft, es später zu klären, riskiert blockierte Eigentumsübertragungen oder den Entzug des Visums. Wenn Sie über einen Verkauf nachdenken, informieren Sie uns, bevor Sie die Immobilie inserieren.
05Hypotheken und Refinanzierung
Eine hypothekarisch belastete Immobilie wird mit ihrem vollen Wert angerechnet, belegt durch ein Bestätigungsschreiben der Bank. Wenn Sie später refinanzieren, eine zweite Belastung aufnehmen oder Eigenkapital herauslösen, prüfen Sie, wie sich dies auf Ihren behördlich erfassten Status auswirkt. Eine Änderung, die Ihren nachweisbaren Anteil schmälert, kann bei der nächsten Visumsprüfung zu Problemen führen.
06Ein einfacher Plan bei nachgebenden Werten
- 1
Keine Panikverkäufe
Ein Preisrückgang ist kein Grund zum Verkaufen – und ein Verkauf ist der Schritt, der Ihr Visum am ehesten gefährdet.
- 2
Unterlagen aktuell halten
Bewahren Sie Eigentumsurkunde, Hypothekenauszüge und Bewertungsunterlagen an einem zentralen Ort auf.
- 3
Die Verlängerung im Blick behalten
Wenn die Verlängerung noch Jahre entfernt ist, bleibt ausreichend Zeit, eine weitere Immobilie zu erwerben oder Verbindlichkeiten zu tilgen.
- 4
Vor jeder Änderung nachfragen
Verkäufe, Refinanzierungen und Übertragungen auf eine Gesellschaft sollten stets vorab mit uns abgestimmt werden.
Sie sind unsicher, wie Ihre Immobilien oder Pläne zu Ihrem Visum passen? Schreiben Sie uns auf WhatsApp für eine kostenlose Prüfung.
Fragen zu diesem Thema
Nach unserem Kenntnisstand nicht. Es gibt keine routinemäßigen Neubewertungen, die bei gewöhnlichen Marktrückgängen zur Annullierung von Visa führen.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.