Für die meisten Käufer ist eine Hypothek schlicht der Weg zum Immobilienerwerb. Nur wenige Menschen zahlen eine Wohnung für AED 2 Millionen bar, daher wäre es unlogisch, wenn eine Finanzierung das Golden Visa ausschließen würde. Das tut sie nicht. Eine hypothekenbelastete Immobilie kann ein zehnjähriges Visum ermöglichen, sofern einige Bedingungen erfüllt sind.
Dieser Leitfaden erklärt diese Bedingungen der Reihe nach und räumt mit der alten Vorstellung auf, dass man zuerst die Hälfte des Preises abbezahlt haben muss. Wenn Ihnen das gesagt wurde, lesen Sie weiter.
01Die Werteregel und die alte Zahlungsregel
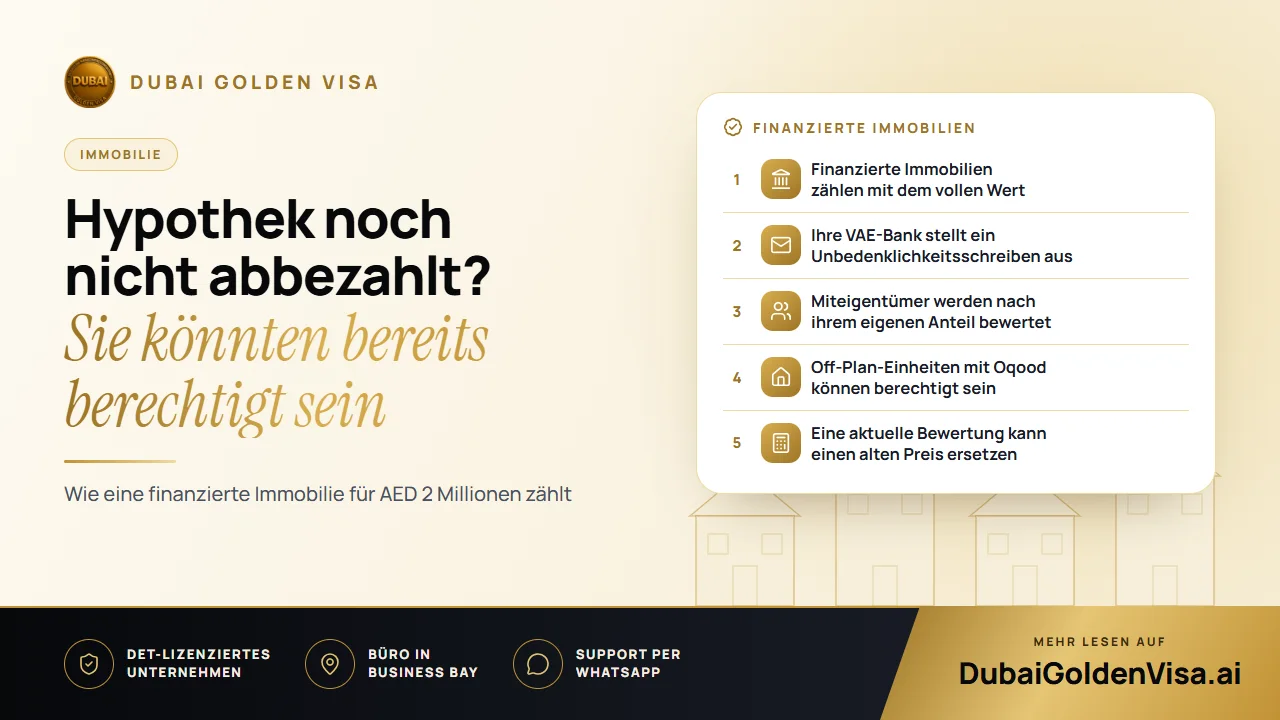
Jahrelang wurde vielen Antragstellern gesagt, sie müssten vor der Antragstellung etwa die Hälfte des Kaufpreises bezahlt haben. Diese Ansicht ist überholt. Was heute zählt, ist der Wert der Immobilie, nicht der Betrag, den Sie bereits beglichen haben. Eine Immobilie im Wert von mindestens AED 2 Millionen qualifiziert sich über diesen Wert, unabhängig davon, ob sie vollständig abbezahlt, mit einer Hypothek belastet oder in Raten erworben ist.
Der Referenzwert ergibt sich in der Regel aus Ihrer Eigentumsurkunde oder, falls die Urkunde alt und der Kaufpreis niedrig ist, aus einer aktuellen Bewertung des Dubai Land Department. Wenn der Markt seit Ihrem Kauf gestiegen ist, kann die Bewertung Sie über die Schwelle bringen.
02Was die Bank bestätigen muss
Ihr Kreditgeber muss eine Unbedenklichkeitsbescheinigung ausstellen. Darin wird bestätigt, dass die Bank keine Einwände gegen die Erteilung eines Aufenthaltsvisums auf Basis der Immobilie hat, und es wird aufgeführt, wie viel bezahlt wurde und wie viel noch offen ist. Der Kreditgeber muss eine Bank in den VAE sein.
Fordern Sie dieses Schreiben frühzeitig an. Einige Banken benötigen mehrere Arbeitstage, und manche haben eigene interne Abläufe. Ein kurzer Anruf bei Ihrem Kundenbetreuer vor der Antragstellung kann eine Woche sparen.
Tipp
Es wird ein Sperrvermerk eingetragen
Wenn eine Immobilie als Grundlage für ein Golden Visa dient, wird eine Verfügungsbeschränkung eingetragen, damit das Eigentum bestehen bleibt, solange das Visum davon abhängt. Diese Sperre besteht parallel zur Hypothek Ihrer Bank. Wenn Sie später verkaufen oder umschulden möchten, sprechen Sie zuerst mit uns, damit die Reihenfolge stimmt.
03Miteigentum und mehrere Immobilien
Sie benötigen nicht zwingend eine einzelne Immobilie im Wert von AED 2 Millionen. Mehrere auf Ihren Namen eingetragene Eigentumsurkunden können kombiniert werden. Bei Miteigentum wird die Prüfung jedoch auf Ihren Anteil angewendet. Wenn Sie und ein Geschäftspartner jeweils die Hälfte einer Wohnung im Wert von AED 3 Millionen besitzen, beträgt Ihr Anteil AED 1,5 Millionen und reicht allein nicht aus.
Ehepartner werden oft großzügiger behandelt. Prüfen Sie daher, wie die Eigentumsurkunde aufgeteilt ist und ob Ihre Heiratsurkunde für die Verwendung in den VAE beglaubigt ist. Wenn Sie mehrere Immobilien kombinieren möchten, stellen Sie sicher, dass jede auf Ihren Namen eingetragen ist und Sie entsprechende Nachweise oder Bewertungen dafür erhalten können.
04Fertiggestellte Immobilien und Off-Plan-Einheiten
- Fertiggestellte Immobilie: Die Eigentumsurkunde und die Wertbestätigung des Grundbuchamts stützen den Antrag.
- Off-Plan-Immobilie: Ihre Oqood-Registrierung und der Kaufpreis werden herangezogen, und der Bauträger muss zugelassen sein. Bisher geleistete Zahlungen ändern nichts an der Förderfähigkeit.
- Hypothekenbelastetes Off-Plan: Rechnen Sie mit dem Bankschreiben und, falls erforderlich, einem Schreiben des Bauträgers.
05Unterlagen und Ablauf
- 1
Eigentumsurkunde und Anteil prüfen
Prüfen Sie den eingetragenen Wert, die Eigentumsaufteilung und ob Sie eine neue Bewertung benötigen.
- 2
Bankschreiben einholen
Bitten Sie Ihren Kreditgeber um die Unbedenklichkeitsbescheinigung mit dem bezahlten Betrag und dem Restbetrag.
- 3
Antrag einreichen
Ihre Unterlagen werden eingereicht, während Sie sich in den VAE aufhalten, oder eine Einreisegenehmigung ermöglicht Ihnen die Einreise, falls Sie sich im Ausland befinden.
- 4
Medizinische Untersuchung und Emirates ID
Schließen Sie die medizinische Tauglichkeitsuntersuchung und die Biometrie ab, sobald Ihr Antrag genehmigt wurde.
Immobilienanträge mit vollständigen Unterlagen dauern in der Regel etwa fünf bis sieben Arbeitstage. Die behördlichen Gebühren für den Hauptantragsteller betragen ungefähr AED 9.459, und für jedes Familienmitglied kommen etwa AED 2.710 hinzu, zuzüglich AED 1.180 für die Emirates ID und AED 285 für die medizinische Tauglichkeitsuntersuchung bei Erwachsenen.
06Häufige Fehler, die Sie vermeiden sollten
Der häufigste Fehler ist die Annahme, dass der getilgte Betrag über die Förderfähigkeit entscheidet. Der zweite ist, eine gemeinsame Eigentumsurkunde zu übersehen und den gesamten Preis anzurechnen. Ein dritter ist, das Bankschreiben bis zum Schluss aufzuschieben, was den gesamten Vorgang verzögert. Wir prüfen alle drei Punkte vor der Einreichung.
Wenn Sie eine Hypothek haben und wissen möchten, ob Sie einen Antrag stellen können, schreiben Sie uns auf WhatsApp mit einem Foto Ihrer Urkunde. Wir führen eine kostenlose Anspruchsprüfung durch und sagen Ihnen, welche Unterlagen Sie zuerst anfordern sollten.
Fragen zu diesem Thema
Der Kreditgeber muss eine Bank in den VAE sein. Kredite von ausländischen Instituten werden für diesen Zweck grundsätzlich nicht akzeptiert.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.