Viele Eigentümer in Dubai zögern beim Golden Visa, weil sie annehmen, die Bank besitze noch einen zu großen Teil ihrer Immobilie. Eine verständliche Sorge, die jedoch meist unbegründet ist. Eine mit einer Hypothek belastete Immobilie kann die Grundlage für ein zehnjähriges Aufenthaltsrecht sein – und der maßgebliche Wert ist der volle Wert der Immobilie, nicht nur der bereits abbezahlte Teil.
Entscheidend sind die Unterlagen. Die Behörden verlangen den Nachweis, dass Ihr Kreditinstitut mit der Erteilung eines Aufenthaltsvisums auf Basis der Immobilie einverstanden ist. Dieser Artikel erklärt, wie das funktioniert, für wen es infrage kommt und worauf besonders zu achten ist.
01Wie eine finanzierte Immobilie bewertet wird
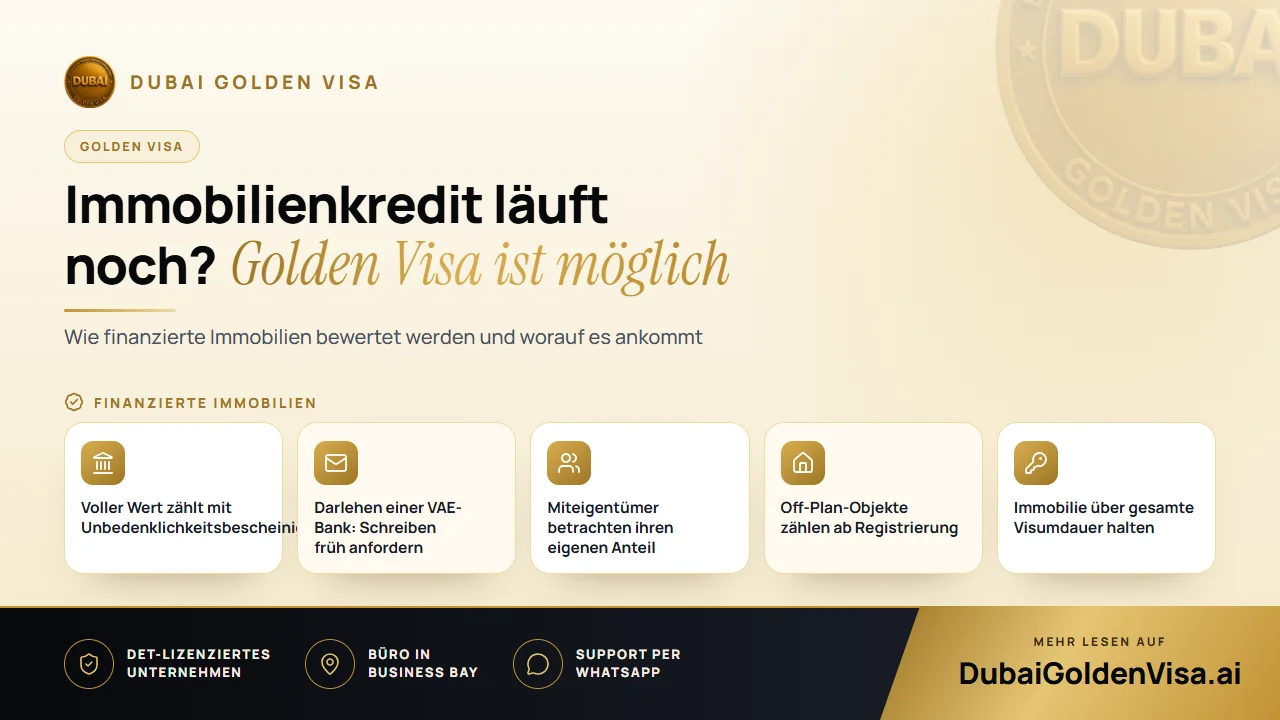
Über den Immobilienweg gilt als Hauptkriterium, dass Ihre Immobilie in den VAE einen Wert von mindestens AED 2 Millionen aufweist. Eine Hypothek ändert an diesem Kriterium nichts. Ihre Immobilie wird mit ihrem vollen Wert berücksichtigt, und die Beteiligung der Bank wird über ein einziges Nachweisdokument geregelt.
Bei diesem Dokument handelt es sich um eine Unbedenklichkeitsbescheinigung (No-Objection Letter) der kreditgebenden Bank. Sie bestätigt den Behörden, dass der Kreditgeber mit der Nutzung der Immobilie als Grundlage für Ihren Aufenthalt einverstanden ist. Zudem ist es üblich, dass das Schreiben den bisher gezahlten Betrag sowie den noch offenen Restsaldo ausweist, damit die Behörden ein vollständiges Bild erhalten.
Das Darlehen selbst sollte bei einer in den VAE tätigen Bank geführt werden. Ein Immobilienkredit bei einem Kreditinstitut in Ihrem Heimatland ist ein anderer Fall und entspricht nicht der Finanzierungsform, auf die dieses Verfahren ausgelegt ist. Falls es sich bei Ihnen um eine ausländische Finanzierung handelt, sprechen Sie vorab mit uns.
Tipp
Das richtige Schreiben bei der Bank anfordern
Teilen Sie Ihrem Kundenbetreuer mit, dass das Schreiben für einen auf Immobilienbesitz basierenden Aufenthaltsantrag benötigt wird. Bitten Sie um eine Unbedenklichkeitsbescheinigung, die sowohl den bereits geleisteten Betrag als auch den offenen Restsaldo aufführt. Fehlt eine dieser beiden Angaben, ist dies der häufigste Grund, warum Anträge mit Hypotheken zur Korrektur zurückgesendet werden.
02Miteigentümer und Ehepaare
Miteigentum erfordert eine genauere Prüfung als die Hypothek selbst. Steht Ihr Name gemeinsam mit einem Ehepartner, einem Geschwisterteil oder einem Geschäftspartner in der Urkunde, muss Ihr eigener Anteil den Schwellenwert erreichen. Zwei Namen auf einer Eigentumsurkunde bedeuten nicht, dass Sie sich einen Gesamtbetrag von AED 2 Millionen teilen können.
Betrachten wir ein Ehepaar, das eine Immobilie im Wert von AED 3 Millionen über ein gemeinsames Darlehen erworben hat. Jeder besitzt die Hälfte im Wert von AED 1,5 Millionen, womit einzeln betrachtet keiner die Schwelle erreicht. Die praktische Lösung besteht häufig darin, die Eigentumsverhältnisse so umzustrukturieren, dass ein Ehepartner einen qualifizierenden Anteil hält und den anderen anschließend über ein Familienvisum sponsert. Eine Immobilie im Wert von AED 4 Millionen oder mehr, die zu gleichen Teilen aufgeteilt ist, qualifiziert beide Eigentümer eigenständig.
Da sich Eigentumsstrukturen vor der Antragstellung anpassen lassen, dies im Nachhinein jedoch aufwendig ist, empfiehlt sich ein Gespräch mit uns bereits bei der Kaufplanung.
03Off-Plan-Käufe und Ratenzahlungen
Eine Immobilie, die Sie direkt vom Bauträger über einen Zahlungsplan erwerben, ist keine Bankhypothek, kann aber dennoch genutzt werden. Eine Off-Plan-Einheit eines zugelassenen Bauträgers zählt, sobald sie über Oqood beim Dubai Land Department registriert ist – und zwar unabhängig davon, wie viel Sie bisher eingezahlt haben. Ein unterschriebener Kaufvertrag allein reicht nicht aus, da für die Behörden die offizielle Registrierung maßgeblich ist.
Kombinieren Sie eine Off-Plan-Einheit mit einer fertiggestellten Immobilie, können die Werte zusammengerechnet werden, sofern beide Objekte auf Ihren Namen registriert sind.
04Was tun, wenn der Wert knapp unter der Grenze liegt
Liegt eine Immobilie knapp unter AED 2 Millionen, bieten sich in der Praxis einige bewährte Optionen an.
- Eine aktuelle Bewertung beantragen. Hat sich der Markt seit dem Kauf nach oben bewegt, kann eine offizielle Bewertung des Dubai Land Department den älteren Kaufpreis in Ihrer Urkunde ersetzen.
- Eine zweite Immobilie hinzunehmen. Eine kleinere, auf Ihren Namen eingetragene Einheit kann dazu beitragen, den Gesamtwert über die erforderliche Schwelle zu heben.
- In der Zwischenzeit das zweijährige Visum für Immobilieninvestoren in Betracht ziehen. Seit dem 1. Mai 2026 gibt es für Alleineigentümer einer fertiggestellten Immobilie keinen Mindestwert mehr, während Miteigentümer jeweils einen eingetragenen Anteil von mindestens AED 400.000 benötigen. So sichern Sie sich Ihren Aufenthalt, während Sie die Voraussetzungen für das langfristige Visum aufbauen.
05So läuft das Verfahren ab
- 1
Immobilienunterlagen zusammenstellen
Ihre Eigentumsurkunde oder das Oqood-Zertifikat, Ihr Hypothekenvertrag und Ihr Reisepass.
- 2
Bankschreiben anfordern
Erledigen Sie dies zuerst, da dieses Dokument von den Bearbeitungszeiten Dritter abhängt.
- 3
Wert bestätigen
Wir prüfen den Wert laut Eigentumsurkunde anhand des Schwellenwerts und veranlassen bei Bedarf eine Wertermittlung.
- 4
Antrag einreichen
Anträge werden eingereicht, während Sie sich in den VAE aufhalten. Befinden Sie sich im Ausland, reisen Sie mit einer Einreisegenehmigung ein.
- 5
Medizinische Untersuchung und Emirates ID
Beides erfolgt nach der Genehmigung; wir koordinieren die Termine für Sie.
Sobald Ihre Unterlagen vollständig vorliegen, dauert die Bearbeitung von Immobilienanträgen in der Regel etwa fünf bis sieben Arbeitstage. Die behördlichen Gebühren betragen für den Hauptantragsteller etwa AED 9.459 und für jedes Familienmitglied rund AED 2.710 zuzüglich AED 1.180 für die Emirates ID sowie die medizinische Untersuchung für Erwachsene. Da es sich hierbei um Richtwerte handelt, bestätigen wir Ihnen den genauen Betrag vor jeder Zahlung.
06Nach der Visumserteilung
Das Visum ist an die Immobilie gebunden. Ein Verkauf oder die Verwertung der Kreditsicherheiten durch den Kreditgeber kann die Grundlage für Ihr Aufenthaltsrecht beenden. Planen Sie während der zehn Jahre eine Umfinanzierung oder einen Verkauf, sprechen Sie vorab mit uns, damit wir die weiteren Schritte abstimmen können.
Ein wesentlicher Vorteil für Inhaber eines Golden Visa: Sie sind von der Sechs-Monate-Abwesenheitsregel befreit, die gewöhnliche Aufenthaltsvisa ungültig werden lässt. Sie können somit flexibel reisen und längere Zeit im Ausland verbringen. Eine gültige Krankenversicherung für Sie und Ihre mitgesponserten Angehörigen ist dabei durchgehend erforderlich.
Sie sind unsicher, ob Ihre finanzierte Immobilie die Kriterien erfüllt? Schreiben Sie uns auf WhatsApp für eine kostenlose Vorprüfung. Senden Sie uns ein Foto Ihrer Urkunde sowie die Eckdaten des Darlehens, und wir geben Ihnen eine klare Einschätzung Ihrer Möglichkeiten.
Fragen zu diesem Thema
Keineswegs. Der Kreditgeber bestätigt lediglich schriftlich, dass er mit der Erteilung eines Aufenthaltsvisums auf Basis der Immobilie einverstanden ist. Die Entscheidung über die Genehmigung liegt allein bei den Behörden.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.