Die meisten Käufer in den VAE nutzen für mindestens einen Teil des Kaufpreises einen Bankkredit. Daraus entsteht oft die Sorge: Wenn die Bank noch Ansprüche auf das Objekt hat, reicht es dann für ein Golden Visa? In der Praxis ist das möglich, sofern die Zahlen und die Unterlagen stimmen.
Hier erfahren Sie, wie sich das Darlehen auf die Visabestimmungen auswirkt, was die Bank bereitstellen muss und welche Fehler Antragsteller wertvolle Zeit kosten.
01Wie eine Hypothek behandelt wird
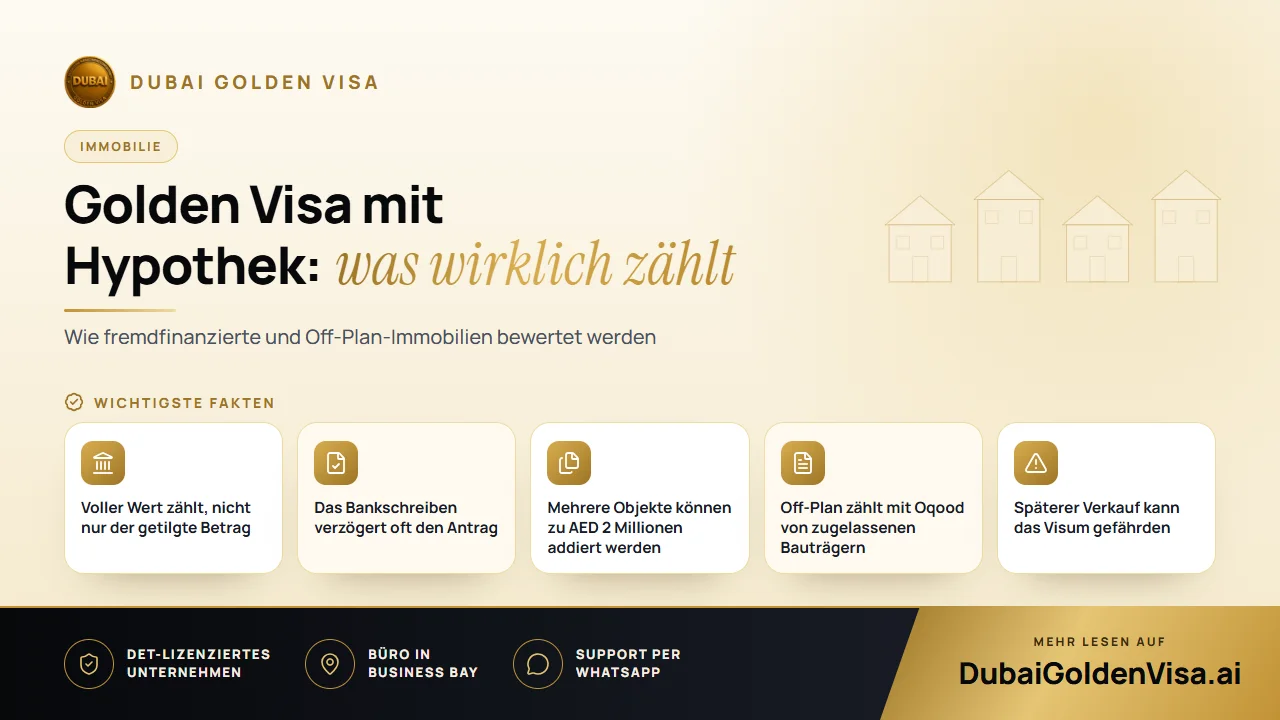
Der Immobilienweg erfordert VAE-Immobilien im Wert von mindestens AED 2 Millionen. Bei einer fremdfinanzierten Immobilie zählt der Gesamtwert des Objekts, nicht die Summe, die Sie persönlich bereits getilgt haben. Somit kann sich auch ein Käufer mit geringer Eigenkapitalquote und einem großen Darlehen qualifizieren, solange die Immobilie selbst den Schwellenwert erreicht.
Die Einwanderungsbehörde verlangt die Bestätigung, dass Ihr Kreditgeber keine Einwände dagegen hat, dass Sie auf Basis der Immobilie ein Aufenthaltsvisum beantragen. Diese Bestätigung erfolgt in Form einer Unbedenklichkeitsbescheinigung der Bank.
Tipp
Fordern Sie das Schreiben frühzeitig an
Banken benötigen oft etwas Zeit für die Ausstellung des Schreibens, und manche nutzen eigene Formulierungen. Fordern Sie es an, sobald Ihre Eigentumsurkunde registriert ist, und teilen Sie der Bank mit, dass es für einen Golden-Visa-Antrag bestimmt ist, damit die richtigen Punkte enthalten sind.
02Eine Immobilie, mehrere Immobilien oder Off-Plan
Die AED 2 Millionen können aus einem einzigen Objekt stammen oder aus mehreren Urkunden zusammengerechnet werden. Wenn Sie zwei Wohnungen im Wert von jeweils AED 1,2 Millionen besitzen, die beide auf Ihren Namen eingetragen sind, erfüllen Sie die Voraussetzungen.
Auch Off-Plan-Käufe können funktionieren. Wenn Sie von einem zugelassenen Bauträger gekauft haben und ein Oqood besitzen, zählt die Einheit unabhängig davon, wie viel Sie bisher eingezahlt haben. Ihr Zahlungsplan muss noch nicht abgeschlossen sein.
Haben Sie vor einigen Jahren gekauft und weist die Urkunde weniger als AED 2 Millionen aus, kann ein aktuelles Wertgutachten des DLD den früheren Kaufpreis ersetzen. Eine Hypothek steht dem nicht im Weg, auch wenn die Bank gegebenenfalls informiert werden muss.
03Von der Eigentumsurkunde zum Visum
- 1
Eingetragenen Wert prüfen
Prüfen Sie Ihre Eigentumsurkunde oder das Oqood auf Eigentumsanteil und Wert. Reicht der Wert nicht aus, kommt eine offizielle Bewertung infrage.
- 2
Bankschreiben einholen
Fordern Sie die Unbedenklichkeitsbescheinigung bei Ihrem Kreditgeber an und bewahren Sie eine Kopie der Hypothekendetails auf.
- 3
Bestätigung durch das Grundbuchamt
Das Dubai Land Department überprüft Eigentum und Wert, damit die Immobilie Ihrem Antrag zugeordnet werden kann.
- 4
Aufenthaltsantrag einreichen
Die Unterlagen gehen an die Einwanderungsbehörde. Befinden Sie sich im Ausland, ermöglicht Ihnen eine Einreisegenehmigung die Einreise zur Fertigstellung.
- 5
Medizinischer Test und Biometrie
Sie absolvieren die medizinische Tauglichkeitsuntersuchung und geben Ihre Biometrie für die Emirates ID ab; anschließend wird Ihr Visum für zehn Jahre ausgestellt.
Bei Anträgen über Immobilieneigentum erfolgt die Genehmigung in der Regel innerhalb von 5 bis 7 Arbeitstagen, sobald die Unterlagen vollständig sind. Ihr bisheriges Visum wird erst nach der ersten Genehmigung annulliert, sodass kein Bruch in Ihrem Aufenthaltsstatus entsteht.
04Häufige Fehler in der Praxis
- Verwendung des Kaufvertrags anstelle einer eingetragenen Eigentumsurkunde oder eines Oqood.
- Einreichung des Antrags, bevor die Bank ihr Schreiben ausgestellt hat.
- Die Annahme, dass Miteigentum voll angerechnet wird, wenn der eigene Anteil unter AED 2 Millionen liegt.
- Einen alten Urkundenwert beizubehalten, obwohl eine Neubewertung die Schwelle überschreiten würde.
- Zu übersehen, dass das Visum an den Besitz der Immobilie gekoppelt ist und ein Verkauf das Visum beenden kann.
05Die Kosten im Überblick
Die staatlichen Gebühren für den Immobilienweg betragen für den Hauptantragsteller rund AED 9.459: etwa 5.284 für die DLD-Gebühr, 2.710 für die Einwanderungsbehörde, 1.180 für die Emirates ID und 285 für die medizinische Tauglichkeitsuntersuchung. Für jedes Familienmitglied fallen zusätzlich etwa AED 2.710 an, plus 1.180 für die ID und 285 für die medizinische Untersuchung Erwachsener. Bank- und Bewertungsgebühren fallen separat an; diese stimmen wir mit Ihnen ab.
Sobald das Hauptvisum ausgestellt ist, können Ehepartner, Kinder und Eltern hinzugefügt werden. Für Söhne gibt es keine Altersgrenze, und unverheiratete Töchter qualifizieren sich in jedem Alter.
Schreiben Sie uns auf WhatsApp für eine kostenlose Vorprüfung. Senden Sie uns ein Foto Ihrer Urkunde sowie Angaben zu Ihrer Hypothek, und wir prüfen, ob Sie sich bereits qualifizieren und welche Unterlagen die Bank ausstellen muss.
Fragen zu diesem Thema
Bei einer fertiggestellten Immobilie zählt der volle Wert, sobald die Bank ihre Unbedenklichkeitsbescheinigung ausstellt. Da sich die Vorgaben zu geleisteten Tilgungen im Laufe der Zeit geändert haben, prüfen wir die aktuelle Rechtslage für Ihr Objekt.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.