Die meisten Menschen, die sich für ein zehnjähriges Aufenthaltsvisum für die VAE interessieren, haben keine AED 2 Millionen auf einem Sparkonto liegen. Daher stellt sich immer wieder die Frage: Kann geliehenes Geld angerechnet werden? Die Antwort lautet in manchen Fällen Ja und in anderen Nein – entscheidend ist, was Sie erwerben.
Immobilien werden anders behandelt als Bankeinlagen oder Unternehmensbeteiligungen. Wenn Sie den Grund dafür verstehen, fällt es Ihnen leichter zu entscheiden, wie Sie Ihren Kauf finanzieren sollten, bevor Sie Verträge unterzeichnen.
01Warum Immobilien die Ausnahme bilden
Wenn Sie eine Immobilie kaufen, erwerben Sie einen realen Vermögenswert, der beim Dubai Land Department auf Ihren Namen eingetragen ist. Die Bank hat zwar unter Umständen eine Grundschuld eingetragen, aber die Eigentumsurkunde lautet auf Sie. Der Vermögenswert selbst sichert Ihr Aufenthaltsvisum ab.
Bei Bankeinlagen, Fonds und Unternehmensanteilen verhält es sich genau umgekehrt: Hier ist das Bargeld die eigentliche Investition. Wenn Sie dieses leihen, steht kein eigener Wert hinter dem Visum. Für diese Wege müssen die Mittel ausnahmslos Ihr eigenes Vermögen sein, und die Herkunft muss unter Umständen nachgewiesen werden.
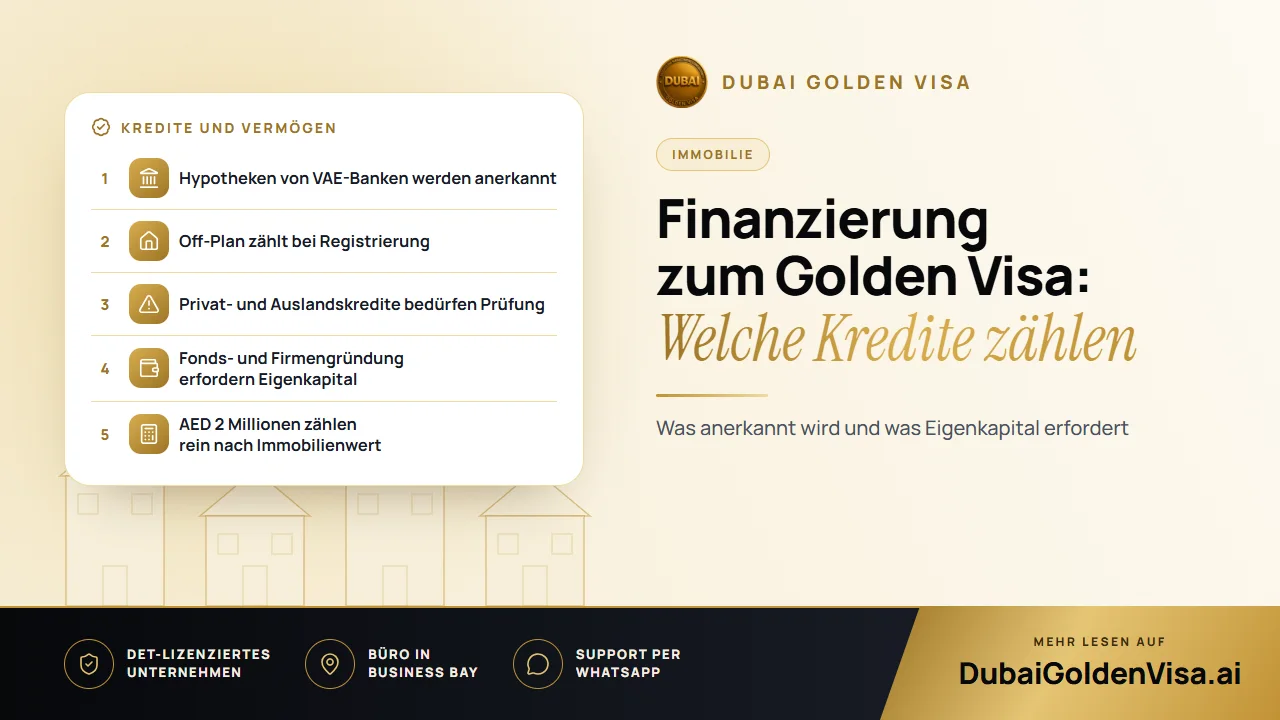
02Eine Hypothek von einer Bank aus den VAE
Dies ist der gängigste und sicherste Weg, fremdfinanzierte Mittel einzusetzen. Früher mussten Hypothekenkäufer vor der Antragstellung einen beträchtlichen Teil des Kaufpreises bereits abbezahlt haben, was die Beantragung bei einer standardmäßigen Anzahlung praktisch ausschloss. Das hat sich geändert: Eine fremdfinanzierte Immobilie kann nun mit ihrem vollen Wert angerechnet werden, sofern die Bank eine Unbedenklichkeitsbescheinigung ausstellt.
Zur Veranschaulichung: Angenommen, eine Wohnung wird für AED 2,4 Millionen gekauft, mit einer Anzahlung von 20 Prozent und einem Bankkredit für den Restbetrag. Der Gesamtwert der Immobilie liegt über dem Schwellenwert, sodass sie sich qualifizieren kann, obwohl die Bank den Großteil finanziert hat. Eigentum, Wert und Bankdokumente werden dennoch eingehend geprüft, sodass eine Bewilligung niemals automatisch erfolgt.
03Privat-, Familien- und Auslandskredite
Hier ist besondere Vorsicht geboten. Der reguläre und anerkannte Weg ist eine Finanzierung über eine Bank in den VAE. Geld, das von Verwandten, Freunden oder privaten Kreditgebern geliehen wird, wird nicht automatisch wie eine Hypothek gewertet.
Wenn Sie sich AED 2 Millionen von einem Freund leihen und eine Immobilie auf Ihren Namen kaufen, liegt der Immobilienwert zwar über der Schwelle, die Herkunft der Finanzierung kann jedoch beanstandet werden. Bei Krediten ausländischer Banken besteht eine ähnliche Problematik. Lassen Sie sich die rechtliche Anerkennung schriftlich bestätigen, bevor Sie Verpflichtungen eingehen.
04Off-Plan-Immobilien mit Zahlungsplan
Ein Zahlungsplan des Bauträgers ist eine weitere Form der gestaffelten Finanzierung. Eine Off-Plan-Einheit kann ab dem Tag angerechnet werden, an dem Ihr Oqood registriert ist – unabhängig davon, wie viel Sie bisher eingezahlt haben. Sie müssen also nicht bis zur Fertigstellung warten. Zwei Voraussetzungen müssen erfüllt sein:
- Der Bauträger ist zugelassen und die Einheit ist beim Grundbuchamt registriert.
- Der Vertragswert und Ihr Eigentumsanspruch können lückenlos nachgewiesen werden.
Eine nicht registrierte Off-Plan-Einheit ist einer der häufigsten Gründe für eine Ablehnung. Vergewissern Sie sich daher vor der Zahlung größerer Raten stets über die offizielle Registrierung.
05Wenn Ihre Immobilie bereits beliehen ist
Sie können den Antrag dennoch stellen. Aus dem Bankbescheid müssen der Kaufwert, der von Ihnen bereits gezahlte Betrag, die Restschuld und die Bestätigung hervorgehen, dass die Bank keine Einwände gegen einen auf der Immobilie basierenden Antrag auf ein Aufenthaltsvisum hat. Banken benötigen dafür oft einige Arbeitstage, fordern Sie das Schreiben daher frühzeitig an.
06Wichtige Grundregeln
- Die AED 2 Millionen basieren auf dem anerkannten Wert der Immobilie; ein aktuelles Wertgutachten kann einen älteren, niedrigeren Kaufpreis in der Eigentumsurkunde ersetzen.
- Die Übertragungsgebühr beträgt 4 Prozent des Preises und wird nicht auf die AED 2 Millionen angerechnet.
- Die Immobilie muss in einem Gebiet liegen, in dem Ausländer Eigentum erwerben dürfen, und auf Ihren Namen eingetragen sein.
- Zwei oder mehr Immobilien können kombiniert werden, wenn jede einzelne ordnungsgemäß dokumentiert ist.
- Wege über Bankeinlagen, Fonds und Unternehmenskapital setzen eigenes Kapital voraus.
- Das Visum gilt für zehn Jahre und kann verlängert werden, solange Sie die Bedingungen erfüllen.
Tipp
Kaufen Sie nicht für exakt AED 2 Millionen
Sollte der offiziell anerkannte Wert auch nur geringfügig unter der Grenze liegen, kann der Antrag abgelehnt werden – ganz gleich, wie viel Sie tatsächlich bezahlt haben. Wählen Sie ein Objekt, das komfortabel über dem Schwellenwert liegt, oder lassen Sie den Wert vorab verbindlich bestätigen.
07Die empfohlene Vorgehensweise
- 1
Vorabgenehmigung für die Hypothek einholen
Sprechen Sie mit einer lizenzierten Bank in den VAE, um Ihr Budget genau zu kennen.
- 2
Eine geeignete Immobilie auswählen
Wählen Sie ein Objekt in einer ausgewiesenen Eigentumszone, dessen Wert Ihnen etwas Spielraum nach oben lässt.
- 3
Den Kauf registrieren lassen
Stellen Sie sicher, dass die Eigentumsurkunde oder das Oqood auf Ihren Namen ausgestellt ist.
- 4
Das Bankschreiben anfordern
Beantragen Sie die Unbedenklichkeitsbescheinigung und den Saldennachweis rechtzeitig.
- 5
Den Wert bestätigen
Lassen Sie ein Wertgutachten erstellen, falls die Eigentumsurkunde einen zu niedrigen Betrag ausweist.
- 6
Den Antrag einreichen
Reichen Sie den Antrag zusammen mit Reisepass, Passfotos, Krankenversicherung und den Immobilienunterlagen ein.
08Fehler, die wertvolle Zeit kosten
- Den Antrag einzureichen, bevor das Bankschreiben vorliegt.
- Sich ohne vorherige Prüfung auf private oder ausländische Kredite zu verlassen.
- Veraltete Ratgeber zu nutzen, die noch frühere Anzahlungsvorschriften nennen.
- Einen Kredit aufzunehmen, der Ihr Budget übermäßig strapaziert.
Der letzte Punkt verdient besondere Aufmerksamkeit. Eine Hypothek ist durch Ihre Immobilie besichert. Bleiben die Ratenzahlungen aus, kann die Bank die Immobilie verwerten – und damit entfällt gleichzeitig die Grundlage für Ihr Visum.
Planen Sie den fremdfinanzierten Kauf einer Immobilie? Schreiben Sie uns auf WhatsApp für eine kostenlose Vorabprüfung Ihrer Immobilie, der Kreditstruktur und der Unterlagen, bevor Sie verbindliche Zusagen machen.
Fragen zu diesem Thema
Ja, sofern die Immobilie einen Wert von mindestens AED 2 Millionen hat und Ihre Bank in den VAE eine Unbedenklichkeitsbescheinigung ausstellt.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.