Die meisten Interessenten, die eine Immobilie in Dubai mit Blick auf das Golden Visa erwerben möchten, stellen zunächst die visabezogene Frage: Erreicht dieses Objekt einen Wert von AED 2 Millionen? Das ist ein naheliegender erster Schritt, aber eben nur die halbe Wahrheit. Mit demselben Kauf binden Sie über Jahre hinweg beträchtliches Kapital – daher sollte sich das Objekt auch als rentable Geldanlage bezahlt machen.
Dieser Leitfaden beleuchtet die wirtschaftliche Seite. Wir erläutern, wodurch Mieteinnahmen und Preisentwicklung bestimmt werden, vor welchen Fallstricken Käufer auf der Hut sein sollten und welche Gewohnheiten dazu beitragen, sowohl das Visum als auch Ihr Investment auf Erfolgskurs zu halten.
01Die zwei Komponenten Ihres Anlageerfolgs
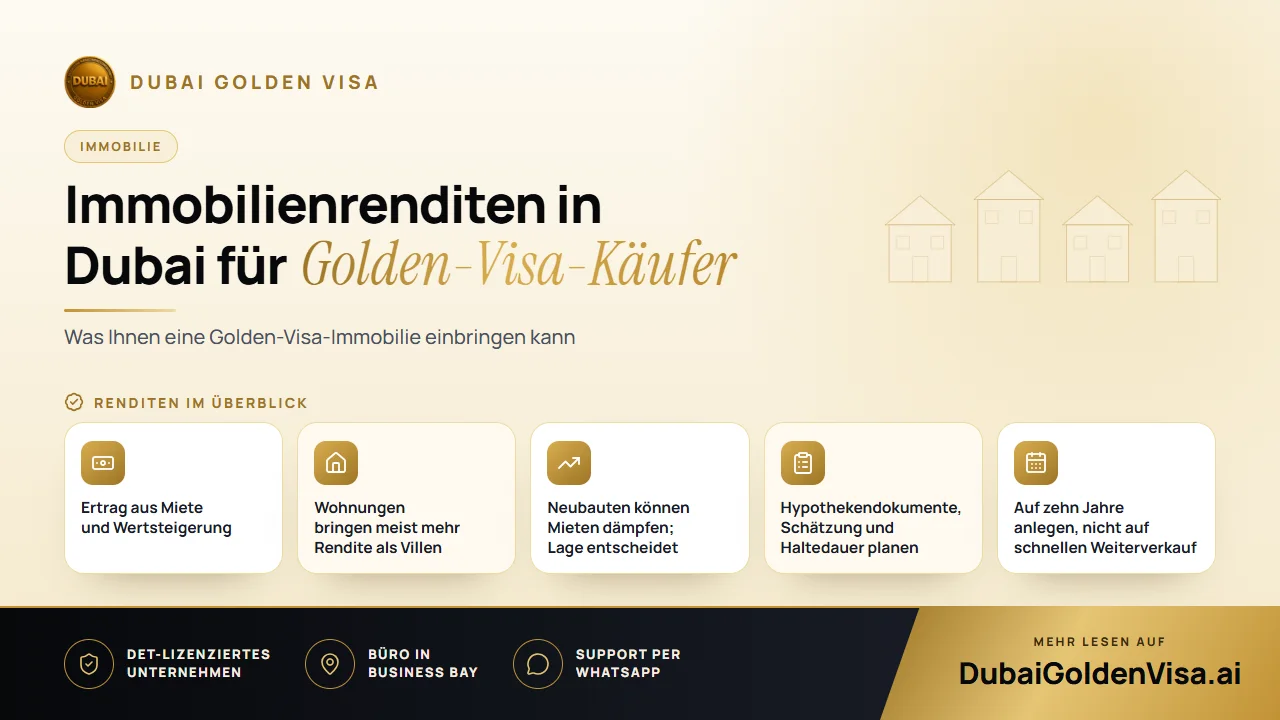
Betrachten Sie Ihre Gesamtrendite als Zusammenspiel zweier Faktoren: Die erste Komponente ist die Mietrendite – die jährlichen Mieteinnahmen im Verhältnis zu Ihrem Kaufpreis. Die zweite ist der Kapitalzuwachs: die Differenz zwischen dem Anschaffungspreis und dem tatsächlichen Wert der Immobilie beim späteren Verkauf.
Beide Kennzahlen entwickeln sich keineswegs immer im Gleichschritt. Ein Gebäude in einem etablierten Viertel erzielt oft eine stetige Rendite bei moderaten Wertsteigerungen, während ein neu erschlossenes Viertel zwar höhere Wertchancen, dafür aber langsamere und weniger verlässliche Mieteinnahmen bieten kann. Wenn Sie wissen, welcher Aspekt für Sie im Vordergrund steht, finden Sie zielsicher das passende Objekt.
02Mieteinnahmen: Wo die Rendite am verlässlichsten ist
In den letzten Jahren erzielten Wohnungen in Dubai üblicherweise Bruttorenditen von rund 7 Prozent, während Villen eher bei 5 Prozent lagen. Betrachten Sie diese Werte als grobe Orientierung und keineswegs als Garantie. Nebenkosten, Leerstände zwischen Mieterwechseln, Verwaltungsgebühren und Instandhaltung müssen vom Bruttoertrag abgezogen werden, sodass die Nettorendite entsprechend niedriger ausfällt.
Renditen halten sich erfahrungsgemäß am besten in praktischen, hervorragend angebundenen Lagen: kleinere, moderne Wohnungen in unmittelbarer Nähe von Geschäftsvierteln, Verkehrsachsen und Schulen. Die dortige Mietnachfrage speist sich aus einem stetigen Zustrom neuer Bewohner, was Leerstandsphasen auf ein Minimum reduziert.
- Bringen Sie vor dem Kauf die tatsächlichen Nebenkosten pro Quadratfuß für das Gebäude in Erfahrung.
- Prüfen Sie, wie lange vergleichbare Einheiten im selben Komplex zwischen Mieterwechseln leer stehen.
- Kalkulieren Sie in Ihren eigenen Berechnungen stets eine gewisse Leerstandszeit sowie Kosten für die Neuvermietung ein.
- Beachten Sie, dass Jahres- und Ferienvermietungen unterschiedlichen Bestimmungen unterliegen, und klären Sie vorab, was in Ihrem Gebäude zulässig ist.
03Wertzuwachs und die Angebotslage
Das Transaktionsvolumen präsentiert sich robust und der Markt liquide – für Immobilien mit marktgerechtem Preis findet sich gewöhnlich ein Käufer. Das ist ein wichtiger Vorteil, sollten Sie sich jemals zum Verkauf entschließen. Eine Garantie für kontinuierlich steigende Preise bietet dies jedoch nicht.
Marktbeobachter verweisen auf eine beträchtliche Zahl neuer Einheiten, die in den kommenden zwei Jahren fertiggestellt werden sollen. In Gegenden, in denen sehr viele vergleichbare Wohnungen gleichzeitig an den Markt drängen, können Mieten und Verkaufspreise unter Druck geraten. Zudem könnten gehobene Marktsegmente rascher abkühlen als Einheiten im erschwinglichen oder mittleren Preissegment. Eine der sinnvollsten Vorabprüfungen besteht daher darin, zu ermitteln, wie viele vergleichbare Objekte im Umkreis Ihrer Wunschimmobilie geplant sind.
Tipp
Der für das Visum maßgebliche Wert unterscheidet sich vom Marktwert
Für die Voraussetzung von AED 2 Millionen ist der offiziell eingetragene Wert Ihrer Immobilie entscheidend. Sollten die Marktpreise später nachgeben, mindert dies zwar Ihre Anlagerendite, die Visaregeln orientieren sich jedoch weiterhin an den Eigentumsverhältnissen und dem zum Antragszeitpunkt registrierten Wert. Halten Sie daher stets einen beruhigenden Sicherheitsabstand zu dieser Schwelle ein, statt exakt an der Mindestgrenze zu kaufen.
04Risiken, die Sie vor Vertragsabschluss abwägen sollten
- Überangebot: Zu viele gleichartige Einheiten in einer einzigen Wohnanlage können Mieten und Wiederverkaufspreise merklich belasten.
- Unterlagen zur Hypothek: Eine finanzierte Immobilie kann für das Visum angerechnet werden, jedoch müssen die Unbedenklichkeitsbescheinigung der Bank und alle erforderlichen Unterlagen lückenlos vorliegen – ein Punkt, den Käufer oft unnötig aufschieben.
- Differenzen bei der Wertermittlung: Weist Ihre Eigentumsurkunde einen älteren oder geringeren Preis aus, ist unter Umständen eine aktuelle offizielle Wertermittlung der zuständigen Behörde erforderlich, um den tatsächlichen Wert nachzuweisen.
- Haltedauer: Steht das Visum für Sie an erster Stelle, sollten Sie sich darauf einstellen, die Immobilie über mehrere Jahre zu halten. Ein Verkauf führt grundsätzlich zum Erlöschen des Visums, sofern Sie keinen gleichwertigen Ersatzwert nachweisen.
- Ausstiegsstrategie: Manche Viertel verfügen über eine breite Basis an Eigennutzern, andere hängen stark von der Stimmung unter Anlegern ab. Überlegen Sie sich bereits vor dem Erwerb, wie ein späterer Verkauf ablaufen soll.
05Vorgehensweisen, die Ihre Rendite sichern
- 1
Echte Nachfrage statt Markthype
Geben Sie Lagen mit nachgewiesener Mietnachfrage nahe Arbeitsplätzen, Verkehrsanbindungen und Schulen den Vorzug, anstatt auf Gebiete zu setzen, die rein auf das Interesse an Neuprojekten angewiesen sind.
- 2
Kombination aus Bestands- und Off-Plan-Objekten nach Bedarf
Eine bezugsfertige Einheit generiert ab Tag eins Mieteinnahmen. Ein Off-Plan-Objekt bietet möglicherweise künftiges Wertsteigerungspotenzial und verteilt Ihre Zahlungsverpflichtungen. Viele Anleger besitzen von beidem je eine Immobilie.
- 3
Fremdkapital mit Augenmaß einsetzen
Eine Hypothek ist zulässig, doch ein hoher Verschuldungsgrad kann Ihren Cashflow gefährden, sollten die Zinsen steigen oder Mieter ausbleiben. Unterziehen Sie Ihre Kalkulation einem Härtetest mit einigen Monaten Leerstand.
- 4
Auf eine fundierte Wertermittlung achten
Eine aktuelle Wertermittlung bestätigt verlässlich, dass das Objekt den Schwellenwert für das Visum erreicht, und schützt Sie vor überhöhten Kaufpreisen.
- 5
In langfristigen Zeiträumen denken
Der Immobilienmarkt in Dubai belohnt erfahrungsgemäß Geduld. Ein Anlagehorizont von fünf bis zehn Jahren harmoniert weitaus besser mit der Gültigkeitsdauer des Visums als der Versuch, den Markt kurzfristig abzupassen.
Mit Bedacht ausgewählt, vereint eine Golden-Visa-Immobilie ein Zuhause für Ihre Familie, regelmäßige Mieteinnahmen und einen langfristigen Sachwert in einer einzigen Entscheidung. Gehen Sie hingegen unüberlegt vor, besitzen Sie am Ende möglicherweise eine kostspielige Immobilie, die nicht Ihren Vorstellungen entspricht. Der entscheidende Unterschied liegt vor allem in der gründlichen Vorbereitung.
Wenn Sie derzeit Immobilien vergleichen und wissen möchten, ob diese die Anforderungen für das Visum erfüllen, schreiben Sie uns einfach eine Nachricht per WhatsApp. Wir prüfen die behördliche Dokumentenseite kostenlos und unverbindlich für Sie, damit Sie sich ganz auf die Auswahl des passenden Objekts konzentrieren können.
Fragen zu diesem Thema
Der Weg über Immobilieneigentum basiert rein auf dem registrierten Wert Ihres Besitzes, nicht auf den daraus erzielten Mieteinnahmen. Die Miete ist schlicht ein willkommener Ertrag Ihres Eigentums.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.