Viele Käufer stellen vor dem Abschluss dieselbe Frage: Hindert mich eine schwache Bonität daran, ein Golden Visa zu erhalten? Diese Sorge rührt meist daher, dass zwei völlig unterschiedliche Verfahren verwechselt werden: das der Banken und das der Einwanderungsbehörden.
Die kurze Antwort lautet: Für das Visum spielt Ihre Bonität keine Rolle. Die ausführliche Antwort ist jedoch wichtig, da Ihre Kreditwürdigkeit beeinflussen kann, wie Sie kaufen – und die Art des Kaufs wirkt sich auf die Unterlagen aus.
01Was die Einwanderungsbehörde tatsächlich prüft
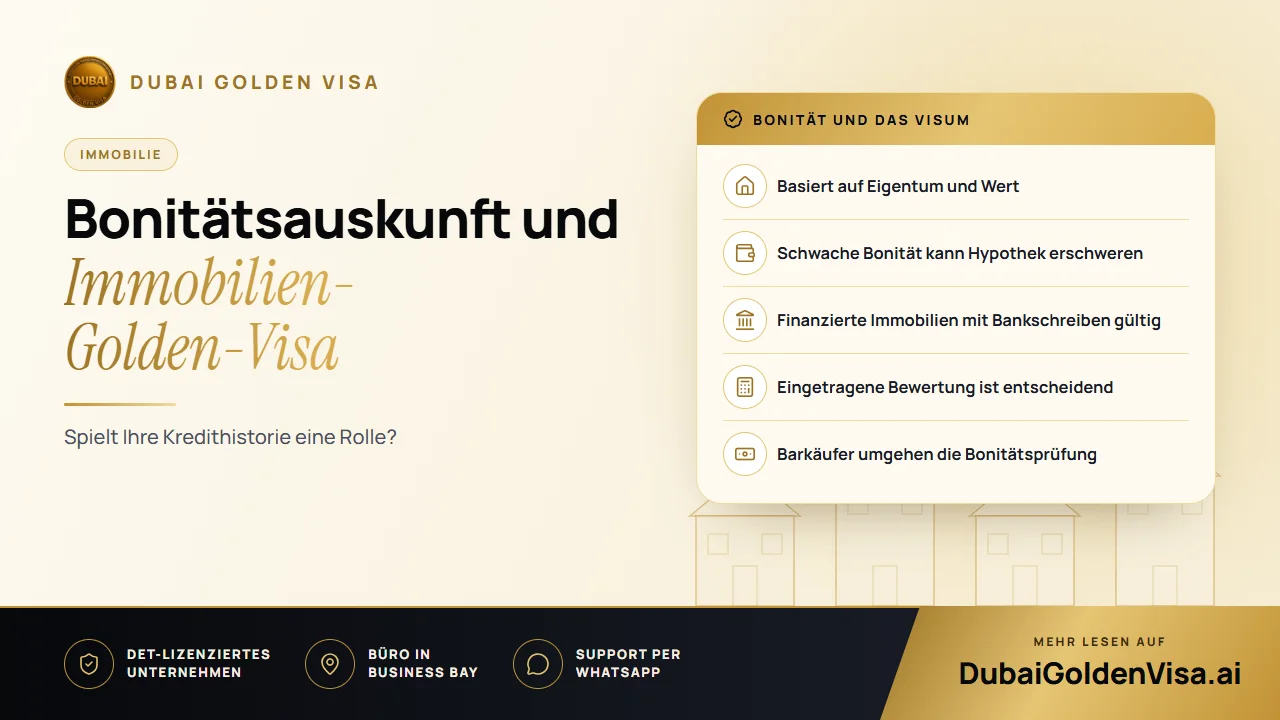
Der Weg über Immobilieneigentum basiert auf dem Besitz. Der Antrag wird geprüft, um sicherzustellen, dass Sie eine qualifizierende Immobilie in den VAE im Wert von mindestens AED 2 Millionen besitzen, dass diese beim Grundbuchamt auf Ihren Namen eingetragen ist und dass die Eigentumsdokumente ordnungsgemäß vorliegen. Ihre Kredithistorie, Kontoauszüge und Bonitätsauskünfte sind nicht Teil dieser Prüfung.
Das entspricht dem eigentlichen Zweck dieser Kategorie: Sie bietet Personen, die Kapital im Land investiert haben, ein langfristiges Aufenthaltsvisum. Was Sie besitzen, ist der entscheidende Nachweis – nicht, wie pünktlich Sie vor fünf Jahren eine Kreditkarte beglichen haben.
02Wo Bonität doch zählt: die Hypothek
Wenn Sie den Kauf finanzieren, muss die Bank eine eigene Frage beantworten: Kann diese Person ein langfristiges Darlehen problemlos zurückzahlen? Hierbei kommen Kredithistorie, Einkommen, bestehende Verbindlichkeiten und die berufliche Stabilität ins Spiel. Jeder Kreditgeber legt eigene interne Kriterien fest; einen offiziellen Mindestwert gibt es nicht.
Grundsätzlich gilt: Stärkere Profile erhalten Zusagen leichter und zu besseren Konditionen, durchschnittliche Profile werden oft unter strengeren Auflagen finanziert, und schwächere Profile benötigen möglicherweise eine höhere Anzahlung oder haben weniger Kreditgeber zur Auswahl. Dies sind wirtschaftliche Entscheidungen der Banken, keine aufenthaltsrechtlichen Vorgaben.
Tipp
Zwei Verfahren, die parallel verlaufen
Die Bank entscheidet darüber, ob sie Ihnen einen Kredit gewährt. Die Einwanderungsbehörden entscheiden darüber, ob die Immobilie für ein Visum qualifiziert. Eine Ablehnung durch die Bank wirkt sich nicht negativ auf Ihr Visum aus, und eine für das Visum passende Immobilie garantiert kein Darlehen.
03Finanzierte Immobilien sind zulässig
Hartnäckig hält sich das Gerücht, eine mit einer Hypothek belastete Immobilie berechtige nicht zu einem Golden Visa. Das stimmt nicht. Die Immobilie wird mit ihrem vollen Wert angerechnet, vorausgesetzt, sie ist auf Ihren Namen eingetragen und Ihre finanzierende Bank stellt eine Unbedenklichkeitsbescheinigung aus. Das Darlehen ändert lediglich, wie Sie die Immobilie gekauft haben, nicht deren Eignung.
Da das Schreiben der Bank Teil der Unterlagen ist, empfiehlt es sich, das Hypothekenkonto ordnungsgemäß zu führen und das Schreiben frühzeitig anzufordern. Verzögerungen entstehen hier meist durch langsame Verwaltungsabläufe, nicht durch die Visabestimmungen.
04Was wirklich über den Ausgang entscheidet: der Wert
Wenn eine Sache häufiger zu Verzögerungen führt als jede andere, dann ist es die Bewertung. Die Behörden stützen sich auf den beim Dubai Land Department eingetragenen Wert – nicht auf den Prospektpreis, das Versprechen eines Bauträgers oder eine informelle Schätzung. Liegt der eingetragene Wert unter AED 2 Millionen, kann auch die beste Bonität diese Lücke nicht schließen.
Haben Sie vor längerer Zeit gekauft und die Gegend hat seither an Wert gewonnen, kann eine aktuelle Bewertung durch ein vom Grundbuchamt zugelassenes Gutachterbüro den anerkannten Betrag über die erforderliche Schwelle heben.
05Typische Fallkonstellationen
- Barkauf mit unvollständiger oder schwacher Kredithistorie: Völlig unproblematisch, da keine Bank beteiligt ist und die Einwanderungsbehörde keine Bonität prüft.
- Teilfinanzierter Kauf: Für das Visum kein Problem, solange Wert und Dokumente den Anforderungen entsprechen.
- Hervorragende Bonität, Immobilie im Wert von AED 1,8 Millionen: Reicht allein nicht aus. Sie müssten weiteren Wert einbringen, beispielsweise durch eine zweite Immobilie.
- Sorge, dass Behörden Ihre Bonitätsauskunft einsehen: Im Rahmen eines Immobilienantrags wird diese von offizieller Seite nicht verlangt.
Vor dem Kauf gilt: Die wichtigen Prüfungen betreffen die Immobilie, nicht Sie persönlich. Liegt sie in einem Freehold-Gebiet, beträgt der eingetragene Wert mindestens AED 2 Millionen und wird der Titel oder Oqood auf Ihren Namen ausgestellt? Wenn diese Punkte geklärt sind, fügt sich der Rest meist von selbst.
Sie sind unsicher, wie Ihr Kauf oder Ihre Hypothek von den Behörden bewertet wird? Senden Sie uns die Details per WhatsApp für eine kostenlose Vorabprüfung, bevor Sie unterschreiben.
Fragen zu diesem Thema
Nein. Bei der Beantragung über Immobilieneigentum wird kein Wert verlangt oder geprüft. Lediglich die Bank, die Ihren Kauf finanziert, prüft Ihre Bonität.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.