Ein vertrautes Szenario: Ein Investor kauft eine Wohnung in Abu Dhabi für AED 2,1 Millionen in der Annahme, dies sichere ein Golden Visa. Dann fällt die offizielle Bewertung mit AED 1,95 Millionen aus, oder nach Abzug der Hypothek verbleibt zu wenig Eigenkapital, und der Antrag gerät ins Wanken.
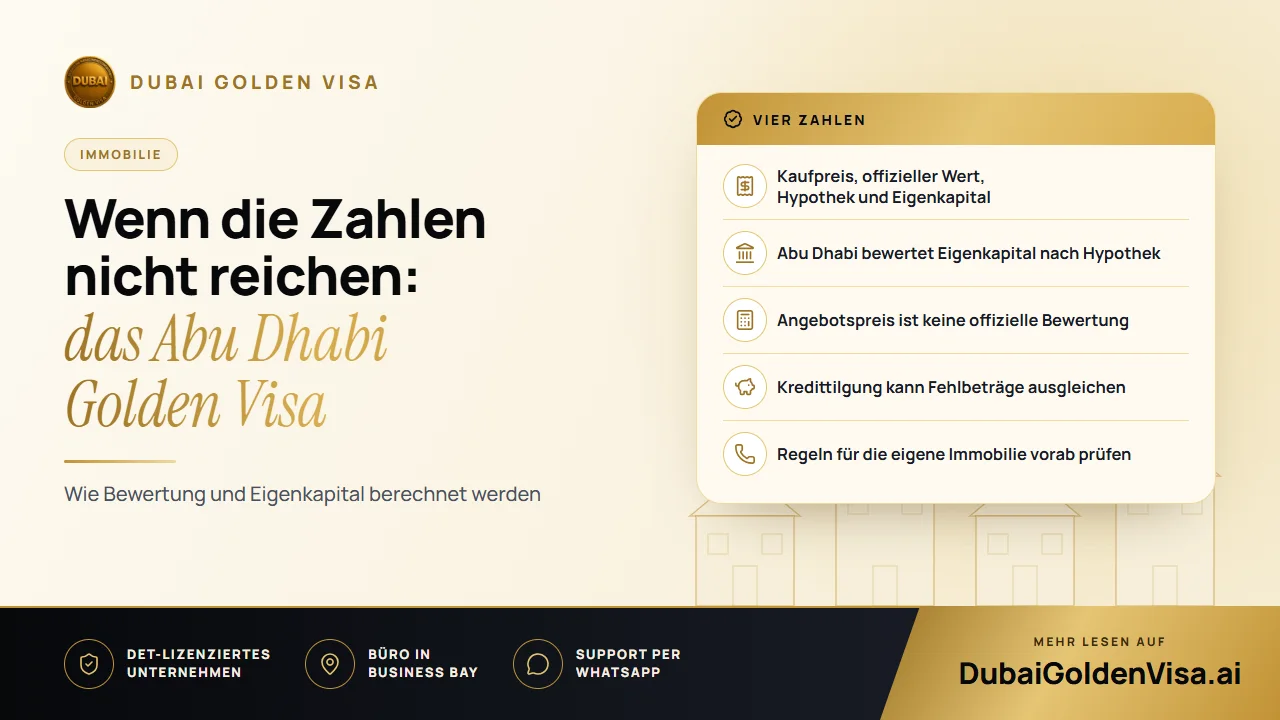
Das Problem liegt selten an der Immobilie selbst, sondern an der Berechnungsmethode. Vier Zahlen spielen eine Rolle: der Kaufpreis, der offizielle Wert, die Restschuld der Hypothek und Ihr Eigenkapital. Welche Zahl maßgeblich ist, hängt vom Emirat ab. Verwechslungen führen hier häufig zu Enttäuschungen.
01Was Abu Dhabi verlangt
Nach unserem Verständnis verlangt das Abu Dhabi Residents Office von Immobilieninvestoren ein Gesamteigentum von mindestens AED 2 Millionen. Dieser Betrag muss nach Abzug der verbleibenden Hypothekenschuld aus Eigenmitteln des Investors stammen. Eigentums- und Bewertungsunterlagen werden von der zuständigen Registrierungsbehörde ausgestellt. Hypotheken nationaler Banken sind zulässig, doch Ihr Eigenkapitalanteil muss den Schwellenwert erreichen.
Einfach ausgedrückt: Das Emirat erwartet zwei Millionen Dirham an eigenem Kapital, nicht das Geld der Bank. Da die Vorgaben so formuliert wurden, sollten Sie die aktuelle Rechtslage für Ihre Immobilie vorab mit uns prüfen, bevor Sie verbindliche Schritte unternehmen.
02Warum Dubai andere Regeln anwendet
In Dubai wird eine finanzierte Immobilie mit ihrem vollen zertifizierten Wert angerechnet, sofern die Bank eine Unbedenklichkeitsbescheinigung ausstellt. Die Höhe des Kredits spielt keine Rolle. Abu Dhabi ist diesem Weg nach unserem Kenntnisstand nicht gefolgt. Viele Online-Ratschläge für Dubai führen Investoren in Abu Dhabi daher in die Irre.
Tipp
Übertragen Sie nicht die Logik von Dubai auf Abu Dhabi
Zwei Emirate, zwei Bewertungsmaßstäbe für finanzierte Immobilien. Prüfen Sie vor dem Kauf oder Antrag genau, welche Bestimmungen im jeweiligen Emirat gelten.
03Preis, Bewertung und Eigenkapital
- Kaufpreis: Der tatsächlich gezahlte Betrag laut Ihrem registrierten Kaufvertrag.
- Offizielle Bewertung: Der Betrag auf dem Bewertungszertifikat der zuständigen Behörde.
- Eigenkapital: Der offizielle Wert abzüglich der noch offenen Bankschuld.
Beispiel: Eine Immobilie wird mit AED 3 Millionen bewertet, die Restschuld beträgt AED 1,2 Millionen. Ihr Eigenkapital liegt bei AED 1,8 Millionen. Ihnen fehlen somit AED 200.000, obwohl der Gesamtwert der Immobilie deutlich über dem Schwellenwert liegt. Eine andere Immobilie mit einem Wert von AED 2,5 Millionen und AED 500.000 Restschuld ergibt genau AED 2 Millionen Eigenkapital und erfüllt die Vorgabe ohne Spielraum. Das ist die Eigenkapitalfalle, die viele Käufer mit geringer Anzahlung trifft.
04Warum eine Bewertung zu niedrig ausfallen kann
- Sie haben sich auf einen Angebotspreis oder eine Maklerschätzung statt auf ein offizielles Zertifikat verlassen.
- Die Marktlage hat sich seit dem Kauf verändert und ähnliche Einheiten in der Nachbarschaft wurden günstiger verkauft.
- Alter, Zustand oder unfertige Gemeinschaftseinrichtungen haben den Wert gemindert.
- Ihre Restschuld ist höher als angenommen, sodass zu wenig Eigenkapital verbleibt.
- Bei einer Off-Plan-Einheit wurde noch nicht ausreichend an den Bauträger gezahlt, um die Kriterien von Abu Dhabi zu erfüllen.
- Ihr Kreditgeber ist keine anerkannte nationale Bank.
05So schließen Sie eine Unterdeckung
- 1
Offizielles Zertifikat einholen
Beantragen Sie das Bewertungszertifikat für Ihre Einheit, bevor Sie Veränderungen vornehmen. Weicht der Wert von Ihren Unterlagen ab, erfragen Sie bei der Registrierungsbehörde die Berechnungsgrundlage und prüfen Sie die Möglichkeit einer Neubewertung.
- 2
Hypothek tilgen
Jeder zurückgezahlte Dirham an Tilgung erhöht Ihr Eigenkapital. Erfragen Sie bei Ihrer Bank den genauen Restsaldo sowie etwaige Vorfälligkeitsentschädigungen und berechnen Sie die Mindestzahlung, die den Schwellenwert mit einem Puffer abdeckt.
- 3
Immobilien kombinieren
Die Richtlinien sprechen von einer oder mehreren Immobilien bis zum Mindestwert. Eine Zusammenlegung mehrerer Einheiten ist möglich, sofern jede ordnungsgemäß dokumentiert ist.
- 4
Off-Plan-Zahlungen vorziehen
Wenn Ihre nächsten Raten den Gesamtbetrag über den Schwellenwert heben würden, kann eine vorzeitige Zahlung das Visumverfahren beschleunigen.
- 5
Andere Wege prüfen
Eine Bankeinlage oder Unternehmensbeteiligung von AED 2 Millionen kann eine Alternative sein. Zudem bietet Abu Dhabi eine Residenzoption ohne Arbeitserlaubnis für Eigentümer, die den vollen Betrag nicht erreichen.
06Erforderliche Dokumente
- Vollständig abbezahlt: der registrierte Kaufvertrag oder ein Bewertungszertifikat
- Finanziert: ein Bewertungszertifikat sowie ein Nachweis über die Lastenfreiheit von staatlichen Beschlagnahmungen
- Off-Plan: der Bauträgervertrag und Zahlungsnachweise
- Bankunterlagen: ein aktueller Hypothekenauszug und eine Unbedenklichkeitsbescheinigung
- Eigentumsnachweise, die Ihren genauen Eigentumsanteil belegen
07Fehler, die Monate kosten
- Die Anwendung von Dubai-Regeln auf eine Immobilie in Abu Dhabi.
- Die Annahme, ein hoher Kaufpreis allein genüge für die Antragsberechtigung.
- Die Angabe der ursprünglichen Kredithöhe statt des aktuellen Restsaldos.
- Ein Antrag mit exakt AED 2 Millionen Eigenkapital ohne jeglichen Puffer.
- Der Bauträgerpreis als vermeintlicher Wertnachweis.
- Das Versäumnis, den eigenen Miteigentumsanteil bei geteiltem Eigentum zu prüfen.
Ein weiterer Aspekt: Die Behörde kann verlangen, dass Sie die Immobilie nach Erteilung des Visums für einen bestimmten Zeitraum behalten; planen Sie einen eventuellen Weiterverkauf daher vor der Antragstellung. Eine Deckungslücke lässt sich meist pragmatisch lösen. Senden Sie uns Ihre Eigentumsurkunde, den Darlehensauszug und die Bewertung per WhatsApp für eine kostenlose Prüfung. Wir sagen Ihnen, wo Sie stehen und welcher Weg am schnellsten ans Ziel führt.
Fragen zu diesem Thema
Mit dieser Immobilie allein reicht es nicht. Sie können sie mit weiterem Immobilieneigentum kombinieren, die Hypothek reduzieren oder alternative Visawege prüfen.
Fragen zu Ihrem eigenen Fall?
Schreiben Sie uns, und ein Berater sagt Ihnen, welche Route passt und was Sie brauchen.